
车市血泪半年报:14大车企净利率仅1.22%,有人爆赚有人猛亏



车东西(公众号:chedongxi)
作者|郭月
编辑|志豪
14家国内车企半年业绩出炉,仅一家净利大涨。
截至今天,14家国内主流车企2026年上半年财报悉数出炉,车东西在全面梳理14家车企半年业绩后发现,2026年上半年14家车企营收总和突破1.47万亿元,但归母净利润总和仅为180亿元,简单计算下,净利率仅为1.22%左右,盈利压力依旧高悬。
而据中汽协披露的数据,2026年上半年,国内整车制造环节平均利润率跌至1.5%,创近10年新低。
一边是比亚迪、吉利、长城、奇瑞、广汽、上汽、长安7家传统车企归母净利润超339亿元,另一边是蔚小理、零跑、赛力斯、小米汽车、岚图7家新势力半年累亏超159亿元,车企分化加剧。
然而,更令人警醒的是,整车企业打得“头破血流”,上游头部供应商则赚得盆满钵满。
动力电池龙头宁德时代2026年上半年归母净利润高达432.8亿元,同比增长41.98%,一家电池企业的净利润就是14家车企净利润总和(180亿元)的两倍有余,日均净赚约2.4亿元。
“车企为电池商打工”,“造车不如造电池赚钱”,这些残酷现实也在车企2026年上半年的财报中进一步被印证。
2026年上半年中国汽车行业极致内卷中,谁在真正盈利,谁又在裸泳?
一、14家车企半年入账超万亿 6家营收同比下滑
从营收表现来看,今年上半年14家车企营收总额为1.47万亿,其中8家营收同比增长,6家下滑,分化趋势明显。
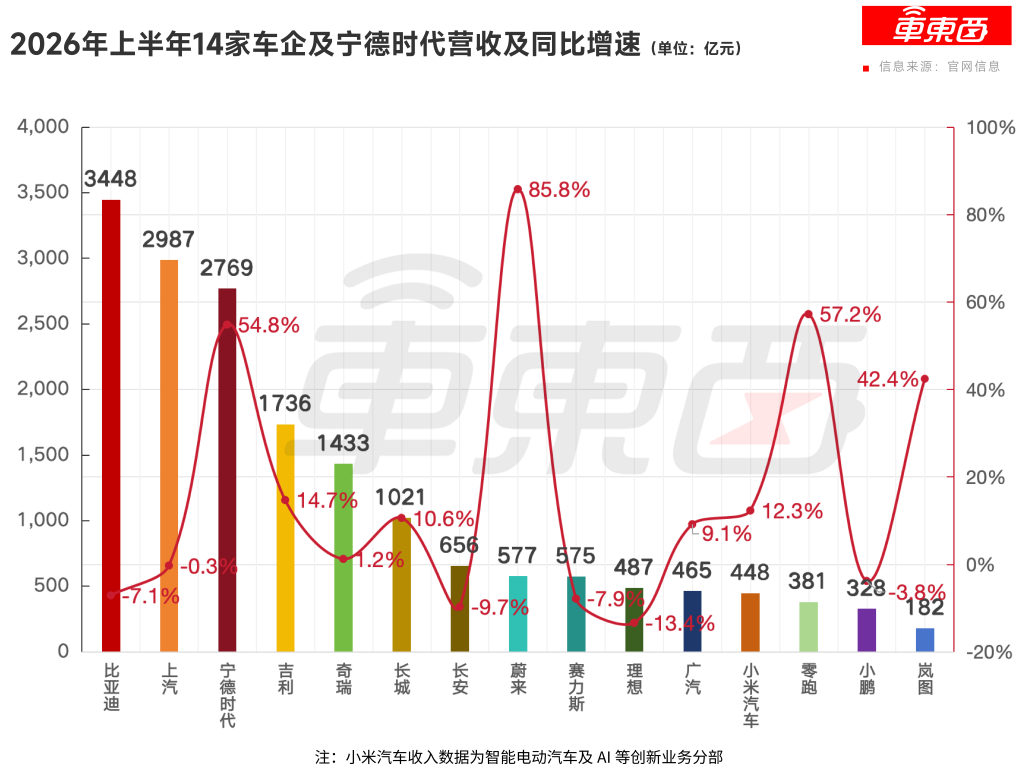
▲2026年上半年14家车企及宁德时代营收及同比增幅
1、比亚迪吉利长城创纪录 海外市场成重要引擎
先看传统车企,吉利上半年营收为1736亿元,创上半年营收历史新高,同比增长15%,为这7家传统车企中营收同比增速最高;长城、奇瑞、广汽营收同比实现小幅增长,长安、比亚迪、上汽同比则出现不同程度的下滑。
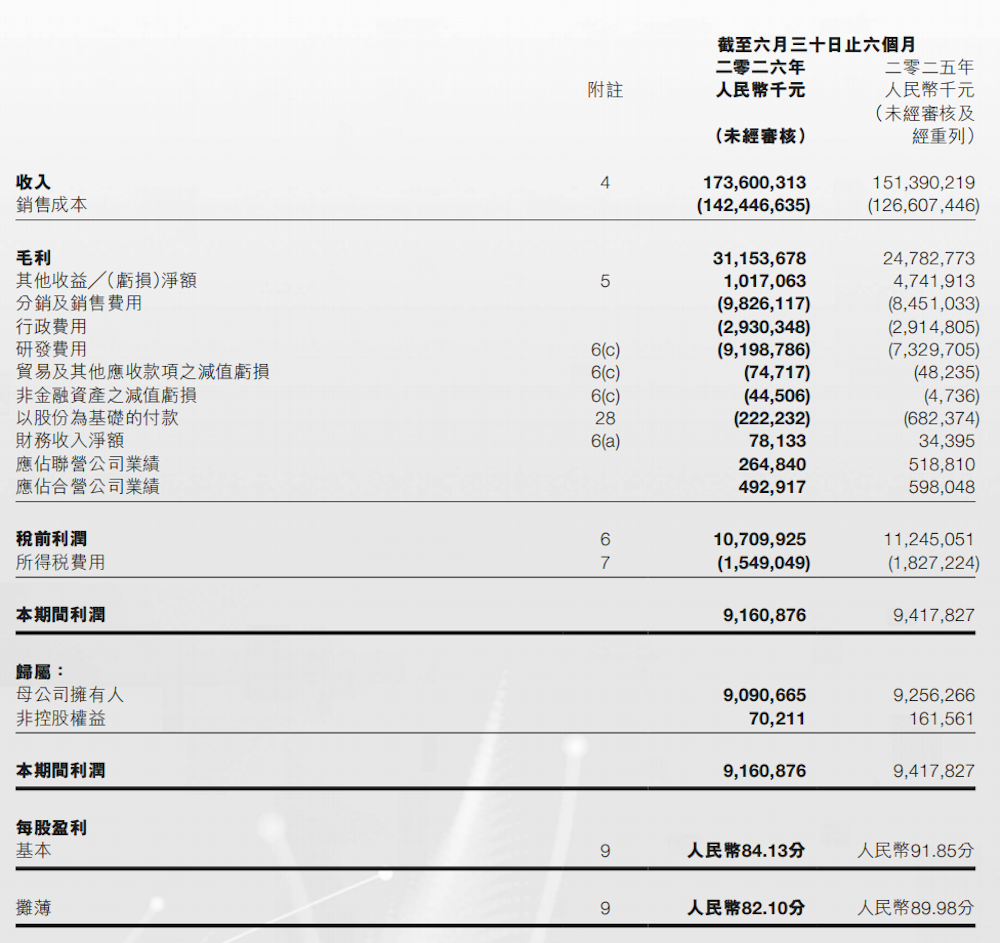
▲吉利上半年营收1736亿元
吉利营收增长与高端汽车品牌表现强劲密切相关。极氪上半年共交付17.84万辆,同比增长97%;其营收占总收入比例达31.7%,较去年同期提升13.8个百分点。
高价值车型放量,带动整体收入增长,吉利单车平均销售收入从2025年上半年的9.6万元同比增长16%至2026年上半年的11.2万元。
长城上半年营收1021亿元,同比增长10.58%,公开资料显示,其上半年营收首次突破千亿元大关。
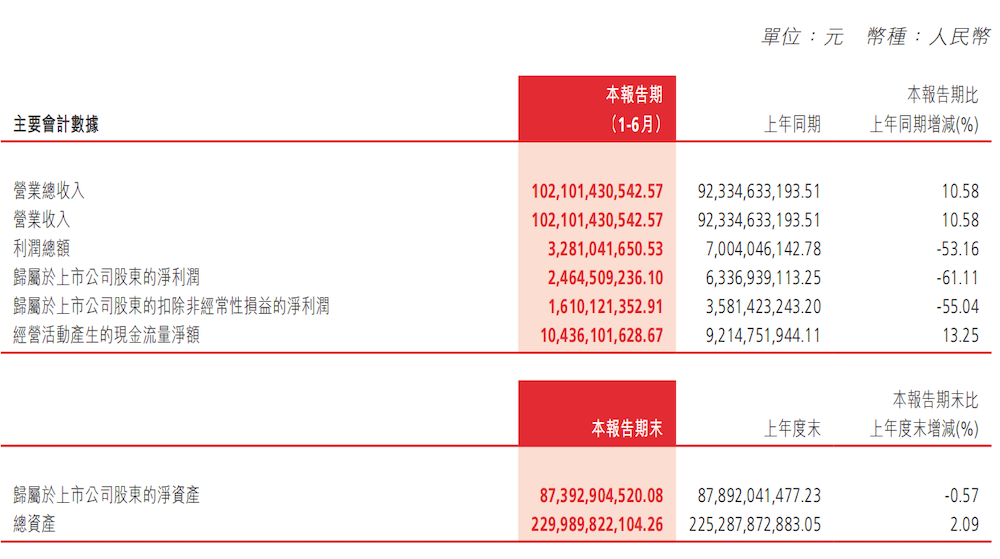
▲长城上半年营收1021亿元
海外市场成为其营收增长的重要引擎,上半年长城总销量57.6万辆,同比增加1.2%,其中长城海外销量28.90万辆,首次超过国内销量,同比大增45.5%;海外收入562.9亿元,同比增长约57%,占总营收比重升至55%左右。
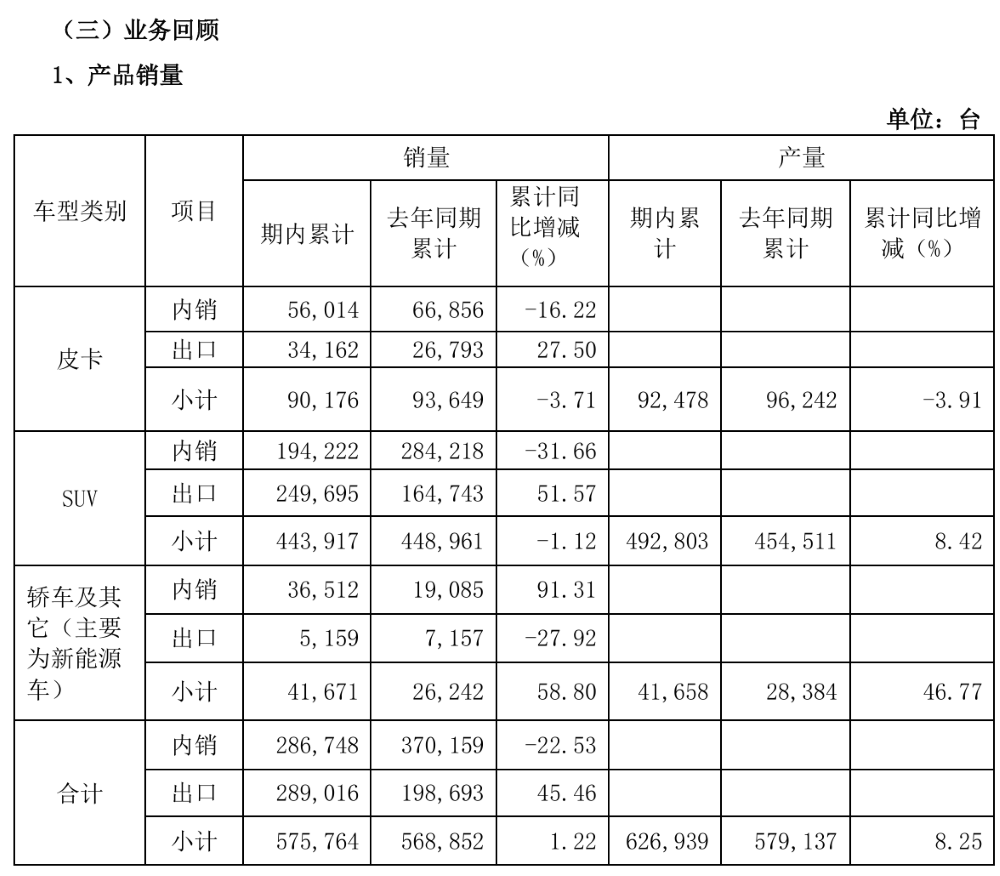
▲长城汽车2026年上半年销量
广汽上半年营业总收入为465亿元,同比增长9%,自主品牌扛起大旗:自主品牌销量为34.6万辆,同比增长35.69%,占集团总销量比重升至44.75%。
同时,广汽海外收入呈现爆发式增长,上半年海外收入140.13亿元,同比大增109.27%,占整体营收约三成;自主品牌出口12.15万辆,同比增长132%,几乎追平2025年全年水平。
奇瑞上半年收入1432.80亿元,同比增长1.2%,其收入增长主要来自海外市场扩张、汽车组件及零部件销售增长,以及其他汽车相关物料销售增加。
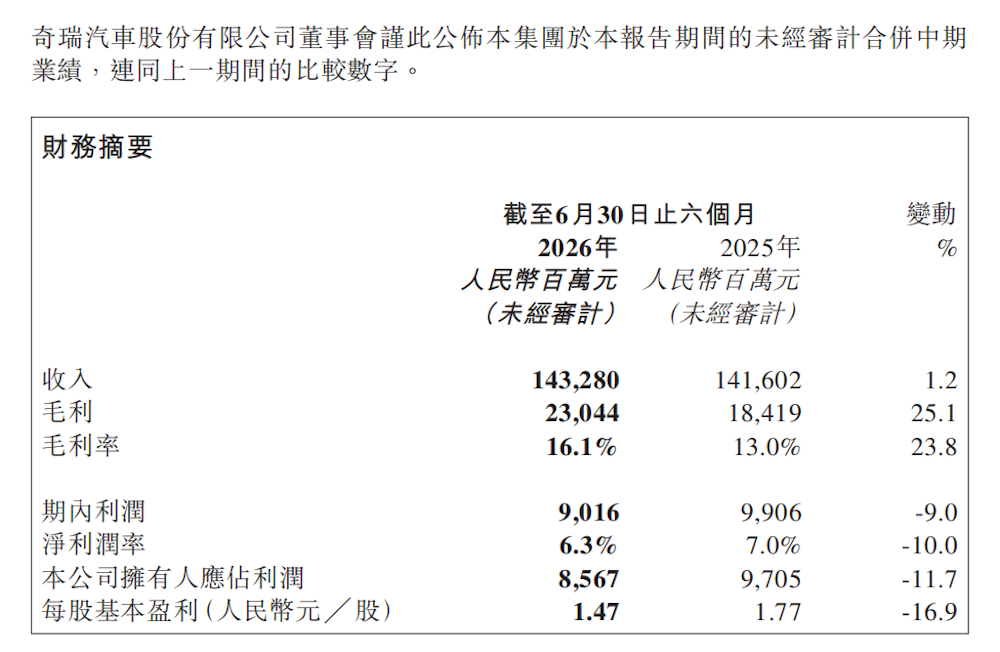
▲奇瑞上半年收入同比增长1.2%
不过,并非所有传统车企今年上半年都能稳住营收。
长安上半年营业收入为656.34亿元,同比下降9.71%,核心原因是国内销量下滑直接拉低收入。
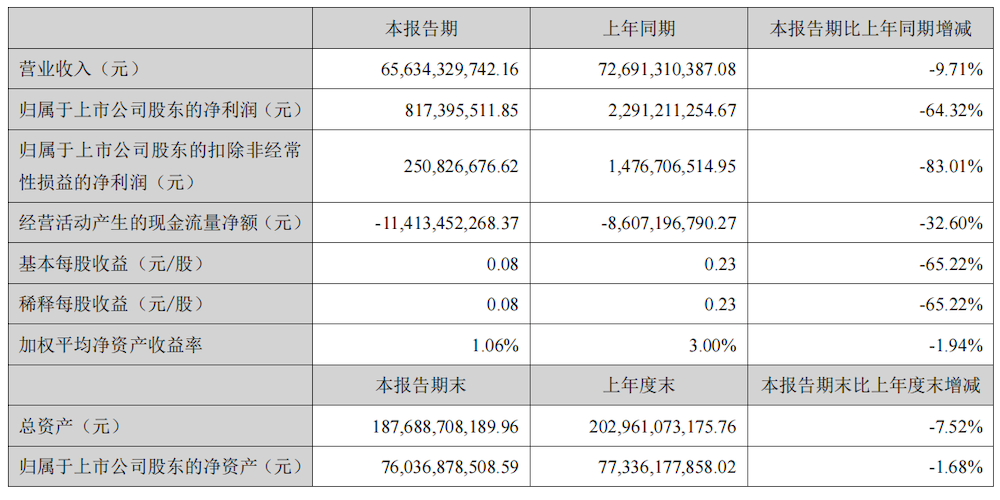
▲长安上半年营业收入656.34亿元
上半年长安总销量为111.9万辆,同比减少17.44%;国内收入为436.92亿元,同比下降27.68%,占比降至66.57%。国内需求走弱叠加行业价格战,燃油车市场份额持续萎缩,是营收缩水的直接推手。
海外方面,长安上半年海外收入为219.4亿元,同比大增78.77%,占比提升至33.43%。
比亚迪上半年营收3448亿元,同比下降7%,上半年比亚迪新能源汽车累计销量180.85万辆,同比下滑15.72%,其中国内收入同比下滑30.68%。
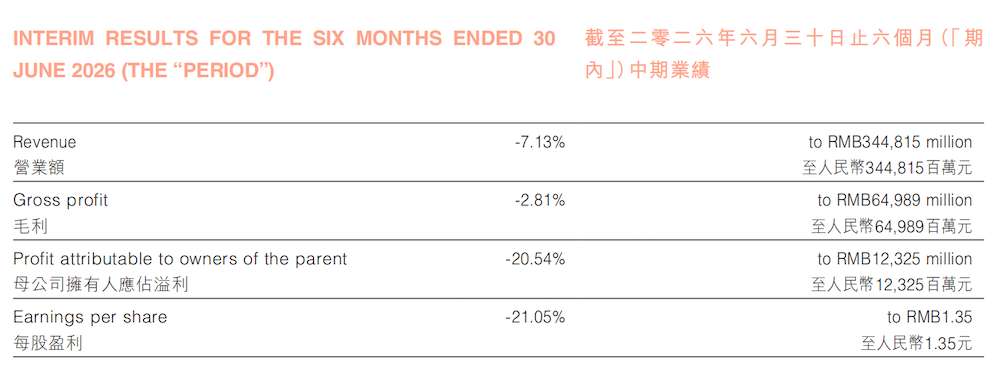
▲比亚迪2026年上半年营收3448.15亿元
不过,比亚迪上半年出口表现值得注意:上半年出口79.2万辆,同比大增67.8%;海外收入1812.68亿元,同比增长33.92%,占总营收比重达52.57%。
这是比亚迪成立以来海外收入占比首次突破50%,意味着其增长逻辑正在变化:过去依赖中国市场规模扩张,如今开始依赖全球市场的多元化需求驱动。
上汽上半年营收为2986.5亿元,同比下滑0.31%,基本与去年持平。
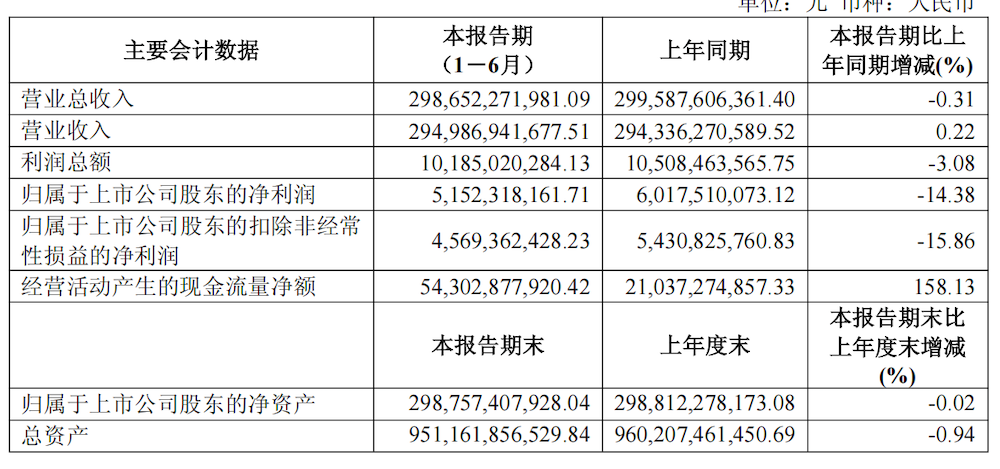
▲上汽上半年营收同比微降0.31%
2、7大新势力半年入账近3000亿元 仅3家营收下滑
再看新势力阵营,7家新势力2026年上半年营收总额为2976亿元。
其中,蔚来是14家车企中营收增速最高的车企,上半年营收为576.70亿元,同比增长85.8%,核心原因是销量大涨和高毛利车型的热销。
蔚来上半年交付19.11万辆,同比大涨67.4%;高价值车型持续热销、占比提升,直接拉高营收总额,汽车销售额518.42亿元,同比增长98.8%。
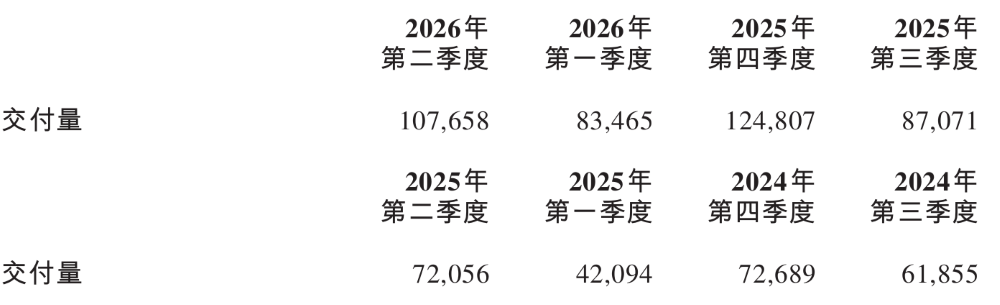
▲蔚来2026年上半年交付19.11万辆
零跑上半年收入381.07亿元,同比增长57.2%,创同期历史新高,核心驱动力是销量大涨。
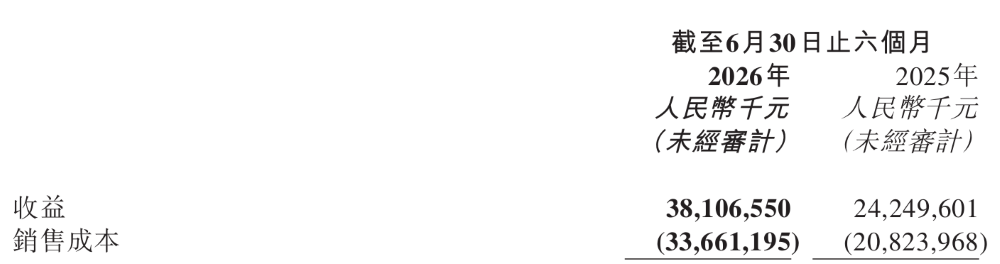
▲零跑2026年上半年收入同比增长57.2%
上半年零跑新车交付量为35.65万台,同比增长60.8%,位居中国新势力品牌销量榜首;出口9.63万台,同比增长372.6%,已超过2025年全年出口总量。
岚图上半年收入181.59亿元,同比增长42.4%,主要靠新车交付量提升,加上后市场和技术服务业务带动。
上半年岚图累计交付7.63万辆,同比增长35.9%;整车收入164.7亿元,同比增长36.2%,是营收核心支撑。
此外岚图同期后市场业务收入为11.87亿元,同比增长113.5%;技术服务收入为4.57亿元,同比暴涨591.7%。后市场与技术服务成为岚图营收的重要增量来源。
2026年上半年,小米智能电动汽车及AI等创新业务收入448亿元,同比增长12.3%,占集团总收入的比例达到21.5%。去年同期,这一比例约为17.5%。

▲2026年第二季度小米集团各业务营收占比
此外,3家新势力车企营收同比下滑。
理想上半年营收为486.50亿元,同比下降13.4%,其中车辆销售收入455.997亿元,同比下降14.9%。财报指出,车辆销售收入减少主要由于不同产品组合导致平均售价下降以及车辆交付量减少。
理想上半年交付约19.35万辆,同比减少5.2%,老款清库、新品爬坡等因素一定程度上影响了销量。
赛力斯上半年营业收入574.93亿元,同比下降7.87%,除受外界多重因素影响外,产品结构变化和主力车型迭代过渡期导致销量与单价承压。
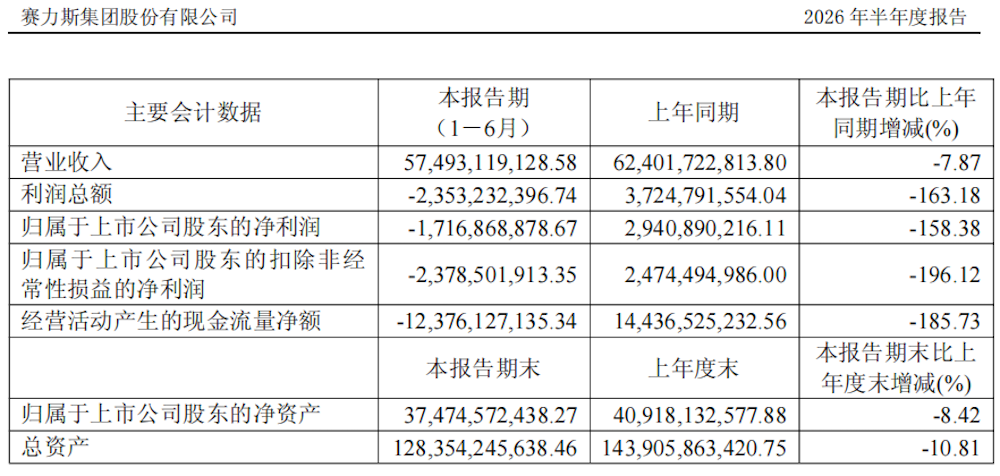
▲赛力斯上半年营业收入574.93亿元
今年二季度正值问界车型清库存、新一代M9和M6爬坡上量的换挡期,新车产能及销售规模效应尚未充分释放。
小鹏2026年上半年总营收为327.8亿元,同比下降3.8%,主要原因是整车销售承压,汽车销售收入为280.5亿元,同比下滑10.3%,但服务及其他收入达到47.3亿元,同比大增67.1%,一定程度上缓冲了整车营收下滑对总营收的冲击。
二、14大车企仅一家净利增长 宁德时代是车企总和两倍有余
从净利润表现来看,14家车企中,仅零跑实现盈利且净利同比上涨,蔚来则实现大幅减亏,其余12家或净利润下滑、或亏损扩大、或由盈转亏。
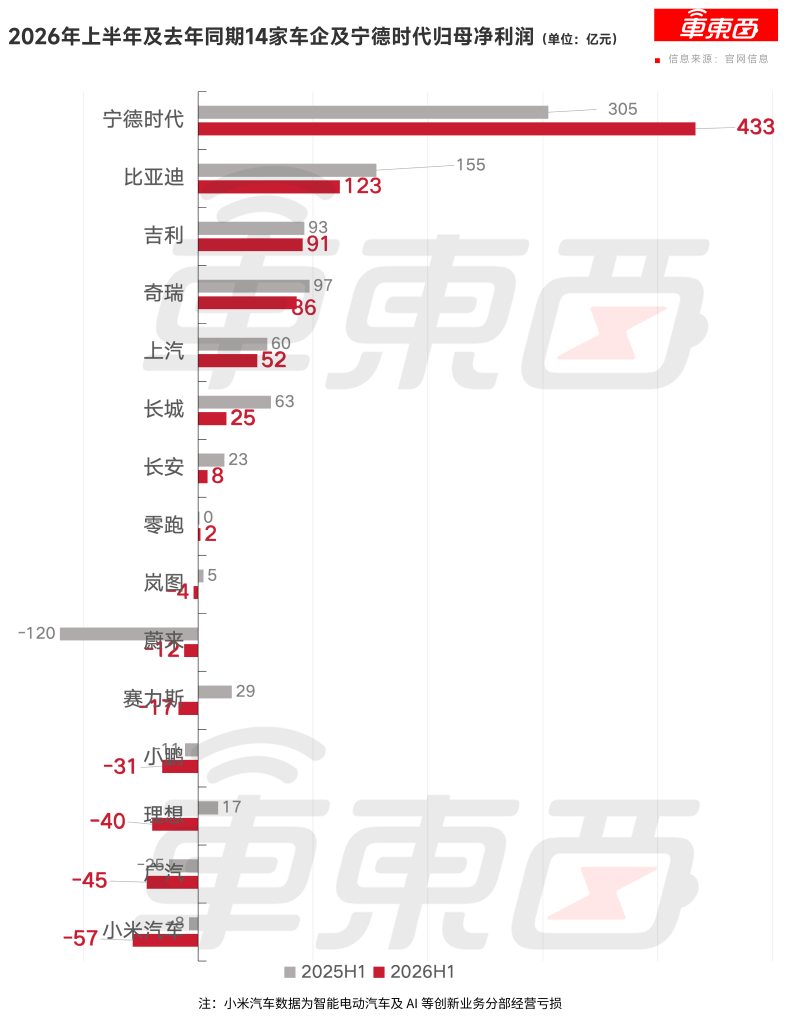
▲2026年上半年及去年同期国内主要车企及宁德时代归母净利润
先看传统车企,广汽、长安、长城归母净利润同比跌幅均超过六成。
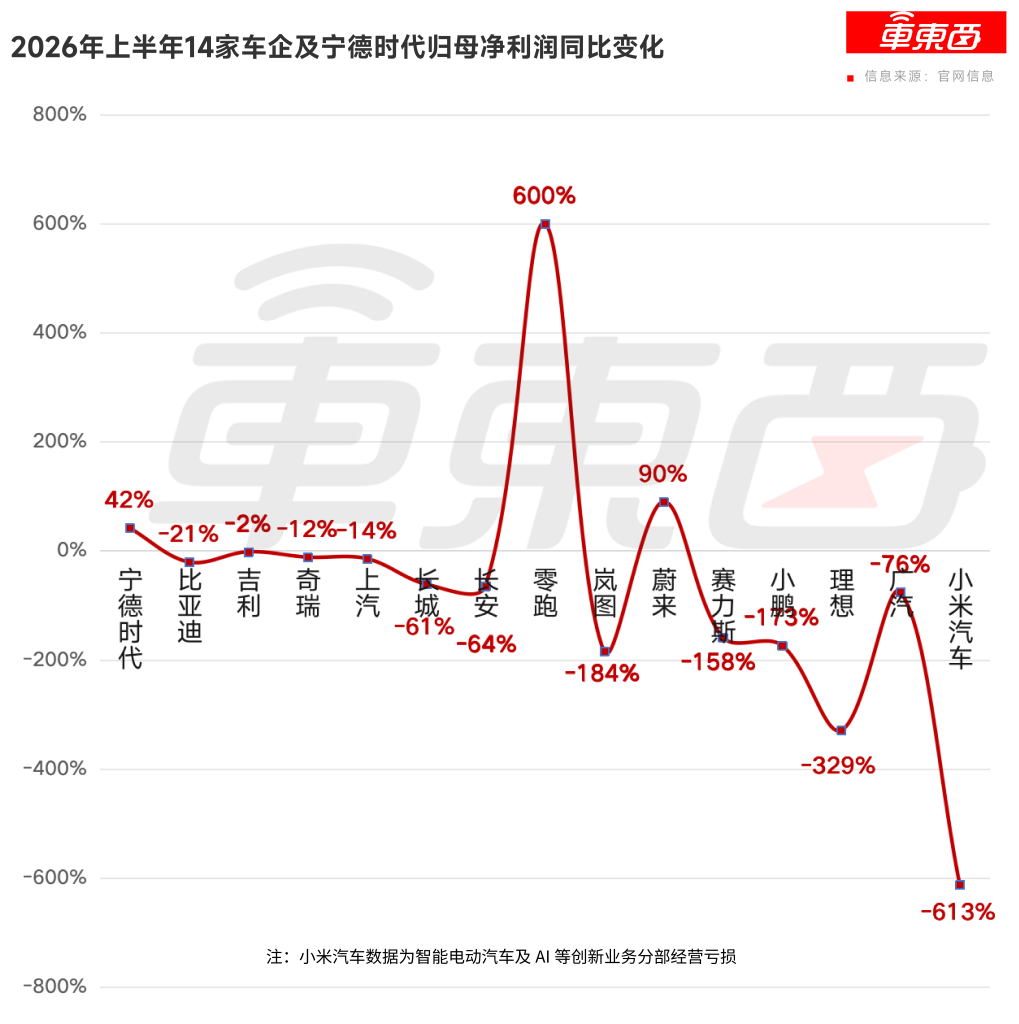
▲2026年上半年14家车企及宁德时代归母净利润同比变化
广汽集团2026年上半年归母净亏损44.67亿元,亏损同比扩大75.98%,主要原因是国内车市价格战激烈、自主品牌加大销售投入、合资品牌销量下滑,以及汇率波动产生汇兑损失。
值得注意的是,广汽旗下的合资品牌正加速失血,广汽丰田上半年销量35.6万辆,同比增长3.29%,但广汽本田上半年只卖出6.83万辆,同比暴跌55.82%。
长城2026年上半年归母净利润24.64亿元,同比下降61.11%;扣除非经常性损益后的净利润16.1亿元,同比下降55.04%。
针对净利润同比变动的原因,长城汽车在财报中提到,主要系海外税收政策补贴收益收回延期,以及汇率波动所致。
事实上,长城汽车的毛利率保持在18.37%,与上年同期的18.38%几乎持平,这说明公司产品的盈利能力并未受到根本性影响。
长安上半年归母净利润8.17亿元,同比下降64.32%。作为核心指标的经营活动产生的现金流量净额为-114.13亿元,上年同期为-86.07亿元。
从账面上来看,长安的财报确实有所压力,长安汽车在财报中明确表示,净利润下滑主要系销量下降及汇兑收益减少所致。
上半年长安总销量111.89万辆,同比减少17.44%;同时其汇兑收益大幅减少,从去年同期的净收益13.56亿元转为净损失2.3亿元,一进一出相差约15.86亿元。
不过,长安在公告中指出,扣除汇兑收益影响后,归母净利润实际同比增长12%。这意味着长安的主业盈利能力实际在改善。
再看新势力这边,零跑上半年净利润为2.1亿元,同比增长约600%,2025年同期为0.3亿元,主要靠销量大增带动毛利增长,以及经营利润扭亏为盈。
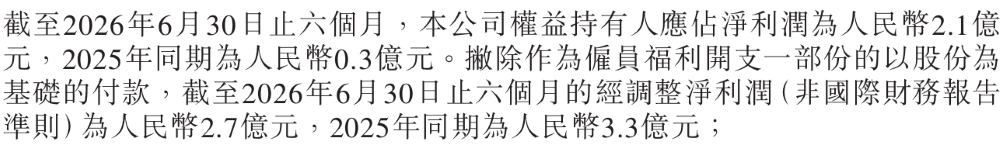
▲零跑2026年上半年净利润
上半年零跑全球交付35.65万辆,同比增长60.8%,销量规模上来后,毛利总额从34.3亿元增至44.5亿元,经营利润也由去年同期的亏损0.9亿元转为盈利1.3亿元。
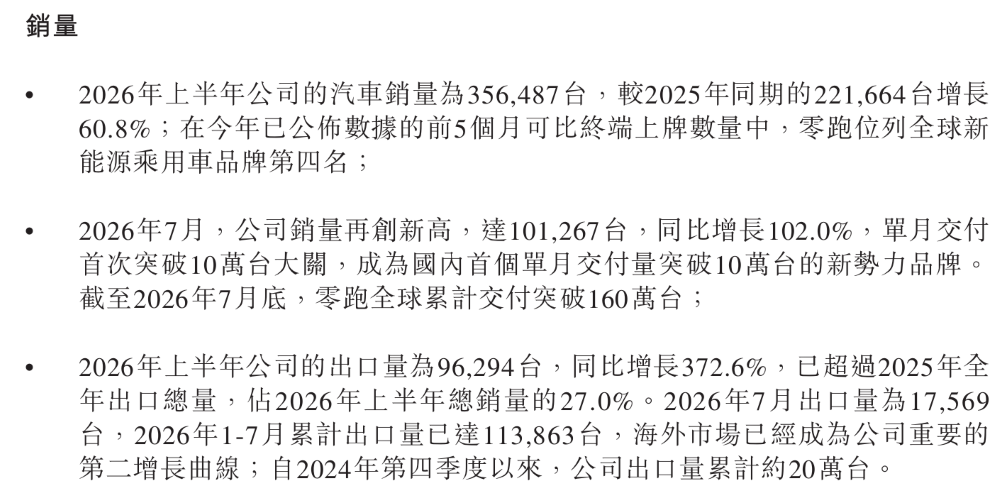
▲零跑汽车2026年上半年销量
值得注意的是,零跑今年上半年股份支付费用大幅减少,从去年同期的3.0亿元降至0.6亿元,如果剔除这个因素,按经调整净利润口径看,今年上半年是2.7亿元,反而比去年同期的3.3亿元下降18%。
按照公认会计准则计算,蔚来2026年上半年归母净亏损大幅收窄至12.18亿元,相比上年同期的120.32亿元减亏约90%,但仍未实现真正盈利。
亏损大幅收窄的核心原因是规模效应释放和毛利率大幅提升,ES8、ES9在40万元以上市场的良好表现推高单车均价,上半年整车毛利率18.5%,较一年前提升8.2个百分点。
赛力斯、理想、岚图则由盈转亏。
上半年赛力斯归母净利润为-17.17亿元,上年同期为盈利29.41亿元,同比大幅下滑158.38%。
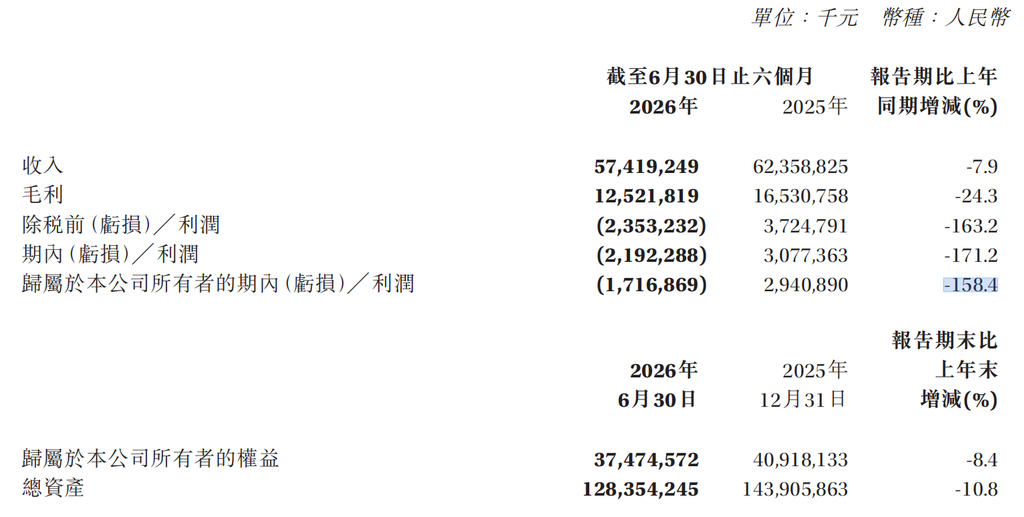
▲赛力斯2026年上半年财务业绩
赛力斯利润转亏的核心原因是核心零部件价格阶段性上涨叠加存量适配性受限资产计提减值,挤压了盈利空间。
扣除非经常性损益后,赛力斯2026年上半年归母扣非净利润为-23.79亿元,上年同期为24.74亿元,同比下滑幅度高达196.12%,主业盈利能力出现明显收缩。
理想上半年归母净亏损39.94亿元,而2025年同期为净利润17.44亿元;亏损与不同产品组合导致的平均售价下降以及车辆交付量减少有关。
岚图上半年净亏损3.89亿元,而2025年同期净利润4.64亿元,由盈转亏,财报指出,受碳酸锂、内存等原材料上涨影响,其盈利空间受到直接冲击。
小米智能电动汽车、AI及其他创新业务今年上半年的经营亏损为57亿元,去年同期经营亏损为8亿元,亏损扩大613%,进入了成本增长更快的阶段,供应链成本上涨以及在持续加大增程技术布局短期内都可能影响其盈利表现。
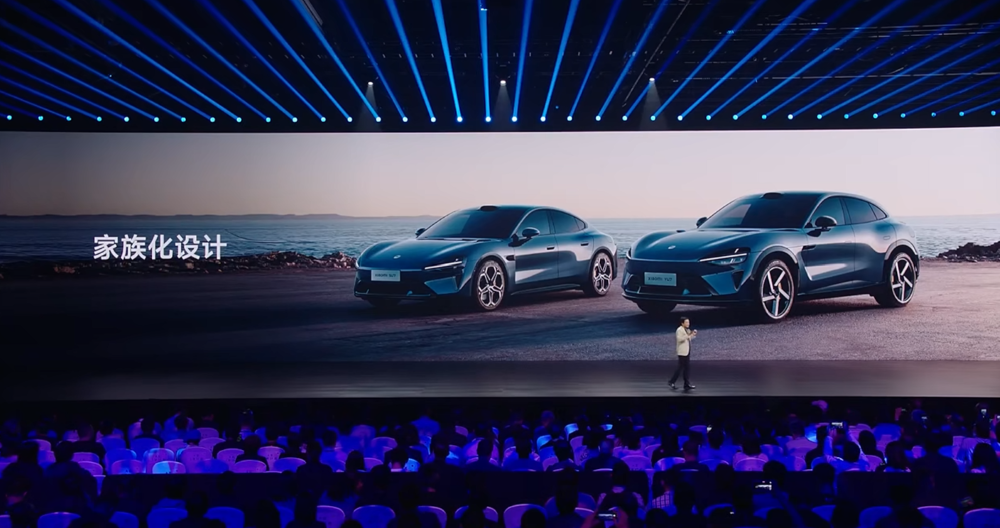
▲小米YU7与小米SU7
小鹏今年上半年净亏损约为31.2亿元,而去年同期净亏损约为11.4亿元,这与研发投入激增密切相关,今年上半年小鹏研发花了58.2亿元,同比增长39%。
值得注意的是,宁德时代2026年上半年归母净利润432.8亿元,同比增长41.98%,一家净利润是14家车企总和(180亿元)的2倍有余,日均净赚约2.4亿元。
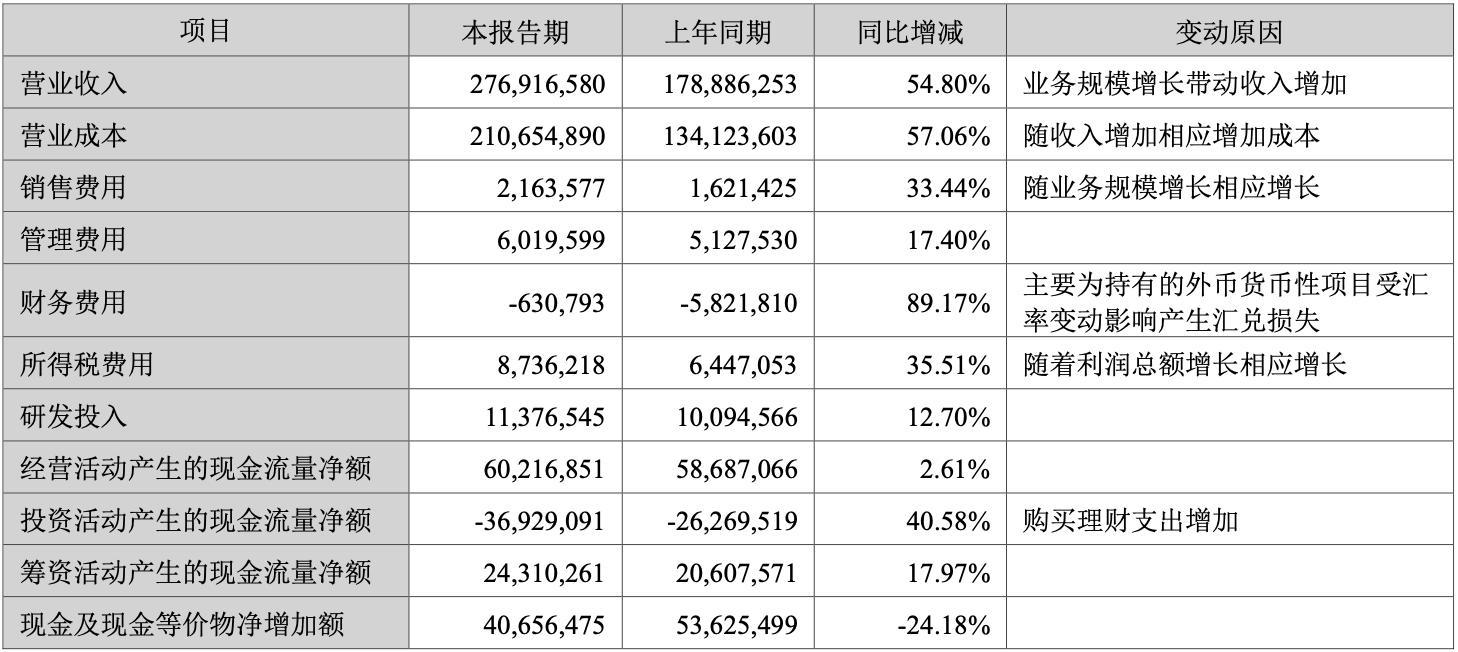
▲宁德时代2026年上半年财务信息
产业链利润分配严重失衡,“卖车不如卖电池”在2026年上半年再次被印证。整车企业承担了价格战、原材料涨价、渠道扩张和研发投入的多重压力,而头部电池企业凭借技术壁垒、规模优势和议价能力,仍然保持着远超整车厂的盈利能力。
三、车企增收不增利现象明显 整体仍在加码研发
把营收和净利润放在一起看,车企“增收不增利”的现象非常明显。2026年上半年,多家车企销量和营收都在增长,但利润却大幅下滑甚至转亏。
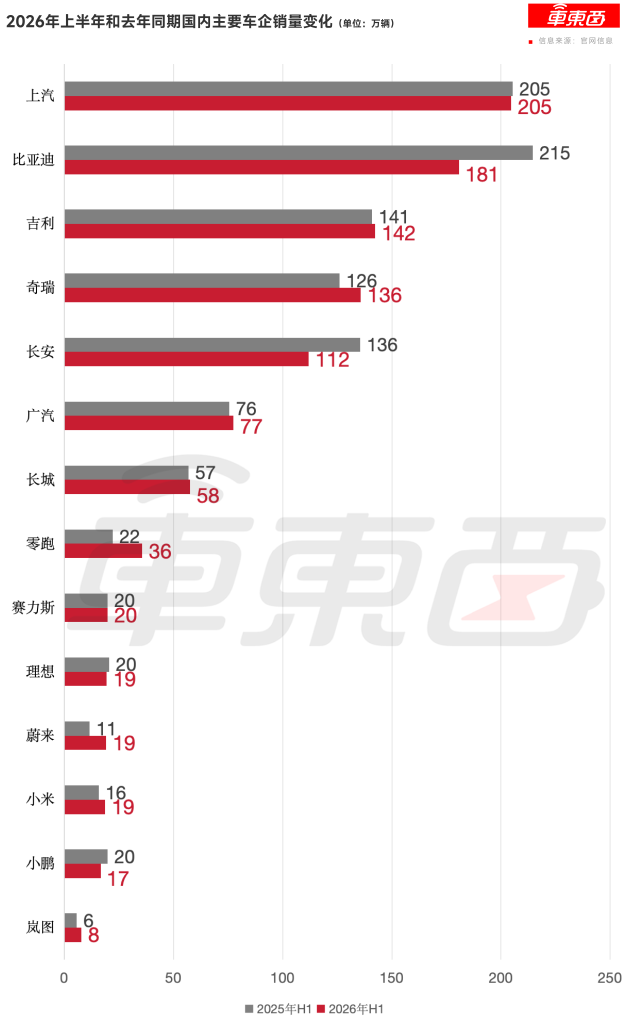
▲2026年上半年和去年同期国内主要车企销量变化
这背后,既有原材料涨价、汇率波动等外部因素影响,也有产品结构切换、价格竞争、渠道投入加大等内部原因。
而毛利率、现金流和研发投入,则进一步揭示了车企在短期盈利与长期技术布局之间的艰难平衡。
先看毛利率,传统车企阵营,毛利率同比改善的有比亚迪、上汽、广汽、吉利、奇瑞,长城、长安则略有下滑。
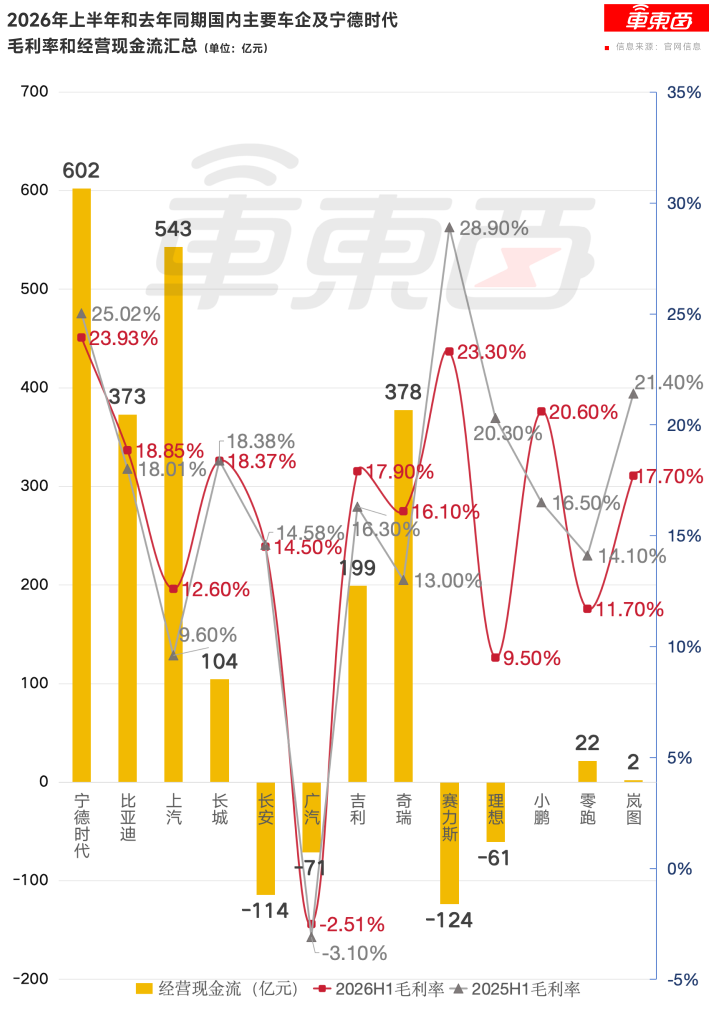
▲2026年上半年和去年同期国内主要车企及宁德时代毛利率和经营现金流汇总
新势力阵营,毛利率同比改善的有蔚来、小鹏,而赛力斯、理想、零跑、岚图、小米毛利率承压。
值得注意的是,宁德时代毛利率为23.93%,虽然同比下降1.09个百分点,仍超过绝大多数车企。
这说明,在整车价格战和原材料涨价的双重挤压下,多数车企的毛利率空间被进一步压缩,而头部电池企业依然保持着较强的盈利韧性。
再看研发投入,今年上半年13家车企(小米汽车业务研发投入未披露)中9家同比增长、4家减少。
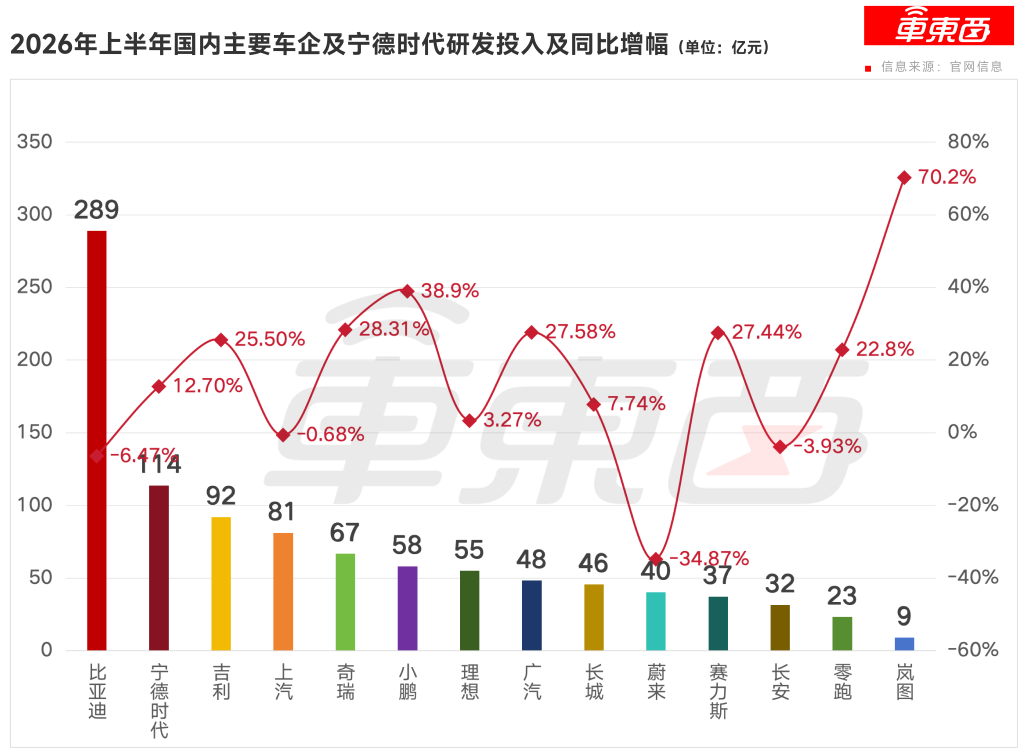
▲2026年上半年国内主要车企及宁德时代研发投入和同比增幅
传统车企研发投入总额前三名分别是:比亚迪289亿元、吉利91.99亿元、上汽81.11亿元。
其中,比亚迪上半年研发投入约289亿元,研发投入规模领先一众国内车企;与此相对应的是,比亚迪今年上半年一口气端出了第二代刀片电池、兆瓦闪充系统、天神之眼5.0智驾系统和第五代DM技术这几张王牌,随后又推出了璇玑A3芯片和“迪迪虾”智能体,技术成果持续涌现。
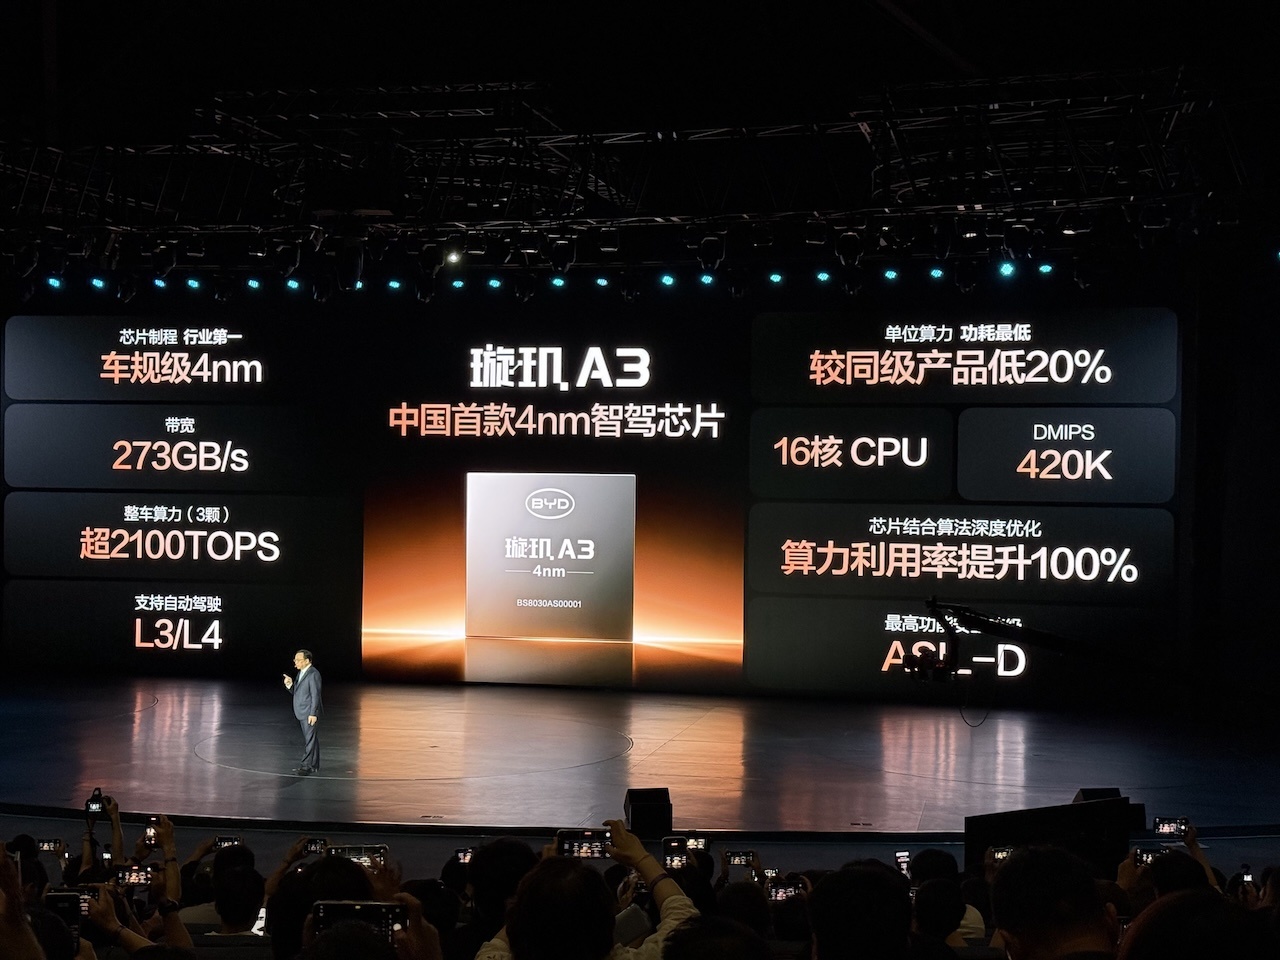
▲璇玑A3芯片参数
吉利研发费用91.99亿元,同比增长26%,是今年上半年传统车企中研发投入总额第二的企业,按财报口径,吉利研发费用增加主要与新能源智能车型开发相关,其余研发开支用于智能化技术及其他相关领域。
上汽今年上半年的研发费用为81.11亿元,同比下降0.68%,主要用于新能源、智能网联、数字化等技术研发。
奇瑞今年上半年的研发投入同比增速第一,研发开支66.72亿元,同比增长28.3%,重点投向电动化技术、汽车平台架构、辅助驾驶及智能座舱等领域。
新势力已有数据中,研发投入总额前三名是:小鹏(58亿元)、理想(54.98亿元)、蔚来(40.3亿元)。小鹏上半年研发约58亿元,同比增长约38.9%,主要由于扩充产品组合以支持未来增长,与新车型及AI相关技术开发相关的开支增加。
理想上半年研发费用54.98亿元,同比增长3.3%,研发费用保持相对稳定。
蔚来2026年上半年研发费用为40.30亿元,同比下降34.87%,是“蔚小理”中唯一同比下滑的一家。蔚来CFO曲玉在二季度电话会上提到,2026年各季度Non-GAAP研发费用会维持在25亿元左右的基准水平,按需动态微调。
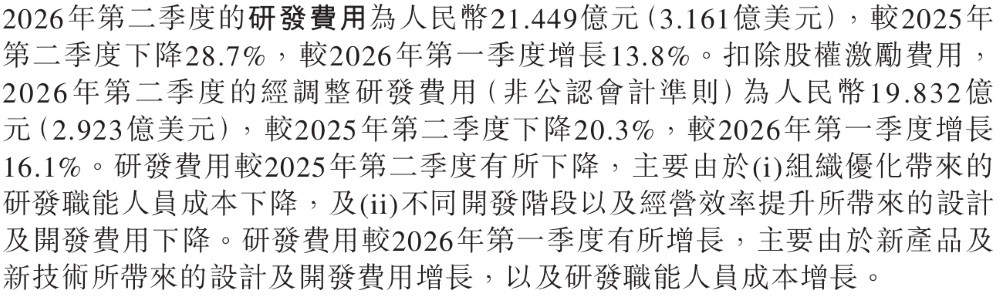
▲蔚来2026年第二季度研发费用
新势力中研发投入同比增速第一的是岚图,研发费用9.11亿元,同比增长70.2%,主要由于新车型开发、三电及智能化开发相关费用增加。
整体来看,虽然多家车企今年上半年盈利能力受到挑战,但研发投入仍在持续加码,都在为下一轮竞争蓄力。
再看经营现金流。经营现金流一定程度上反映企业主营业务的造血能力,有可比数据的11家车企中,7家车企经营现金流情况改善,传统车企阵营,经营现金流为正的有比亚迪、上汽、长城、吉利、奇瑞。
长安上半年仍然处于现金净流出状态,经营现金流承压,上半年公司经营活动产生的现金流量净额为-114.13亿元,上年同期为-86.07亿元。
新势力阵营,今年上半年理想、赛力斯均处于现金净流出状态,不过理想在今年二季度经营现金流转正。
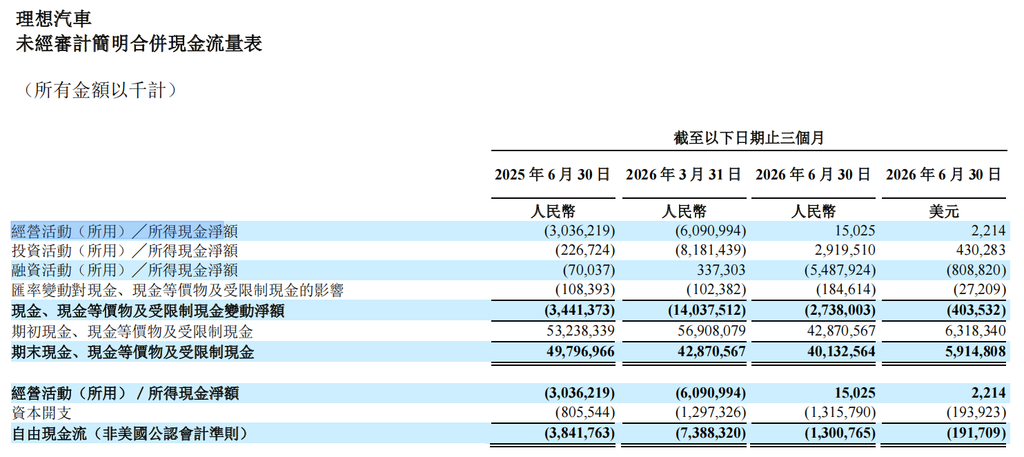
▲理想汽车二季度经营现金流转正
整体来看,现金流分化并非简单的强弱之分,而是不同车企在全球化阶段、产品周期、渠道策略和供应链结算方式上的阶段性映射。
真正决定胜负的,不是单期现金流是否为正,而是现金储备、融资能力、经营现金流改善趋势,以及能否在销量、库存、账期和资本开支之间找到可持续平衡。能穿越周期的企业,一定是在短期回款和长期投入之间踩准节奏的企业。
结语:汽车行业分化加剧
2026年上半年,14家车企及宁德时代的财报揭示出一条清晰的分化线:全球化布局与高端化产品已成为车企增长的重要引擎,而合资品牌对业绩的拉动能力则持续下滑,产品迭代滞后、成本管控失力的车企,往往会面临更大的经营压力。
2026年下半年,产品迭代、成本管控、现金流韧性、全球化运营效率和战略执行力等都将影响车市淘汰赛的最终走向。对于仍在亏损泥潭中挣扎的车企而言,窗口期正在快速收窄。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”