
围剿宁德时代,救不了车企


作者|凌敏
出品|汽车大观
一段车间视频,最近把宁德时代推上了舆论风口。
视频里,一名男子情绪失控,赤身走在生产车间。很快,配文开始将矛头指向宁德时代,“被车企弃用”的说法随之扩散。尽管相关信息随后被证实并非事实,但在情绪先于事实的舆论场里,真相往往没有传播得那么快。
宁德时代,又一次成了最容易被瞄准的“情绪靶子”。原因其实并不复杂——它赚得太多了。
当车企还在价格战中不断压缩利润空间,宁德时代却交出了一份截然不同的成绩单。
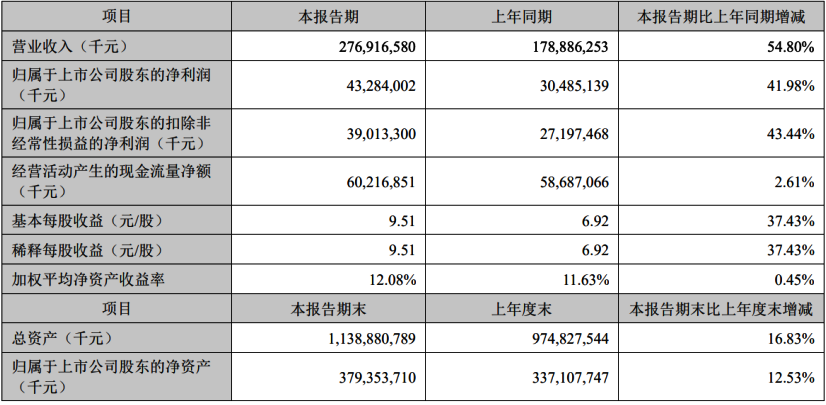
2026年上半年,宁德时代实现净利润432.84亿元,同期A股、港股15家主流上市车企的归母净利润拢共也就210.48亿元,宁德时代一挑十五,还能让他们一只手。
如此强烈的反差,很容易被转化成情绪。一个原本复杂的产业链关系,被迅速压缩成了一个简单的故事:车企被电池厂“卡住了”,宁德时代赚得太多了,所以车企应该换掉它。
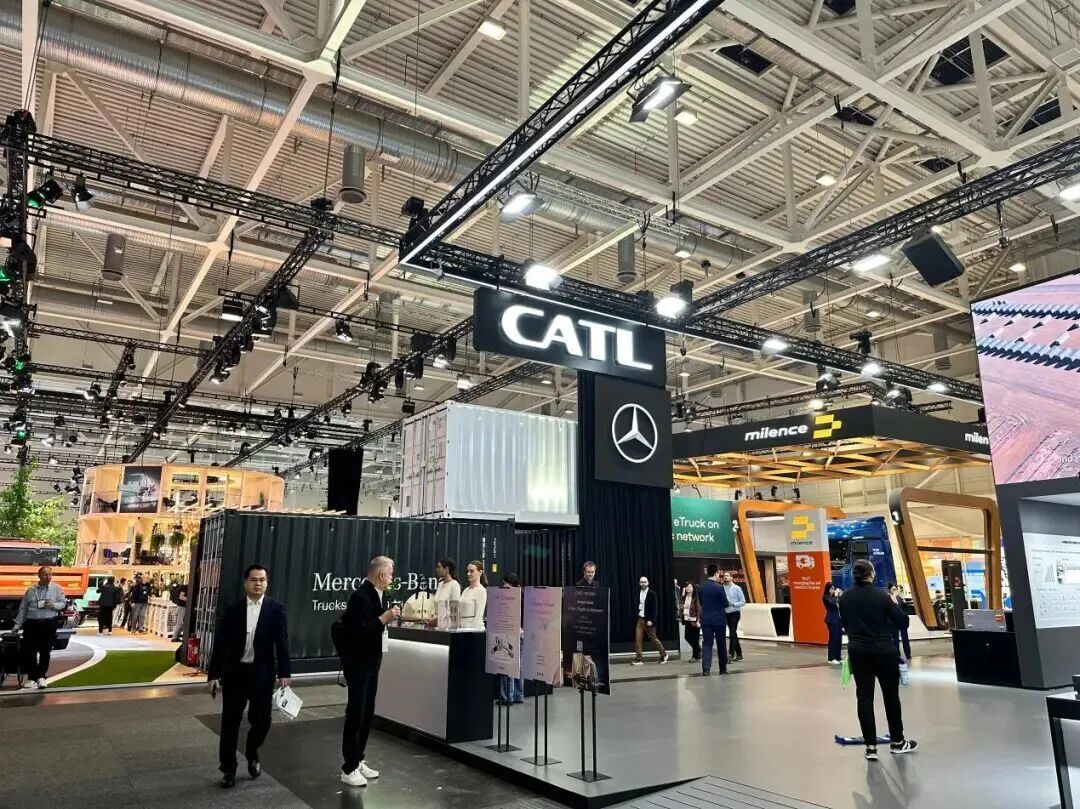
在大家还在讨论“宁德时代是不是正在被车企抛弃”时,宁德时代却在继续向外扩张。在德国汉诺威国际商用车展上,宁德时代携钠电池、超快充技术、商用车电池系统等,向海外市场集中展示最新的技术成果。
一边是舆论场里的“被弃用”,另一边却是产品继续向全球市场推进。这种反差,才最值得被重新审视。
在一个剧烈折叠、充满不确定性的产业周期里,真正值得警惕的,从来不是一家供应商赚得多,而是当行业焦虑找不到出口时,把一个复杂的产业竞争问题,简单归结成“谁赚得多,谁就该被打倒”。
宁德时代可以被挑战,也应该被挑战。但宁德时代只是竞争的结果,而不是问题本身。
宁德时代,真就不可替代?
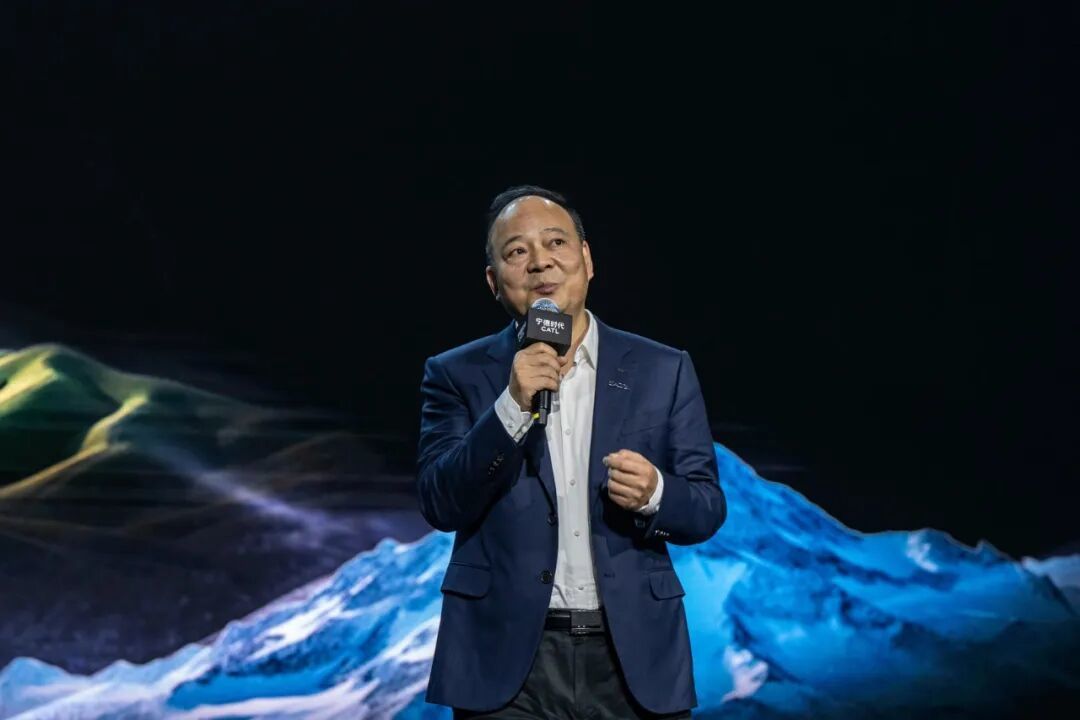
9月,世界动力电池大会上,宁德时代董事长曾毓群罕见地把话说得很直。
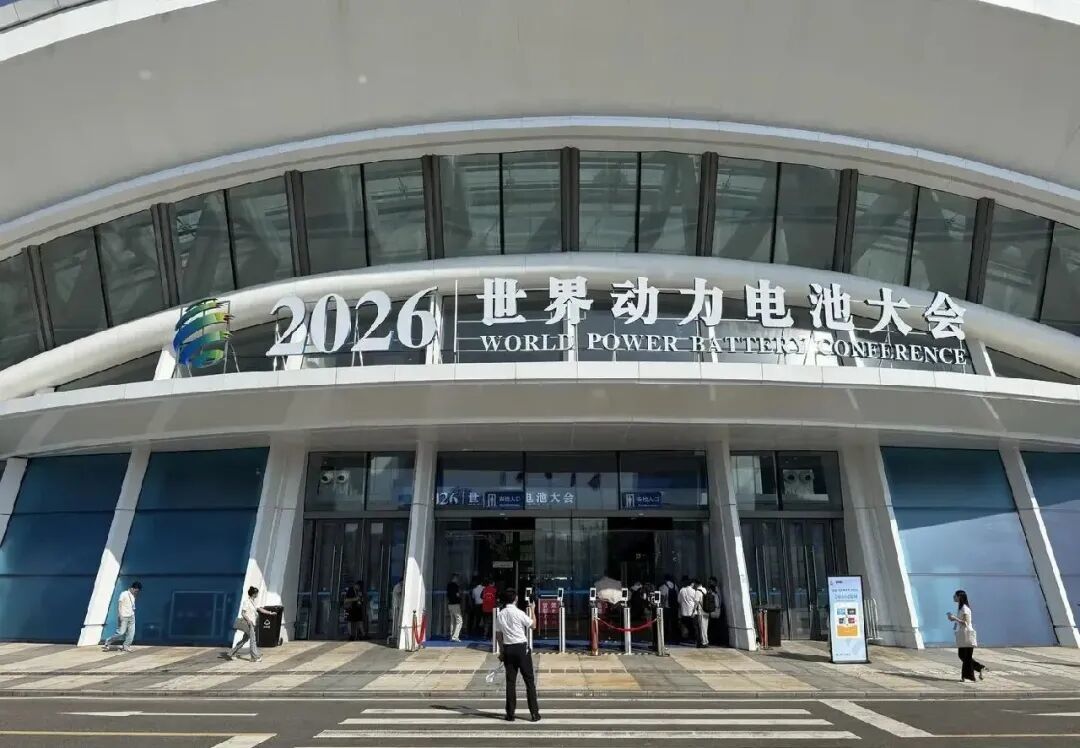
“大家比速度、比参数、比价格,开发周期越来越短。”紧接着,他又抛出一句更尖锐的话:“速成,是以牺牲产品质量和消费者信任为代价。”
台下汇聚着新能源产业链的众多核心企业。曾毓群没有点名,但行业显然听得懂。
曾毓群还引用了木桶效应:一台车最终的续航、寿命和安全表现,并不是由最好的那颗电芯决定,而是由最差的那颗电芯决定。
这句话背后的潜台词也很清楚:
供应商可以更换,但大规模制造下的品质控制能力,很难一并替换。
今天的动力电池行业,其实越来越像芯片产业。能把一款产品在实验室里做出来,是一回事;能够把它稳定地、大规模地、以高良率持续制造出来,则完全是另一回事。
能量密度提高,可能带来热管理和安全上的新挑战;快充速度提升,对材料体系、结构设计和热管理能力提出更高要求;成本持续下降,则意味着制造效率和材料利用率必须不断提升。每一个指标都在进步,但也都在牵制其他指标。任何一个制造环节出现细微波动,都可能在最终产品上被放大。
拿涂布来说,这是动力电池制造中极为关键的一道工序。涂布速度越快,单位时间内产出的极片越多,设备利用率越高,单块电池的制造成本也越低。
但效率越往上走,制造难度也越高。涂布速度过快,浆料的流动和铺展就更难保持稳定,极片可能出现厚度不均、边缘缺料甚至开裂等问题。这些缺陷未必会在第一时间暴露,却可能在后续的叠片、卷绕、长期充放电过程中最终影响电芯的一致性、寿命甚至安全。
所以高端电池的竞争,从来不是谁没有短板,而是谁能在无数个彼此牵制的指标之间,把短板控制在最低,把一致性做到最高。
商业的真相很简单:最终还是产品说话。宁德时代能够做到全球动力电池市占率第一,是技术迭代、制造效率与品质控制,经过长期规模化生产的反复验证,最终沉淀为它今天的竞争优势。一块使用6年、行驶84万公里的电池包,容量保持率仍达到88%;张北风光储输项目运行9年后,容量保持率仍超过80%。
这些长期运行数据未必能够代表全部产品,但至少说明了一件事:当动力电池从实验室走向百万级规模应用,真正稀缺的从来不只是技术参数,而是把稳定性、一致性和耐久性长期复制下去的能力。
这也是为什么车企想要彻底摆脱头部电池企业,并没有想象中那么容易——当产品定位越高、对性能和稳定性的要求越高,供应商的选择空间反而越小。
尽管“去宁德化”声浪不断,宁德时代国内动力电池市占率反而从去年的44%提升至今年上半年的48%。
这就是现实。
赚钱不均,谁是“原罪”
同样是在世界动力电池大会上,车企也表达了自己的“委屈”。
有领导调侃表示,产业链更应该风险共担、成果共享,只是现在“电池厂成果享得多一点”;目前,上游矿产、电池、核心芯片企业拿走了产业链绝大部分收益,直接面向用户、承担最大研发与市场风险的整车厂却被困在利润通路的中间层。
乘联会秘书长崔东树此前也曾直言,车企一定要造电池,拿回利润分配的话语权。
这些声音放在一起看,真正的矛盾其实并不是“电池厂赚得多”,而是在新能源产业链快速发展之后,车企开始重新审视利润究竟应该如何分配。
这个问题,不能只看一面。
最直接的原因,是汽车在加速转型的过程中,动力电池成了整车成本最高、技术门槛也最高的环节。动力电池占电动汽车成本的40%以上,一辆20万元左右的新车,动力电池及芯片成本合计约占10万元,相当于整车价格的50%,这些都是上游企业的利润来源。
但如果把时间拉长来看,今天的电池已经便宜很多了。过去十年,动力电池价格下滑超过60%,单Wh电芯价格也从2016年的1元以上,降至如今约几毛钱。对于一辆85kWh的电动车而言,仅电芯价格下降带来的成本变化,就足以达到数万元。
所以电池成本虽然影响整车利润,但不能简单归结为“电池厂把钱赚走了”,某种程度上,车企也在不断把自己推向更高的电池成本。
电池技术成熟、成本下降之后,车企开始不断堆大电池,用更长续航争夺消费者。单Wh成本虽然越来越低,但电池容量持续增加,整包成本并不会同步下降。
与此同时,车企自身的开发模式也在制造新的成本。不同车型采用不同电芯,一款车型甚至对应一套独立的电池包方案,再叠加单独开模、生产和供应链管理,规模化带来的成本优势很难完全释放。
更现实的问题还在终端。为了抢市场、保销量,车企普新车不断降价,终端利润被持续压缩,成本向消费者传导的空间越来越小。
于是就出现了一个很典型的产业链现象:上游涨价,车企要扛;下游降价,车企也要扛。
这或许才是车企越来越强调自研电池、增加供应商的真正原因,不是一定要把宁德时代拉下来,而是希望重新获得更多选择,以及与供应商重新谈判的筹码。
真正的战场,在海外
其实在国外,宁德时代赚得比国内更多。
财报显示,2026年上半年,宁德时代境外业务实现营收871.29亿元,同比增长42.35%,大众、Stellantis、宝马、沃尔沃、丰田等全球车企,都是其海外客户。
宁德时代的海外业务已经开始进入收获期。宁德时代德国工厂已经实现盈利,匈牙利工厂也进入产能爬坡阶段。随着海外产能逐步释放,本地化生产也有望进一步降低运输及部分供应链成本。
就在9月13日,宁德时代与埃及企业BME签署合作协议,计划在埃及建设年产1GWh电池制造项目,首期投资超20亿埃及镑,主要生产重型商用车电池;项目二期规划将产能提升至5GWh,并拓展乘用车动力电池及新能源储能领域。
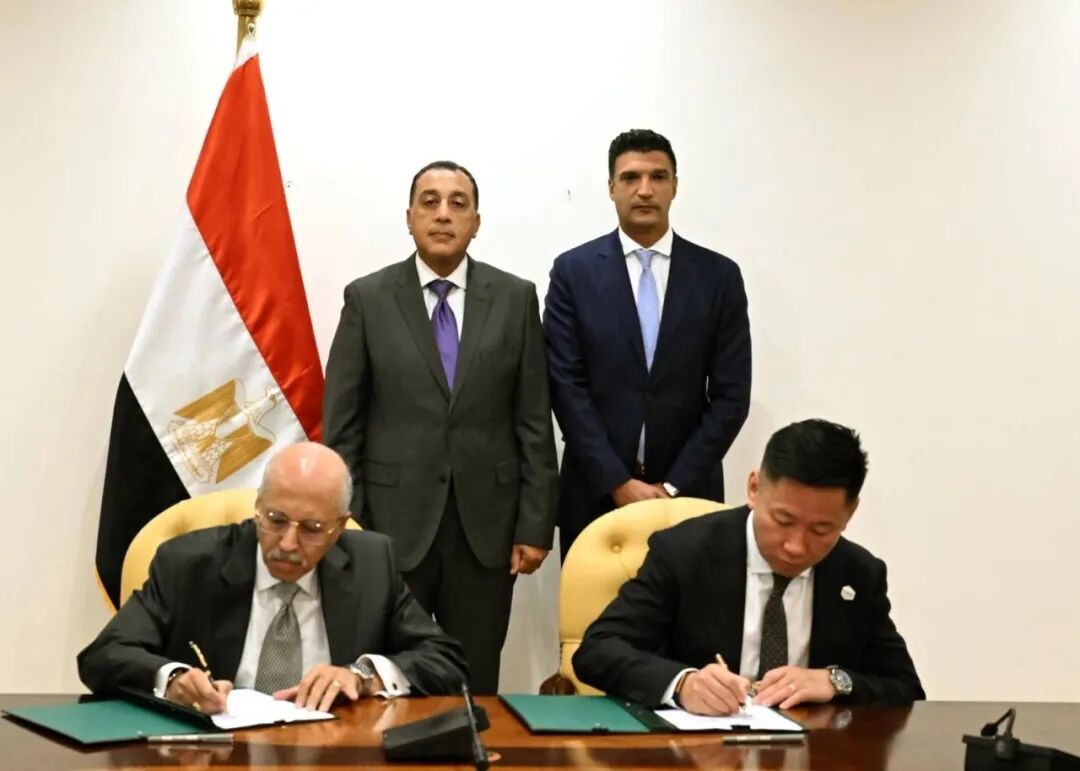
这也是一个很有意思的变化。当国内市场竞争越来越激烈,宁德时代需要证明的,不是自己能够在一个市场里赚多少钱,而是自己能否在更多市场、更多场景里持续建立竞争力。
海外市场并不是简单复制国内产能。欧洲工厂面临更高的制造成本、更复杂的劳工制度和环保要求,电池碳足迹、回收体系等合规要求,也在不断提高进入门槛。比如目前,宁德时代旗下20家电池工厂已通过ISO 14068-1国际认证,并开始推动供应链碳排放管理。
宁德时代的边界还在继续向电池之外延伸。从氮化镓、Micro LED等芯片企业的投资,到储能业务的持续布局,表面看与动力电池并不属于同一赛道,但如果把视野拉长,它们背后指向的其实是同一个趋势:汽车、电网、储能、数据中心等场景都在加速电气化,而“电”本身正在成为越来越大的产业入口。
种种举措,恰恰也让“去宁德化”有了另一种更理性的理解。
车企当然需要降低对单一供应商的依赖,但供应链多元化的真正目的,从来不是简单地“去掉谁”,更不是一场零和博弈,而是通过自研、增加供应商和探索新的技术路线,逐步掌握更多核心技术和供应链能力。
说到底,车企需要的不是“没有宁德时代”,而是即使没有宁德时代,也依然有得选。
重构已经在逐步发生。广汽、一汽近期围绕合资资产展开的一系列动作,已经释放出一个信号:以资产为纽带、优先盘活存量资源的“轻整合”,正在成为行业调整的重要方式。再往后,随着弱势车企加速出清,市场份额持续向头部集中,产业链的利润和话语权势必会随之重新分配。
到了那时,市场或许不再纠结于谁赚得多、谁赚得少了,会更加关注一个更重要的问题:当汽车产业重新掌握价值分配和定价的话语权,它究竟能够创造多大的产业价值。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”