
人形机器人:与自动驾驶、人工智能一样,仍尚需时间



如同十余年前自动驾驶兴起之时,如今人工智能席卷全球,人形机器人也被视作崭新的未来方向。但不同地区、国家对此的看法存在差异,中、美、韩属于态度最为积极的一批。各国的经济结构与社会制度各不相同,这一点在汽车行业,又与物理 AI 相结合,进一步引发热议。
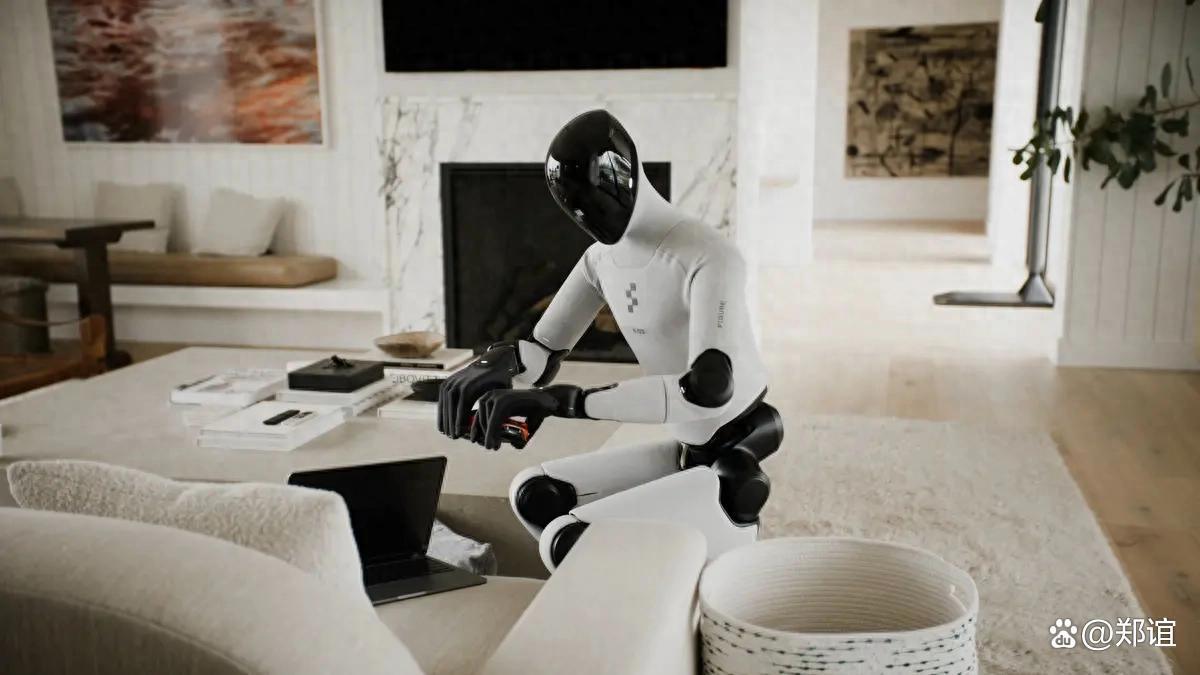
想要简单理解人形机器人,可以先看餐厅送餐,酒店,大型商场引导顾客的轮式移动机器人。当下备受热议的人形机器人,目标是进入工业现场替代人工。想要复刻人类手指关节那般灵活的动作本就十分困难;后期维护方式、维修成本能否具备经济实用性,同样是关键难题。相关统计数据已经陆续出炉,现实反而是部分场景下它带动了人力岗位增加,不光是工业岗位,文职岗位亦是如此。本文梳理人形机器人行业的整体发展脉络。
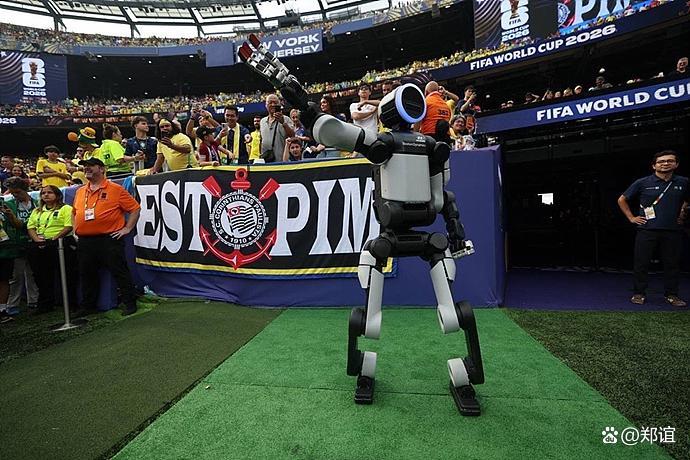
国际机器人联合会(IFR)4 月 8 日发布机器人指数:韩国每万名工人拥有 1220 台工业机器人,自 2019 年起年均增幅 7%,电子与汽车行业是工业机器人最大需求来源。新加坡以 818 台位列第二,德国 449 台第三,日本 446 台第四;其后依次为瑞典 377 台、丹麦 329 台、斯洛文尼亚 315 台、美国 307 台、中国台湾 302 台、瑞士 294 台。全球平均机器人密度为每万名劳动者 132 台。
从实际运行的绝对数量看,中国遥遥领先。中国在用工业机器人约 200 万台,约为第二名日本的 4.5 倍。2024 年全球新安装机器人合计 29.5 万台,其中 54% 落地中国。现阶段绝大多数机器人依旧集中在工业、电子电气领域。
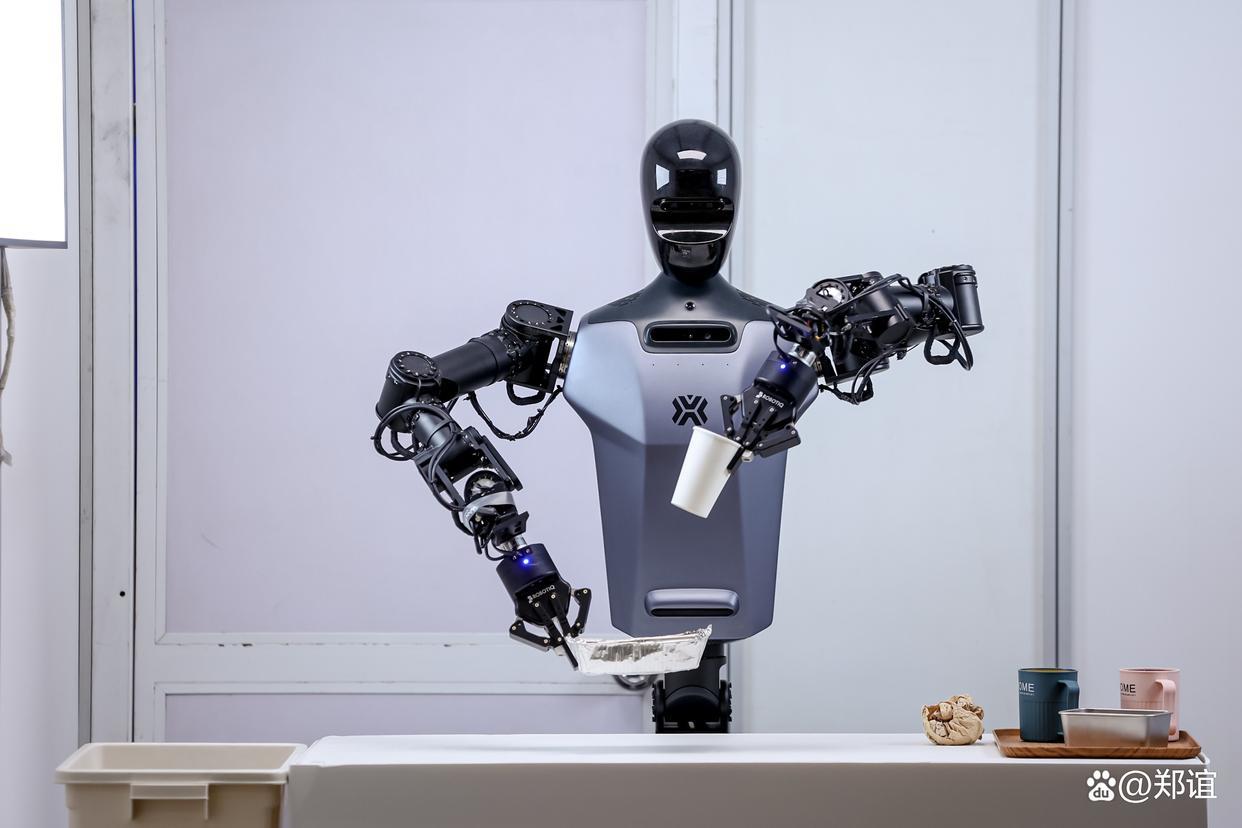
而现在人形机器人热潮兴起,越来越多车企计划把人形机器人部署至整车装配产线。2025 年 3 月竣工的现代汽车集团美国佐治亚州梅塔普兰特美洲工厂 (HMGMA) 虽尚未使用人形机器人,但放弃传统传送带,大量部署自动搬运机器人与 AI 驱动机器人。全厂合计搭载 1400 台机械臂与自动输送系统,工人与机器人数量比例达到 1:2,大幅优于美国汽车行业 7:1 的平均水平。
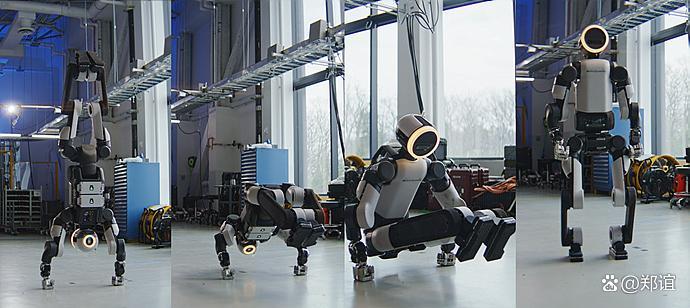
现代这座美国超级工厂目标,除焊接、涂装这类高强度工序外,把以往难以自动化的总装工序自动化率提升至 40%。汽车工厂的冲压、车身、涂装车间自动化率可达 90‑100%,但最后的总装车间自动化率仅 10‑30%。继波士顿动力四足机器人 Spot 之后,现代计划 2028 年前将下一代人形机器人 Atlas 投入总装产线,为此已经和英伟达、谷歌等全球科技巨头达成合作。
现代汽车集团会长郑义宣提出愿景:企业要超越单纯汽车制造商,转型为一家物理 AI 企业。
自动驾驶、人形机器人这类物理 AI,区别于工厂固定设备,指可以移动、依靠人工智能完成作业的设备。由于需要在非结构化环境下工作,从 AI 算法、传感器到各类硬件,待攻克的难题繁多。
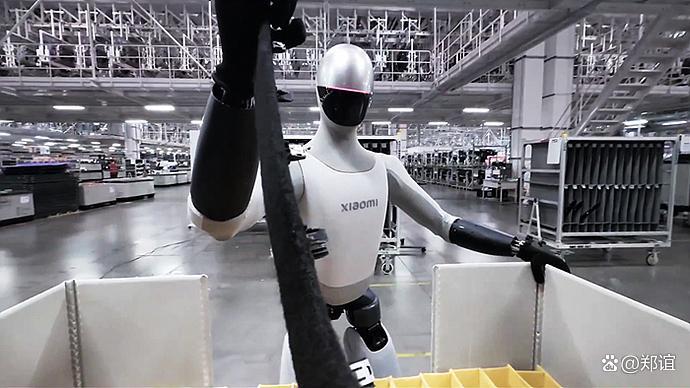
自动驾驶主要应对规则相对明确的中速环境;人形机器人需要在非结构化环境下,同时完成全身高、中、低速协同运动控制,行业评估开发难度至少是自动驾驶的 20 倍以上。让 56 处关节稳定流畅运转,远非听上去那般简单。机身自重较大,一旦在车间和工人发生碰撞,损伤后果严重;机器人之间发生磕碰,维修成本也十分高昂。
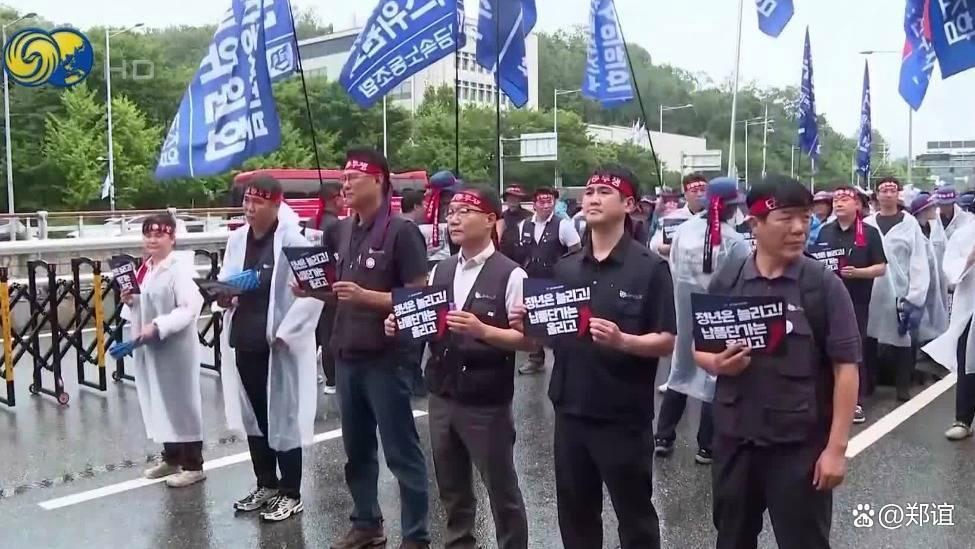
工厂智能化升级,也给劳资关系、就业市场带来全新课题。今年 7 月,现代汽车工会因担忧人形机器人导入带来就业危机发起罢工,要求自动化带来工时缩减时,切换为固定月薪制度,保障劳动者收入。
对此现代汽车强调:机器人只是辅助人类工作的工具,最终决策权与责任依旧归属人类。伴随产能从 30 万台扩充至 50 万台,企业同步推进共赢方案,计划将当地雇佣规模扩充至 8500 人。
供应链分析显示,汽车与人形机器人之间可以实现 70%‑85% 的技术协同。电机、传感器、芯片、电池等核心零部件 80% 以上可以复用电动车的成熟体系,对比初创企业,车企由此获得成本优势与大规模量产能力。整车工厂高强度重复作业场景,也成为机器人技术实时验证、迭代反馈的试验场。
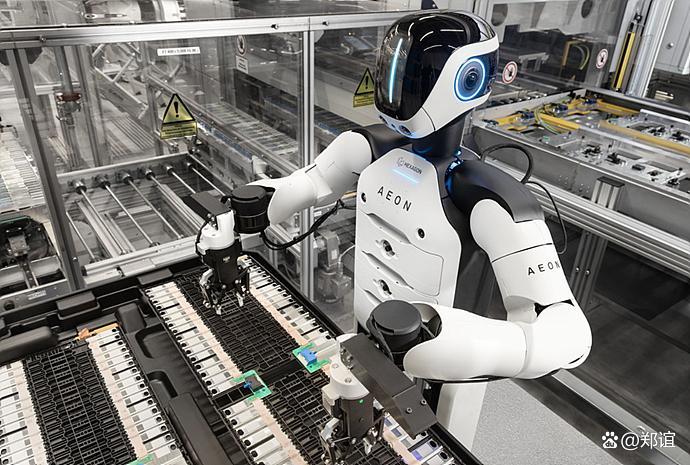
市场调研机构 Counterpoint Research 预测,到 2027 年,全球约 24% 人形机器人将部署在汽车工厂。美国单车装配人工成本达 1341 美元,是中国的两倍,面对高昂人力成本,投资机器人被视作必然选择。
罗兰贝格中国评价:人形机器人仍处在商业化早期,全球绝大多数产品依旧停留在测试原型验证阶段,大规模普及还需要数年时间;但劳动力需求上涨、产业成本下行,让它的长期增长潜力巨大。
基准情景预测,2035 年全球人形机器人市场规模将达到 3000 亿美元;乐观情景可达 7500 亿美元。如果技术迭代、供应链成熟、应用场景拓展维持现有增速,到 2050 年市场规模有望突破 4 万亿美元,规模比肩当下全球汽车产业。
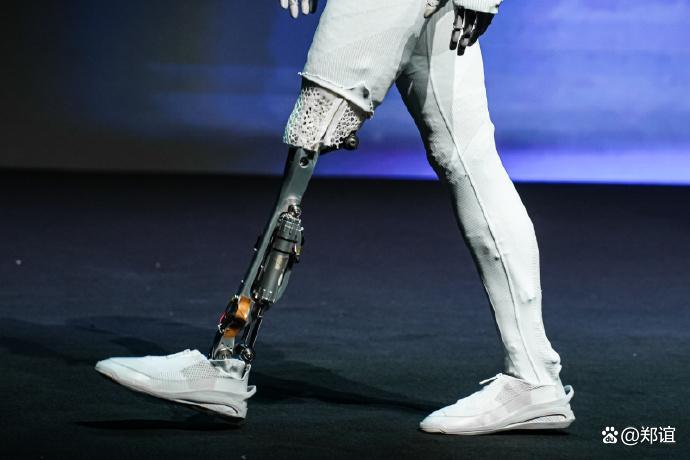
加大投资,追求降本与自动化
全球整车企业以 2027‑2028 年为时间节点展开竞争,目标实现商用人形机器人正式量产落地,攻克高难度装配工序自动化,应对人口老龄化带来的劳动力短缺。
就汽车行业现状来看,传统工业机器人已经大规模普及,如今开始逐步导入四足机器人等设备。车企把精密制造工艺、供应链、电机电控技术复用至机器人研发,智能出行与物理 AI 之间的技术边界正变得越来越模糊。
除现代集团以外,特斯拉、宝马、梅赛德斯‑奔驰等车企都在加速推进 AI 人形机器人落地生产现场,目标降低人力开销、保障制造精度、缓解用工缺口。
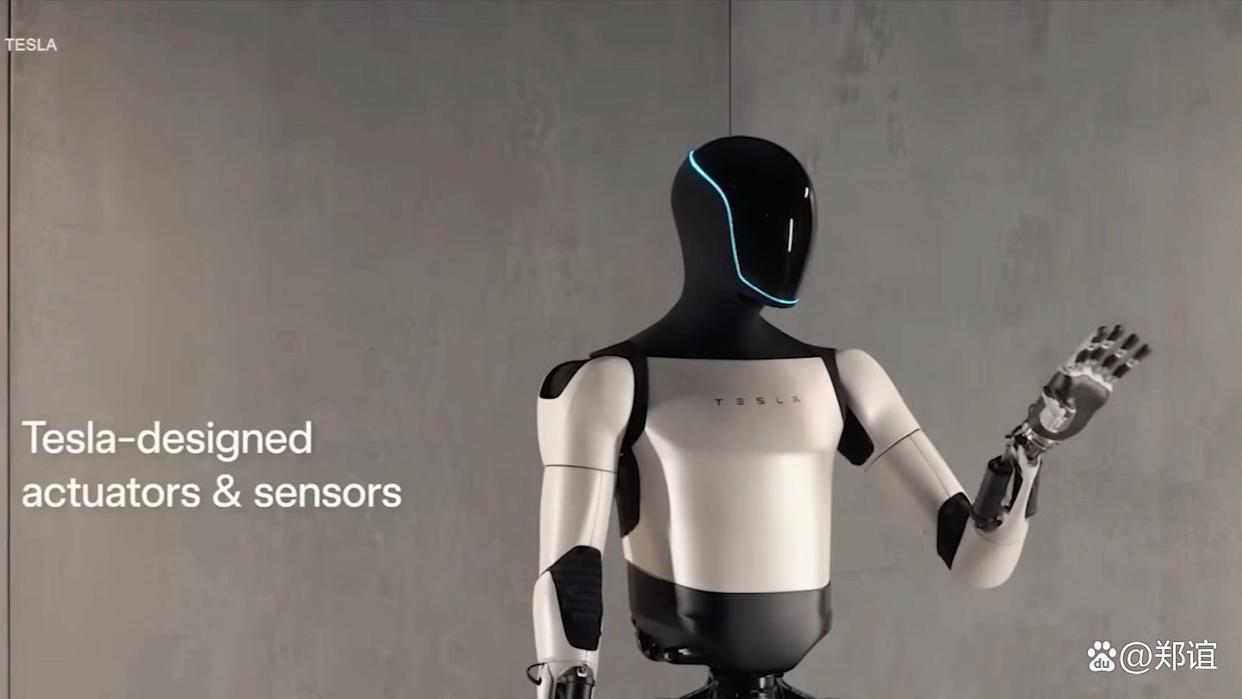
特斯拉自研人形机器人 Optimus,已经在得州超级工厂开展测试,承担电池码垛、场内物流工作。企业目标对外销售以及全厂大规模部署,但受自主决策、精细操作等技术瓶颈制约,正式量产落地节奏仍在调整。
宝马和初创企业 Figure AI 合作,在美国斯帕坦堡工厂试点 Figure 系列人形机器人。机器人已经完成车身钣金零部件精细操作、顺序物流搬运的实车量产验证,应用范围正在持续扩大。
梅赛德斯‑奔驰引入 Apptronik 的 Apollo 人形机器人,用于装配线零部件配送等物流工序。
中国企业同样攻势猛烈,已有二十余家企业正式入局 AI 人形机器人赛道。小鹏自研软硬件一体人形机器人 Iron,计划 2026 年末量产,2027 年开启全球交付。
比亚迪 8 月初发布首款商用机器人小迪,自研技术占比超 80%,用于展厅接待客户。奇瑞旗下机器人业务单元 iMO Robotics 筹备上市;力帆汽车将合作拓展至机器人领域;蔚来对自动驾驶高管创办的 AI 初创企业进行战略投资;吉利联合初创企业,大幅扩大家用发动机工厂物流搬运、车身检测岗位人形机器人试点。
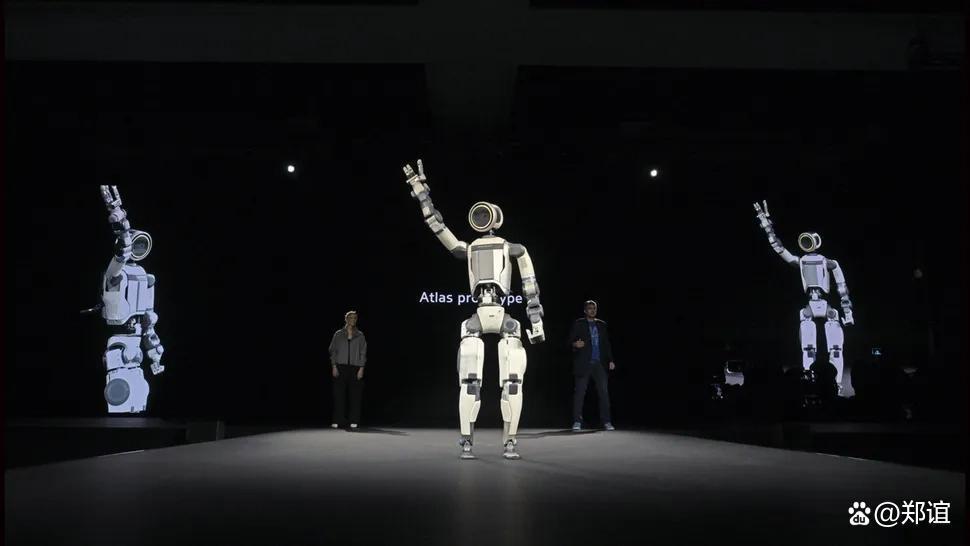
人形机器人能否突破技术与成本桎梏?
想要实现人形机器人自主判断、独立完成复杂工序并量产落地,依旧存在大量技术难关,商业化落地速度备受行业关注。
韩国部分媒体报道现代工厂导入人形机器人一事时,刻意渲染 “企业革新 VS 工会守旧” 的对立叙事,将担忧单方面强制部署的工会批评为卢德分子。但工会并非无条件抵制机器人,而是反对未经协商就强行落地。应当回顾历史:卢德运动本身,也不是单纯抗拒新技术,而是反抗威胁劳动者生存权益的权力结构以及产品品质下滑。
从技术层面看,2028 年投入产线的目标现实存疑。汽车绝大多数工序已经由固定机器人完成自动化;现在依赖人工的总装工位,极度考验手部精细操作。如今人形机器人公开演示大多是空翻、武术动作,这类动作仿真学习难度低;但是拧螺丝、布设线束这类精细手部作业,可用数据集极度匮乏。
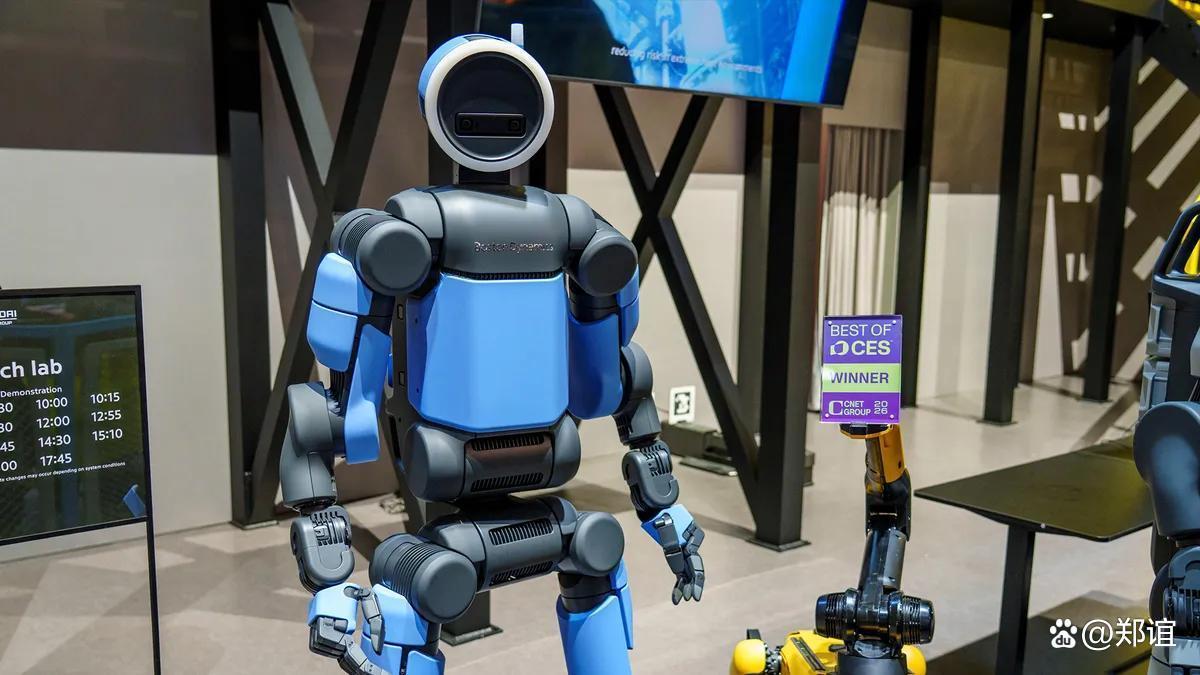
生成式 AI 依托海量互联网数据训练,而机器人三维手部动作数据储备严重不足。埃隆・马斯克也曾宣称要部署数千台 Optimus,之后也承认产品依旧处在研发阶段。想要真正在精密装配替代人类,技术与成本鸿沟十分明确。不少分析指出,人形机器人不光存在技术短板,运维成本居高不下,很难实现盈利。现代 Atlas 当前制造成本约 15 亿韩元,企业目标把成本压到 2‑3 亿韩元。
曾经掀起 AI 热潮的美国科技企业,也开始质疑相关投资回报。英伟达 AI 副总裁坦言,AI 算力开销已经超过部分岗位人力成本;Uber 披露年度 AI 预算 4 个月就消耗殆尽,诸多专家都指出 AI 项目经济性的现实问题。
反观中国依托 AI 基础设施战略,推进节奏更快,有人认为这是特定体制带来的优势。未来尚不可知,但应当区分 AI 技术进步和商业可行性。
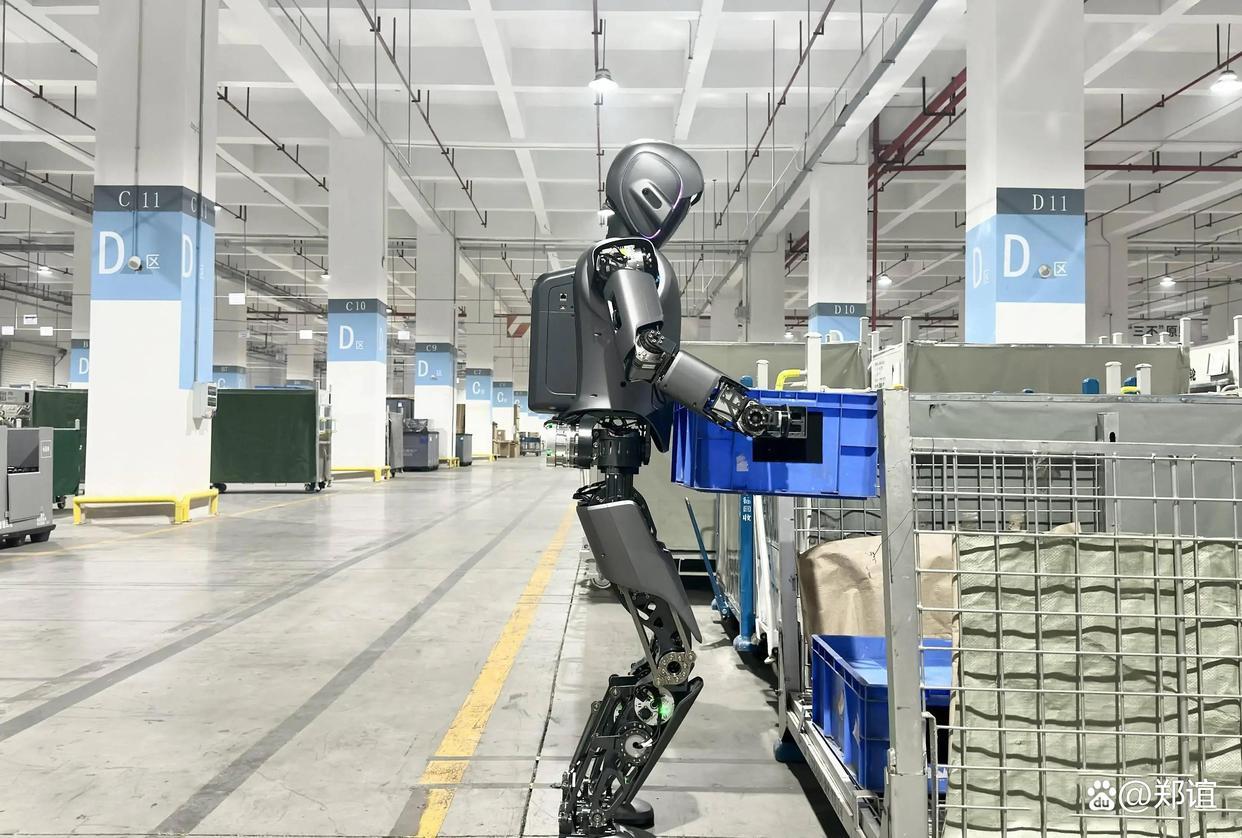
美国宾夕法尼亚州立大学姜仁圭教授在《OhmyNews》的专栏中表示:“传统产业‘时间推移成本就会自然解决’的经验,很大概率不适用于 AI 行业。能源成本上涨、水资源供给紧张、噪音、散热等带来的社会矛盾会持续加剧。美国已有超 70% 民众反对在居住地周边建设 AI 数据中心。”
但人类发展史,本就是不断攻克不可能的过程。自动驾驶、AI、人形机器人都面对着重重难关,未来能否如预期发展尚无法预判。核心在于如何攻克难题、何时能够落地。这是和工业革命时代不一样的电气时代产业,最大的挑战是电力供给以及配套水资源保障。答案不会在短短数年内出现,值得持续观察。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”