利润焦虑下的车企“去宁化”,自研电池是唯一解吗?



凤凰网汽车原创 利润焦虑下,已经卷无可卷的中国车企们再次把目光对准了造车成本的大头——电池。更进一步说,是对准了电池巨头宁德时代。
近日,随着理想、小米等几家车企陆续公布各自最新的电池供应体系调整策略,舆论场上掀起了一场车企“去宁化”热潮。
舆论场的情绪也波及到了资本市场,在车企“去宁化”话题持续升温的背景下,9月16日,宁德时代盘中曾跌至299元/股,一度失守300元关口,相较今年5月高点回调超35%,市值蒸发超7000亿元。
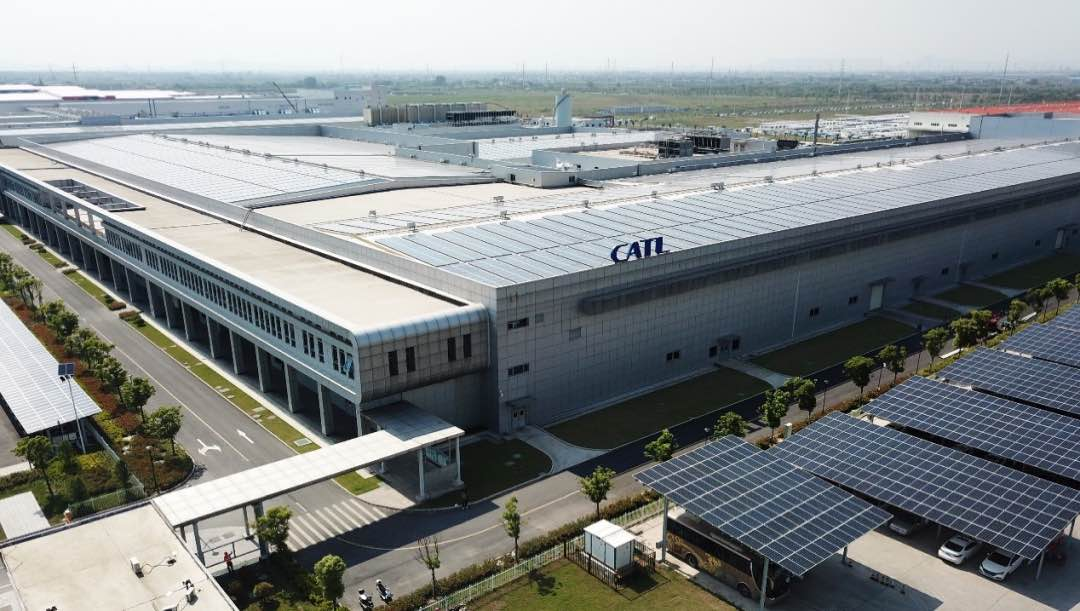
在沉默数日后,宁德时代在9月18日对此进行了公开回应。宁德时代首席制造官倪军接受媒体采访时直言:“会造车,不一定会造电池。还是要专业的人,做专业的事。”
这场车企的电池“反击战”背后,某种程度上是整个中国汽车产业链必须面对的一个思考题:当整车制造的利润率持续受到挤压后,从哪里寻找新的利润空间?整体产业链如何从“内卷”的零和博弈中挣脱,走向价值共享的共赢生态?
利润焦虑下,车企盯上了电池
激烈的价格竞争背景下,车企普遍面临“增收不增利”的处境。最新财报正在把车企的利润压力直观地呈现出来。
近期A股及港股上市的国内汽车产业链企业相继公布的半年报显示,今年上半年,国内15家主流车企中,有9家营收实现增长,但仍有11家出现归母净利润下滑或持续亏损。15家车企归母净利润合计210.48亿元,相比去年同期的351.31亿元减少约140亿元。
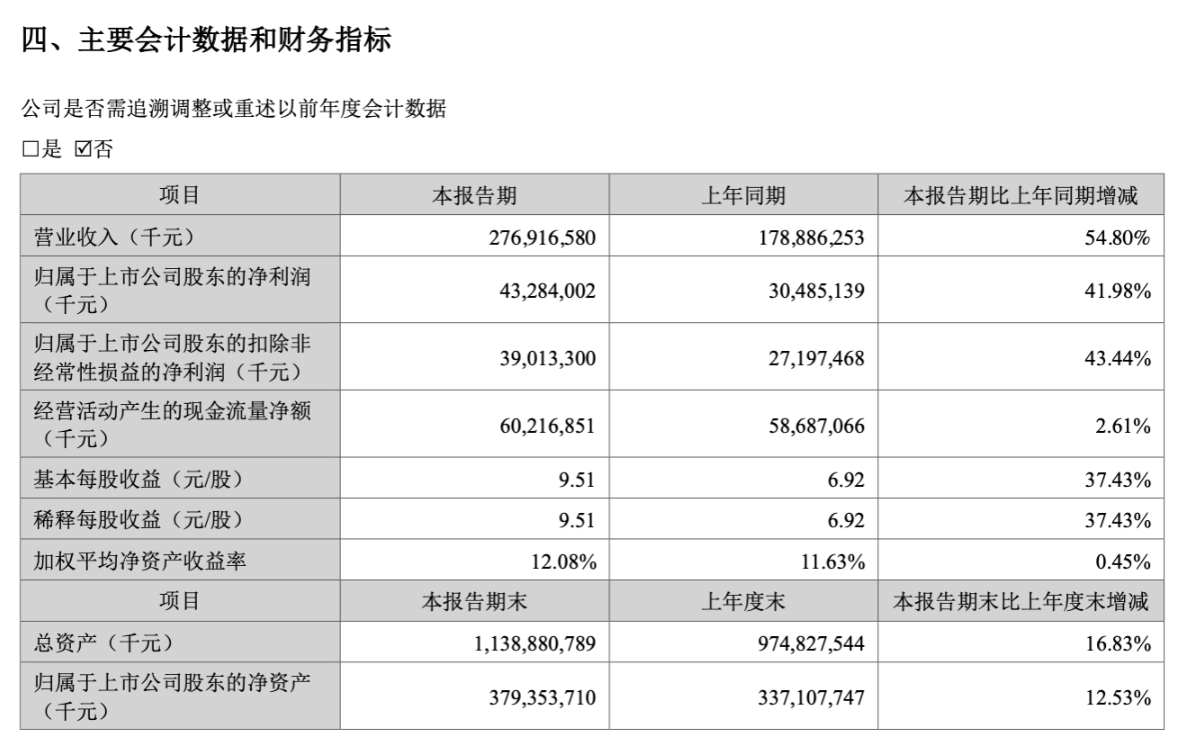
与此同时,产业链上游却呈现出完全不同的景象:宁德时代同期归母净利润达到432.48亿元,是上述15家车企利润总和的两倍。
实际上,卖车不如卖电池的现象长期存在。2022年,时任广汽集团董事长曾庆洪在世界动力电池大会上曾公开感叹“给宁德时代打工”。
对于新能源汽车而言,动力电池既是最核心的零部件之一,也是成本最高的环节之一。业内普遍认为,电池作为新能源汽车的核心部件,总成本占到了整车的40%左右。
这意味着,对于车企而言,压缩电池成本正在从车企的一项供应链优化措施,变成利润改善的重要抓手。
这次“去宁化”:和以往不一样
事实上,“去宁化”并不是新近出现的新提法。
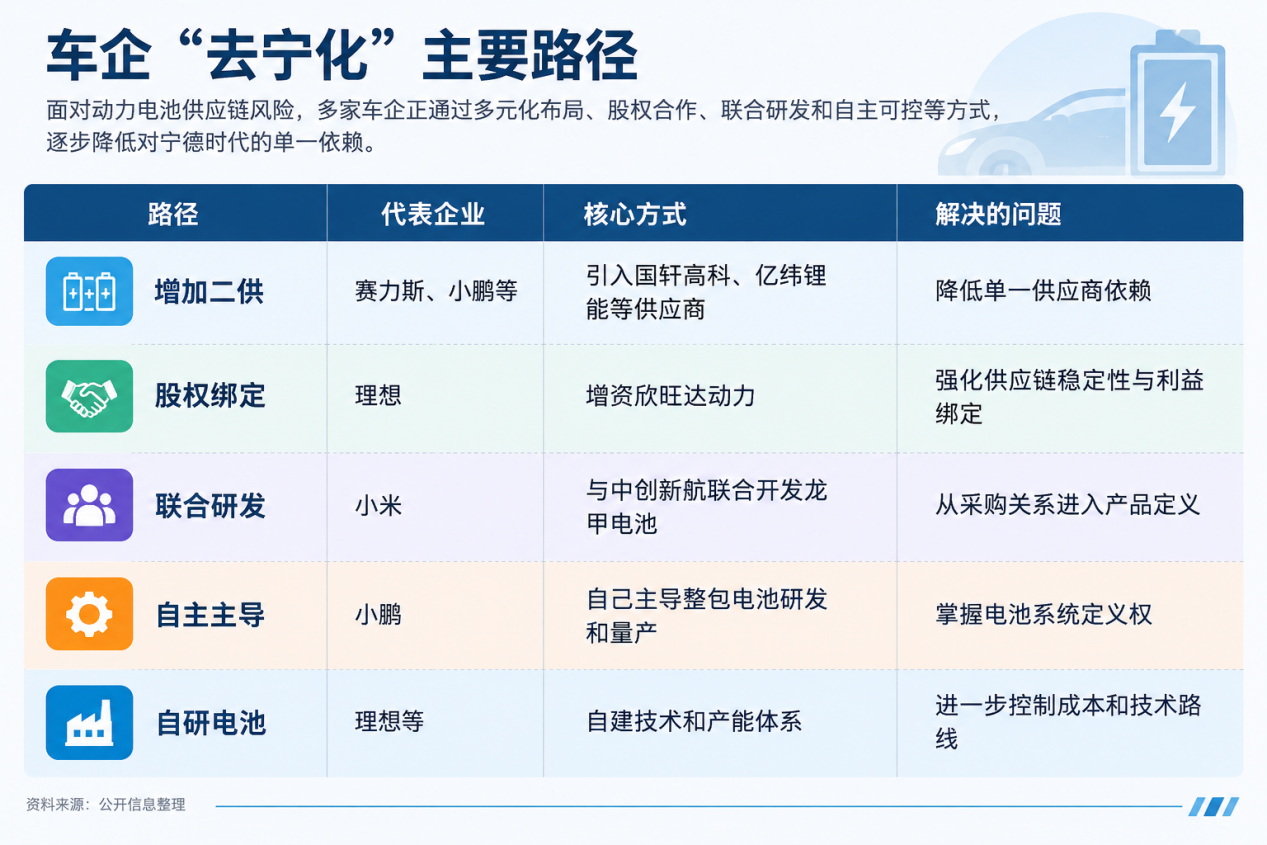
2022年,曾庆洪的一句“给宁德时代打工”,开启了车企“去宁德化”的第一轮热潮。此后,广汽、长安、长城、吉利等车企纷纷开始扶持二供、自建电池厂。中创新航等二线电池企业也在这一阶段快速发展。这一次,这种调整已经进一步延伸到研发和资本层面。
理想的电池供应体系调整,是本轮“去宁化”话题发酵的开端。9月16日,理想汽车发布了纯电旗舰车型全新理想i9。该车型采用分阶段供货模式,新车首批交付车型搭载宁德时代5C三元锂电池,待理想自研5C三元锂电池产能爬坡完成后,全新理想i9就将切换为自研电池。
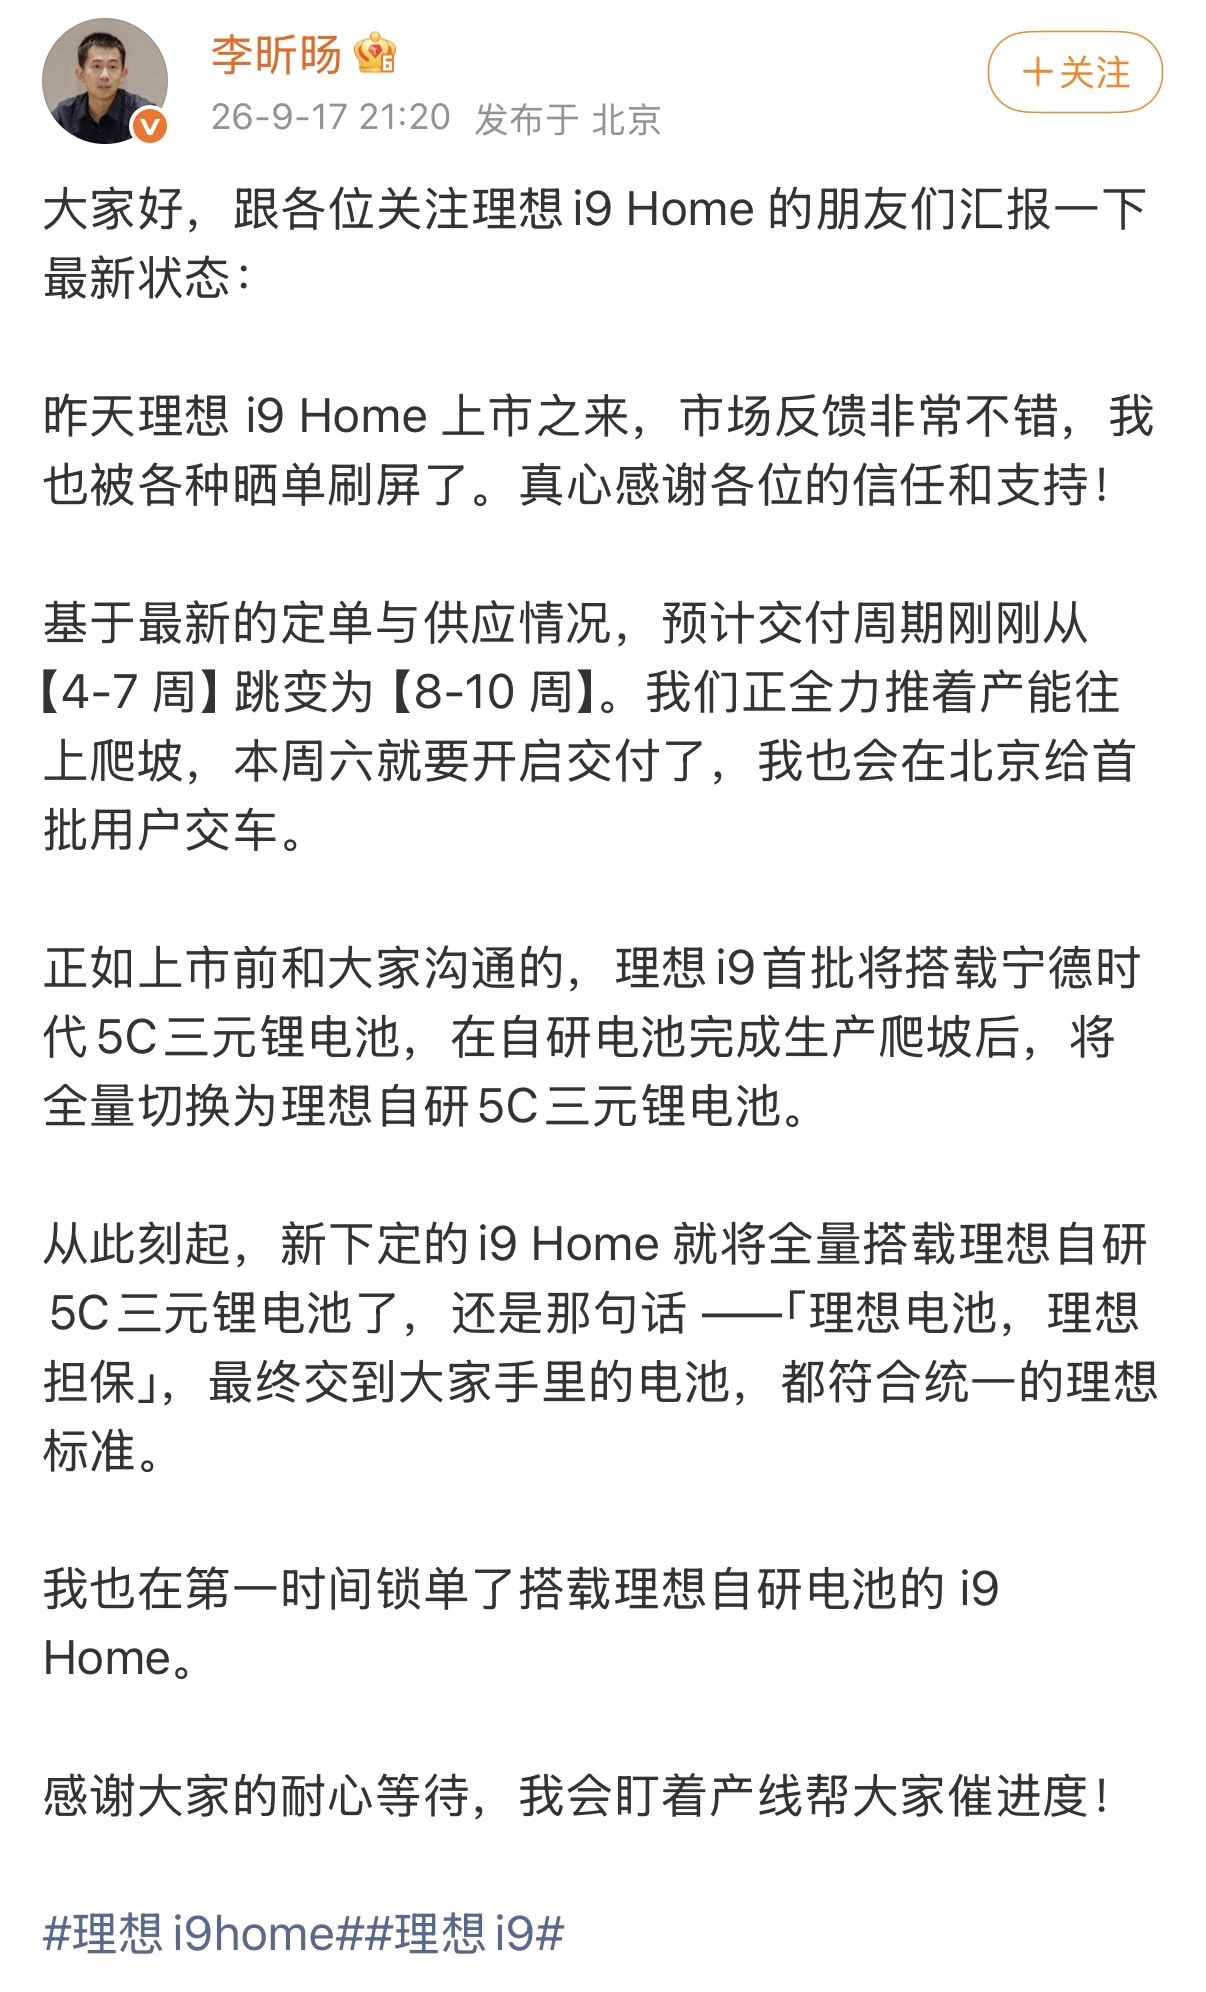
更早前,2026年6月上市的理想L8全系电芯已由欣旺达提供,宁德时代不再配套该车型。9月初,欣旺达公告称,理想汽车拟出资26.5亿元,增资公司子公司欣旺达动力,交易落地后,理想汽车相关主体将间接合计持有欣旺达动力11.17%股份,成为其第二大股东。
小米则选择了另一条路。9月4日,小米宣布与中创新航建立战略合作关系,并通过“全链路协同”的方式联合开发龙甲电池。这意味着车企与电池企业的关系,已经开始从单纯采购向联合研发、产品定义和质量管理延伸。
小鹏的路径又有所不同。何小鹏明确表示,从今年开始,小鹏动力电池领域的技术落地全部转为自主主导,但这并不意味着小鹏亲自生产电芯。小鹏已经完成对三家电芯厂商的战略投资,其真正掌握的是从整包电池底层设计到量产落地的全链路。
换句话说,今天的“自研”已经不再只有一种模式。车企可以自己造电芯,也可以自己定义电池、主导系统研发,再把制造交给专业电池企业;还可以通过资本投资绑定供应商,甚至通过多供应商体系获得议价权。
宁王的“底气”
针对车企不断加码自研动力电池的现象,宁德时代在沉默数日后于9月18日首次作出公开回应。宁德时代首席制造官倪军在接受媒体采访时谈及车企自研电池,以及部分车企与消费电子领域电池企业展开合作的趋势。他表示,整车制造与动力电池制造是两套不同的专业体系,具备造车能力并不意味着具备电池制造能力,专业领域仍需要由专业团队来完成。
在倪军看来,尽管动力电池和消费电子电池都属于电池产品,但两者在制造环节的要求并不相同。其中,产品一致性是车用动力电池制造过程中尤为关键的一项能力。
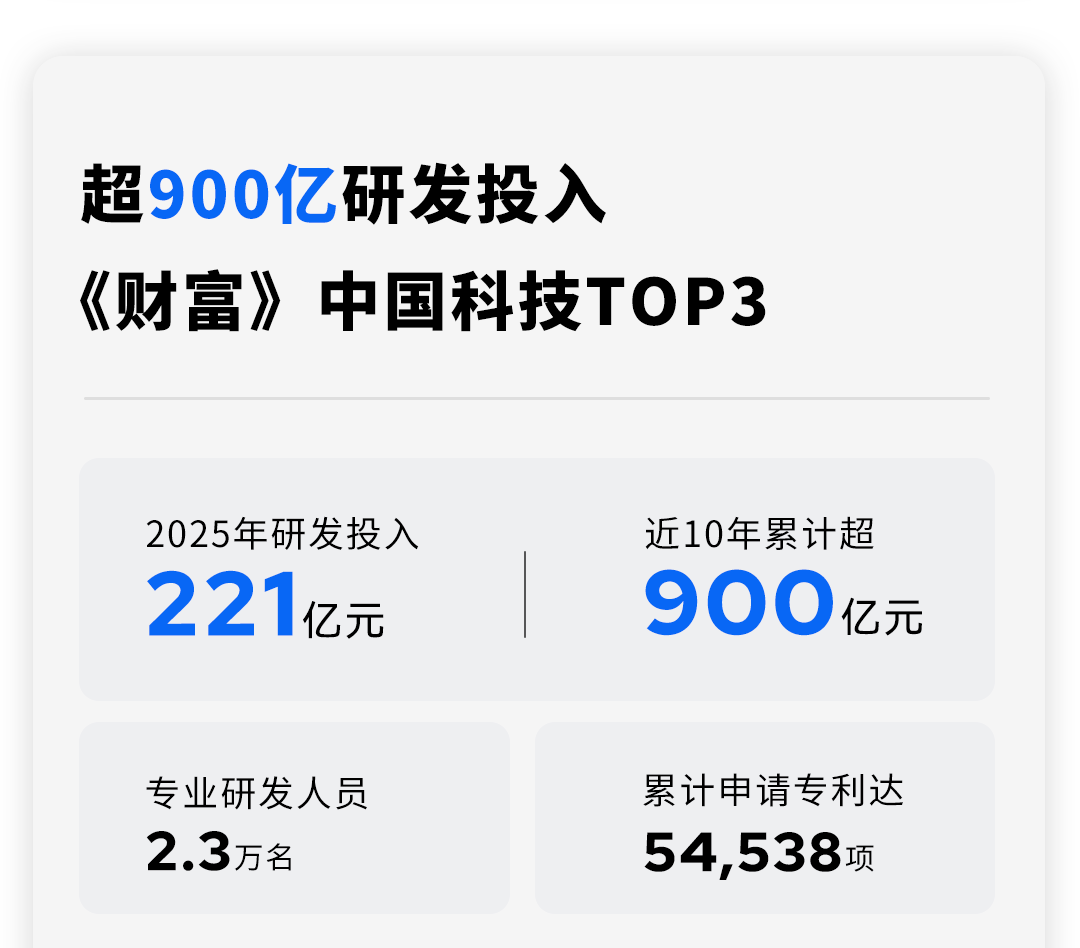
实际上,宁德时代的技术优势确实是其“硬气”的底气:财报数据显示,2025年宁德时代研发投入达到221亿元,过去十年的累计研发投入已超过900亿元。进入2026年后,其技术积累仍在持续增加,上半年新增授权专利达3210项,国际专利申请量位居中国企业第二。
从技术布局来看,宁德时代并未押注单一路线,而是覆盖了目前动力电池领域的多种主流技术方向,包括磷酸铁锂、三元锂、钠离子以及凝聚态等。这种多路线并行的研发体系,也使其能够覆盖不同车型和不同应用场景的电池需求。
这种技术和产业化积累,在高端纯电市场表现得尤为明显。数据显示,在售价30万元以上的高端旗舰纯电车型中,宁德时代三元电池的装车份额超过75%。
对于希望进入这一市场的二线电池企业而言,真正需要补齐的并不只是某一项电池技术,而是从研发、制造到大规模装车之后长期稳定运行的完整能力。原材料中的“亿级出货长期验证能力”和长达24个月的验证周期,实际上构成了新进入者需要跨越的现实门槛。
因此,后来者也很容易发现,要改变电池供应格局并不容易。
2019年至2021年,宁德时代国内动力电池装车量市占率长期保持在50%左右,2021年达到52.1%的阶段高点。2022年在“去宁化”的呼声之下,虽然其市场份额跌破50%,但行业龙头地位并没有因此改变。
2026年上半年,宁德时代的动力电池国内乘用车装车份额达46.7%,产能利用率约95%。其中,三元动力电池占比达75.2%。“宁王”地位依旧稳固。
结语:自研电池是一条难走的路,重要的是共赢
实现电池自研可能是车企在控成本、保障自身供应链韧性这两项诉求中,最想攻下的那个“王冠”。但从全球范围来看,目前实现自研电池路线的车企也只有比亚迪、特斯拉等少数几家。
以比亚迪为例,比亚迪第二代刀片电池综合成本只有行业平均水平的70%。这意味着,在相同的市场价格下,更低的电池成本可以给车企留下更大的利润空间;而在价格竞争中,也可以把成本优势转化为更强的产品定价能力。
数据显示,2026上半年,22家上市车企归母净利润合计只有约334亿元,比亚迪是唯一净利润突破百亿的车企。
特斯拉研发4680电池的坎坷经历也说明,自研电池不是一条容易的路。2020年,特斯拉4680电池首次亮相时曾被寄予很高期待。但受限于干电极工艺的不稳定性,4680电池没有实现量产。直到五年后,特斯拉才实现正负极全干电极工艺量产,并将其应用到部分Model Y车型。
这五年的过程,恰恰说明车企进入动力电池制造领域,需要面对的并不仅仅是研发投入。而是要走过工艺、产能、一致性要求这三道关卡。这也是为什么截至目前,真正把自研电池路线推向较大规模的整车企业仍然有限。
因此,从这个角度看,这一轮“去宁化”更应该被理解为一次汽车产业链利益分配机制的重新调整,而不是车企与电池企业之间简单的零和博弈。
车企希望降低电池成本、提高供应链安全性,这是合理诉求;电池企业通过长期研发、制造和规模化生产建立技术与成本优势,同样是产业竞争的结果。
真正值得讨论的,是如何让产业链上下游的价值创造与利润分配更加匹配。
事实上,理想与欣旺达、小米与中创新航、小鹏与多家电芯企业之间的合作,都已经显示出一种新的可能:车企不一定要把电池产业全部搬进自己的工厂,而是可以通过联合研发、资本合作、共同定义产品、共同进行质量管理等方式,把供应链关系从单纯采购进一步升级为利益共同体。
“去宁化”如果最终变成各家车企各自为战,行业可能只是从一种供应链依赖转向另一种低效重复建设。真正有价值的变化,应该是让车企、电池企业以及上游材料企业重新找到利益共享的方式。
(文:王文远 编辑:左茂轩)