
吉利砸6.4亿入股蔚来,中国车企怎么突然开始“互抱大腿”了?




你有没有发现,最近中国车企之间的关系,开始变得有点看不懂了。
以前大家恨不得把对方按在地上打,现在倒好,不仅合作越来越多,甚至连股权都开始互相伸进去了。
9月28日,蔚来和吉利宣布在充换电领域全面合作。
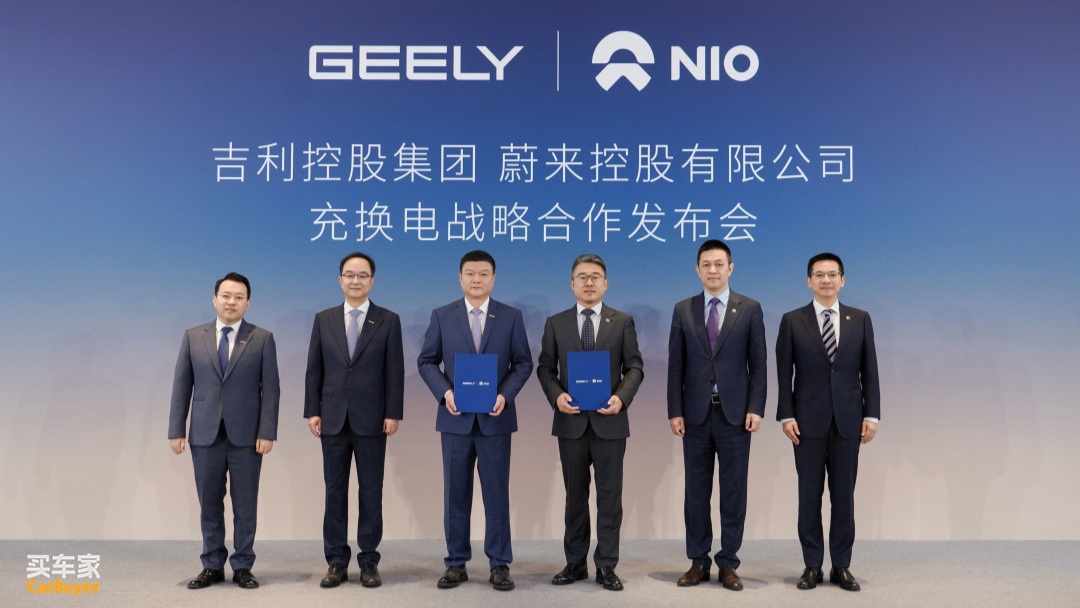
吉利拿出易易互联100%的股权,再加6.4亿元现金,入股蔚来能源,交易完成后持股30%;另一边,蔚来也反过来入股吉利旗下浩瀚能源,持股10%。
双方的充电资源全面互联,换电这一边还要一起制定面向C端的技术和标准。未来吉利会直接开发换电车型,由蔚来能源提供服务。
这就不是以前那种握个手、拍张照、宣布一下战略合作了。
两家公司是正儿八经把资产、业务和利益绑到了一块。
更值得琢磨的是,它们都不是因为自己的补能业务干不下去了,才跑来抱团。
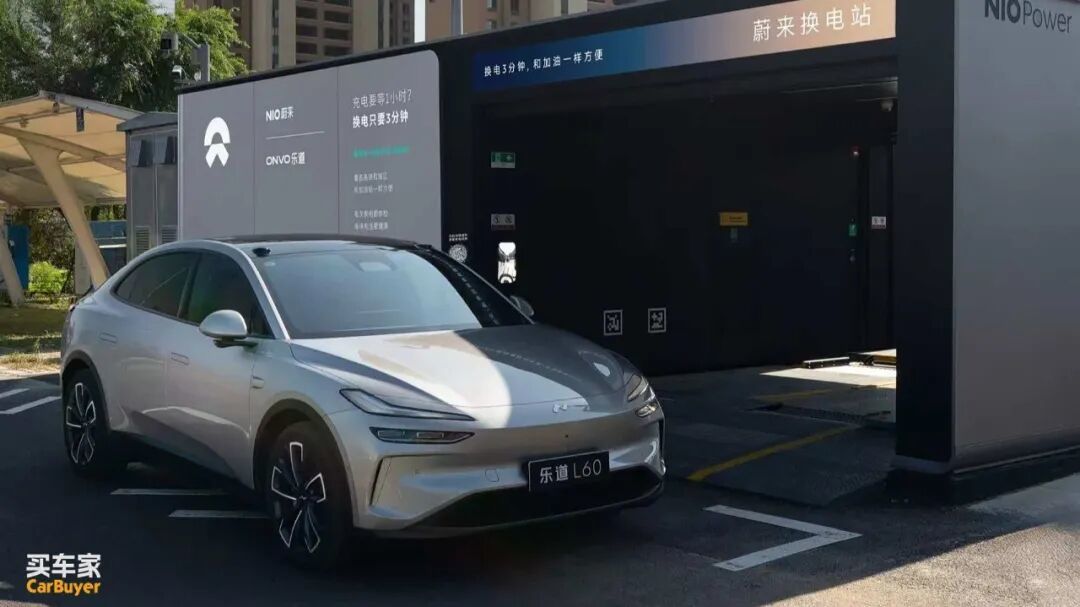
蔚来已经把换电站铺到4000多座,还计划2030年做到1万座;吉利另一边也在高速扩张自己的充电网络,计划到2027年底建成超过2.2万座充电站、10万把充电枪。
按过去中国车企的习惯,两家公司完全可以继续各走各的。
可就在这个阶段,它们选择坐到了一起。
先看蔚来。
换电这么多年,有一个难题一直绕不开。
站建得越多,用户越方便,但前期投入也越高。如果每天进去换电的车不够多,设备大量时间闲在那里,利用率就很难抬起来。
蔚来能源高级副总裁沈斐此前曾透露,在当时的成本和运营条件下,一座换电站大概要做到日均50到60单,才能接近盈亏平衡,而当时日均换电量只有35到36单。
这事麻烦就麻烦在这里。
站建少了,用户觉得不方便;站建多了,又得想办法把利用率做起来。
蔚来走到今天,缺的已经不只是再多几个合作伙伴,它更需要的是更多能持续开进换电站里的车。
而吉利手里恰好有这个东西。
银河、极氪、领克,再加上一整套庞大的车型矩阵,覆盖十几万元到几十万元市场。
更关键的是,这次协议已经写得很明确,吉利未来会开发面向C端的换电车型。
这些车以后不是偶尔来蔚来充个电,它们是有机会直接开进换电站,把电池换走的。
这对蔚来能源意味着什么?
以前蔚来建一座换电站,主要服务的是蔚来自己的车。未来如果吉利车型大量接入,同一座站能够服务的车辆基数就会变的多得多,每个站的成本可以被尽量稀释掉。
而且这次吉利带来的,还不只是更多私家车。
易易互联过去主要服务出租车、网约车这类营运车辆,这类用户对换电的需求,和普通车主完全不是一个节奏。
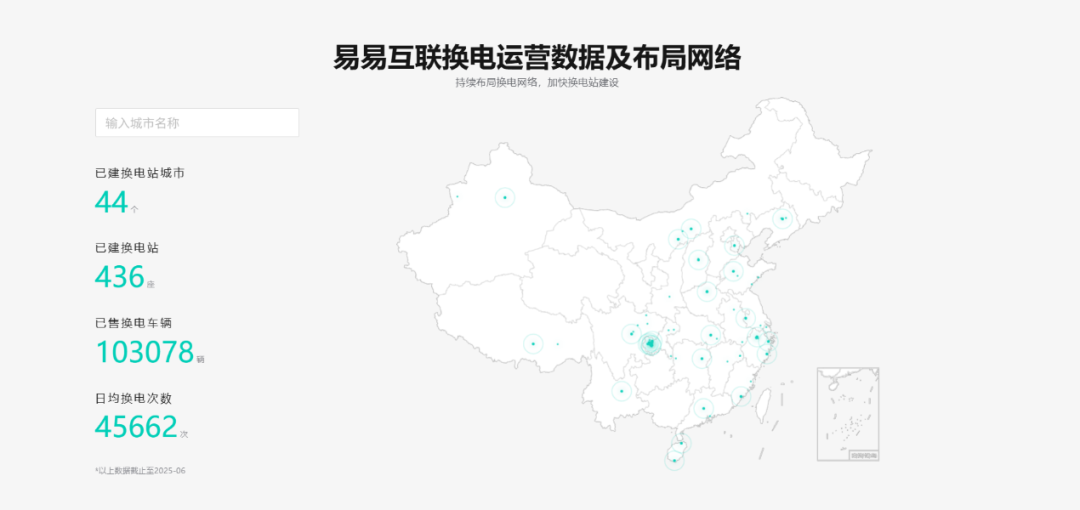
私家车用户看重方便,下班路上能不能顺手换一块,节假日跑长途会不会排队。
营运车辆看重的是时间,每天少花一个小时补能,就能多一个小时接单。
秦力洪在这次合作现场也提到,按照他们的测算,换电有机会让网约车运营收入提高15%到20%。
这类用户对于换电网络最大的价值,其实就是高频、稳定。
蔚来过去面对的主要是C端用户,换电需求会随着上下班、周末、节假日明显波动。易易互联进来以后,相当于给这张网络补上了一批高频使用的“底仓流量”。
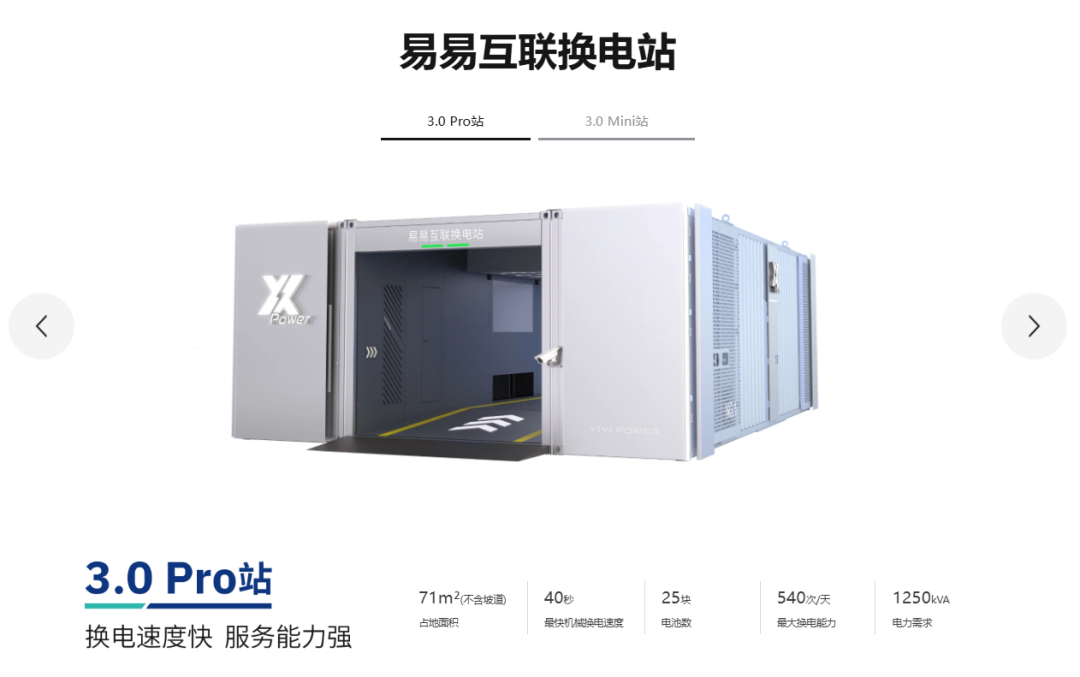
一边是规模更大的私家车,一边是换电次数更稳定的营运车辆。如果两类用户能组合起来,场站利用率就有机会比过去更均衡。
这可能才是易易互联并入蔚来能源之后,最值得关注的一层变化。
再反过来看吉利。
为什么它愿意拿出易易互联,再加6.4亿元,只换蔚来能源30%的股份?
我觉得吉利买的,不只是4000多座换电站,它买的更重要的东西是时间。
吉利有没有能力自己重新做一套C端换电体系?当然有。电池它有,整车平台它有,资金和工程能力也都不缺。
问题是,有没有必要再从头走一遍。
换电从来不是把车底下那块电池拆下来这么简单。电池包尺寸怎么定,锁止结构怎么统一,通信协议怎么兼容,站端怎么调度,不同车型怎么适配,电池资产怎么管理,后面还要把站一座一座铺起来,再让用户慢慢养成习惯。
这里面每一项,都需要时间。
而蔚来已经在这条路上跑了很多年。既然已经有一套成熟网络摆在那里,吉利为什么还要从零再造一遍?
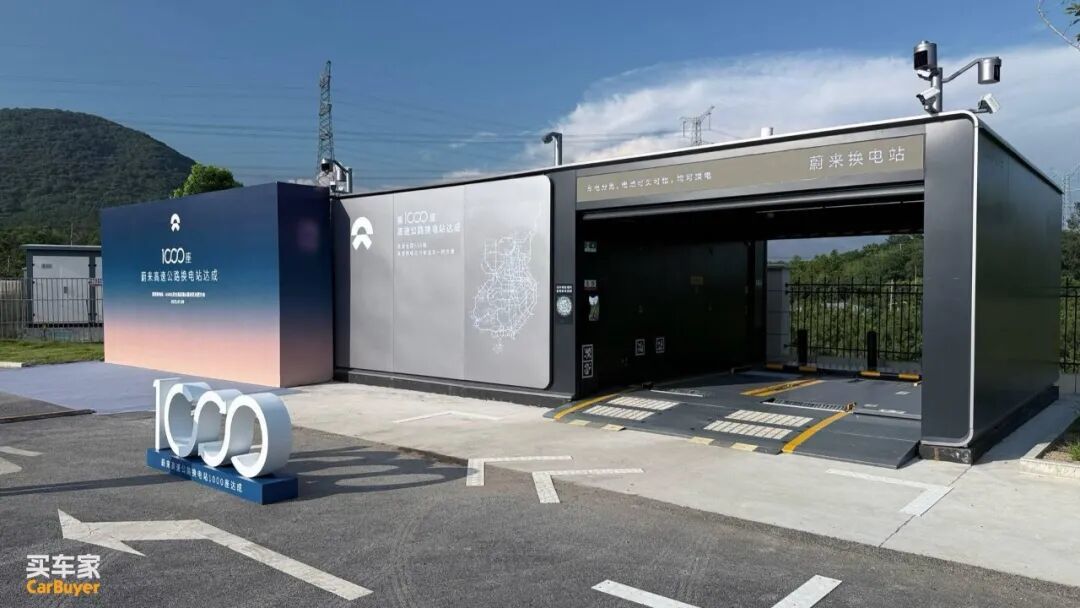
以前中国车企特别喜欢证明一件事,这个东西你能做,我也能做。
现在开始有人换了个思路。能做归能做,值不值得重新做一次,是另外一个问题。
这也是我觉得这次合作特别值得观察的地方。
吉利没有因为投资蔚来能源,就放弃自己的充电网络。它自己的充电体系还在继续扩张,未来几年甚至准备往县级城市铺。
另一边,蔚来也入股了吉利旗下的浩瀚能源,双方充电资源直接打通。
这说明以后车企在补能这件事上,可能不会再纠结到底押哪一种技术。
城市里日常补能,超充很方便;长途出行的时候,几分钟换一块电池也有价值;出租车和网约车这类高频运营车辆,更在意补能到底要占掉多少运营时间。
用户需求本来就不一样。
未来真正要竞争的,可能也不是超充赢还是换电赢,而是谁能把充电、换电、储能这些能力组织成一张效率更高的能源网络。
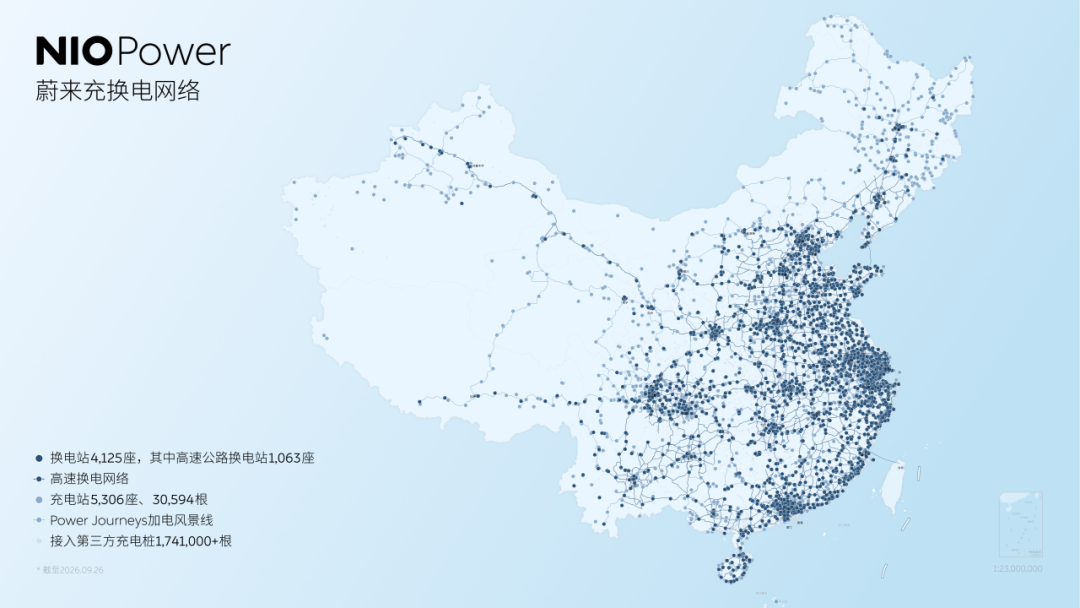
这么看,吉利这次投的就不只是蔚来的一项业务。它等于提前把自己接进了一张已经跑起来的网络。
而蔚来得到的,也不只是6.4亿元现金和一块换电业务。它拿到的是车型、用户和更稳定的使用频率。

这也是为什么我觉得,过去大家对蔚来换电的判断,也许得换个角度了。
以前提到换电,第一反应基本都是烧钱,建站烧钱,备电池烧钱,扩网络还是烧钱。
蔚来每多建一座站,都有人替李斌算一遍账。
可这一次,吉利愿意拿自己的换电业务,再加真金白银,换蔚来能源30%的股份。
至少说明一件事。蔚来过去最受争议的这部分重资产,正在从一家车企内部的成本项,慢慢变成一种可以被其他车企投资、使用和共享的能源基础设施。
如果换电站永远只服务蔚来自己的车,那么当然可以继续按照“卖一辆车要摊多少座站”来算。
但如果吉利的车能进去,以后还有更多品牌接进来,它的角色就会慢慢变化。
它不再只是蔚来卖车附带的一项服务,而会越来越像一张独立运行的能源网络。
当然,现在就说蔚来的换电模式已经成功,还太早。
吉利到底会推出多少款换电车型,卖多少辆,消费者愿不愿意使用,统一技术和标准最后能开放到什么程度,这些都还要看后面的结果。
但这次合作透露出来的行业变化,已经很明显了。
前段时间,何小鹏在和李诞的《互相关注》里聊到过一种未来。
他的意思大概是,能够长期留下来的汽车公司,未必都会长成同一个样子。
每家公司都会有自己特别长的那几块板,然后通过合作、投资、互相持股,越来越深地交错在一起。
现在回头看蔚来和吉利,已经开始有点这个味道了。
蔚来的长板,是换电和能源网络。
吉利的长板,是庞大的整车规模、品牌矩阵和用户池。
以前大家遇到对方有一块长板,第一反应往往是,我也做一个。
以后可能越来越多车企会发现,与其花几年时间复制别人已经成熟的东西,不如直接把双方优势接起来。

这种变化,也不只发生在蔚来和吉利之间。
大众入股小鹏,双方一起开发平台和电子电气架构;华为把智能化能力放进越来越多车企;一汽和广汽也开始通过整车合资公司的股权交易建立更深的资本关系;宁德时代早就不满足于只做一个电池供应商,开始往换电、底盘和能源网络继续延伸。
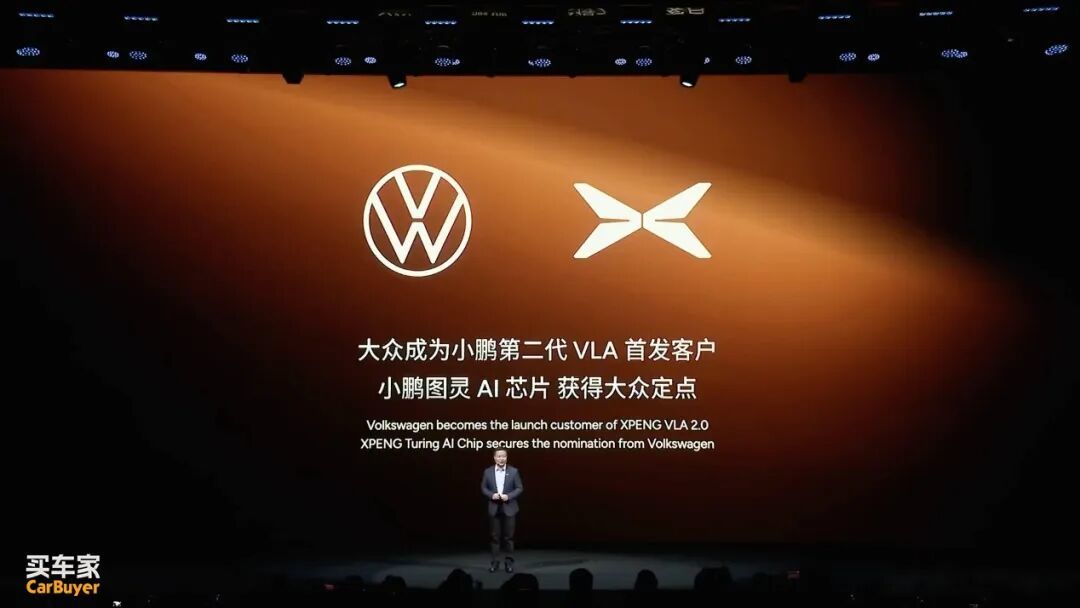
车企之间的关系,已经越来越难用“竞争对手”四个字概括。
今天两家公司可能还在20万元SUV市场打得不可开交,明天又一起投资一家能源公司。
这一块业务你用我的技术,另一块业务我接你的网络,资本层面甚至还互相持有股份。
为什么偏偏是现在?因为中国汽车行业所处的环境已经变了。
前几年市场快速增长,大家有钱、有销量、有增长预期,多搭一套平台,多养一支团队,多铺一张网络,只要后面销量持续往上走,很多成本都能慢慢摊掉。
可现在国内汽车行业已经不是简单的市场饱和,而是产能、品牌、研发体系和基础设施都出现了大量重复建设。
每家公司都从头做一遍,代价会越来越高。
当市场进入这个阶段,企业比拼的就不只是“我还有什么能做”,还包括“什么东西值得我自己做”。
把自己最擅长的那一块继续做长,做到别人愿意花钱接进来。
至于别人已经成熟的能力,合作、投资,甚至直接成为彼此的股东,都可能比重新造一遍更有效率。
也许再过几年回头看,这条新闻最值得记住的,并不是吉利拿了蔚来能源30%的股份。
而是中国汽车行业从这一阶段开始,越来越不像几十座彼此隔绝的孤岛。
它开始慢慢连成一张网。
#吉利汽车#蔚来#新能源汽车#换电
原创内容,转载需授权
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”