
新车越推越多,智己为什么却被“焊死”在月销1万台?




一个月卖一万台车,放在五年前的新能源市场,算得上体面。但放在2026年的今天,当零跑月销超7万、赛力斯月销超5.5万、理想和极氪稳居头部的时候,一万台更像是“生死及格线”,而不是什么值得庆祝的成绩。智己汽车恰恰就卡在这条线上,来回摇摆。
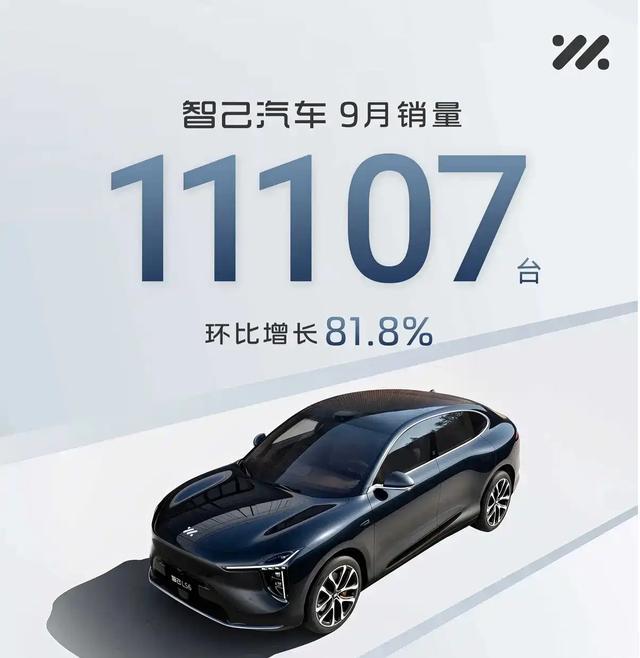
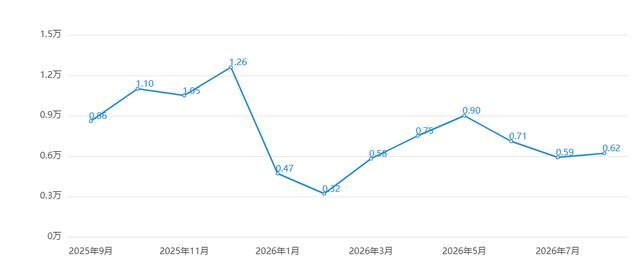
从数据来看,智己的销量曲线呈现出典型的“锯齿状”。2026年4月批发量冲到了10016台,5月交付10023台,连续两个月破万,同比增幅高达115%,看起来势头不错。但到了7月,销量回落到5900台,8月也只有6163台,同比甚至出现了6.18%的下滑。再往前看,2025年上半年的情况更加艰难,品牌月均交付量不足4000台,从1月到9月基本稳定在五六千辆的水平,低于等于4000辆的月份还有三个月。偶有突破,但无法持续,这就是智己销量最真实的写照。
问题出在哪里?
最根本的症结在于品牌存在感太弱。 根据杰兰路2026年上半年新能源汽车品牌健康度研究,智己的提示后知名度排在第30位,不仅落后于阿维塔、深蓝这些同样不算出圈的品牌,品牌净推荐值NPS更是排到了第36位。
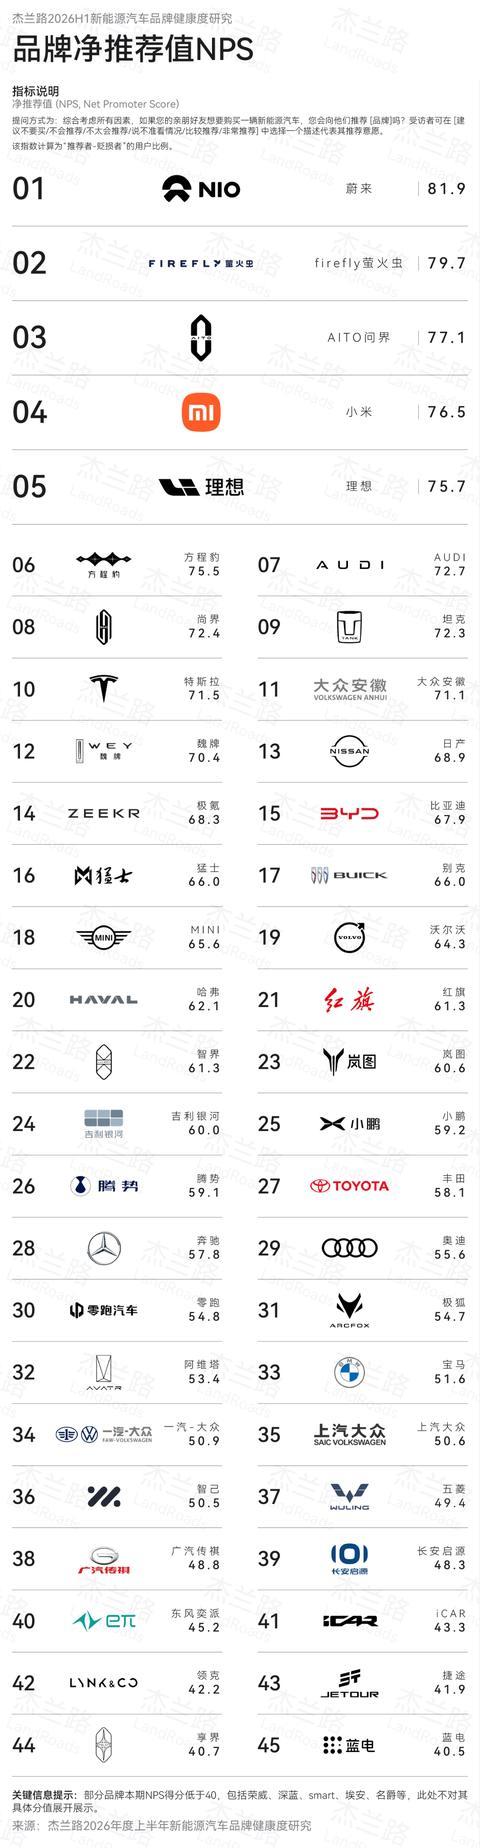
换句话说,即便有人提到了智己这个名字,大多数人也不会主动向朋友推荐它。在20万级这个价格敏感型市场,消费者的选择太多了,小米SU7、极氪007、小鹏P7个个都是狠角色,智己的品牌声量根本不足以支撑它进入大多数人的购车清单。用一句大白话来说,车可能不差,但很多人压根没想到它。
品牌认知上不去,产品结构又过度依赖单一车型。 2025年全年,智己LS6一款车卖了5.18万辆,占品牌总交付量的63.91%。LS6确实是款有竞争力的产品,20万级中大型SUV,标配灵蜥数字底盘和后轮转向,驾控质感在同价位里数一数二。但一个品牌把命脉系在一款车上,风险是显而易见的。
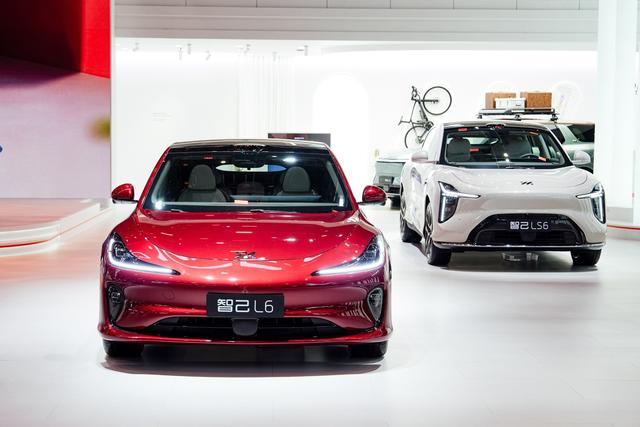
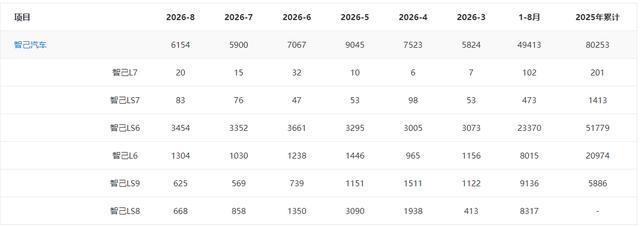
L7和LS7这两款更早推出的车型已经基本被市场遗忘,被寄予厚望的旗舰LS9上市初期拿了5000台大定订单,但后续并没有真正扛起大旗。后来推出的LS8虽然配置诚意十足,标配双腔空悬和CDC,但它的定位与LS6和LS9之间存在明显的价格重叠,一旦消费者发现加点钱就能拿到更硬核的配置,LS6的订单很可能被自家车型吃掉。这种“左手打右手”的局面,说明智己在产品矩阵的规划上还没有找到清晰的节奏。
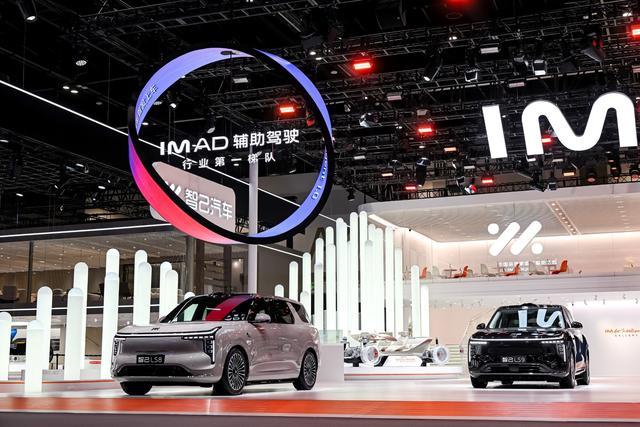
渠道端的麻烦则进一步放大了销量的不稳定性。 2026年7月,昆明和珠海两地部分智己门店突发经营异常,经销商资金链断裂,展厅人去楼空,大量已支付全款的消费者无法按计划提车。虽然智己官方迅速回应,表示对确认的用户订单进行兜底,并强调全国渠道运营稳健、6至7月新开了26家门店,但这件事对品牌信任度的伤害已经造成了。
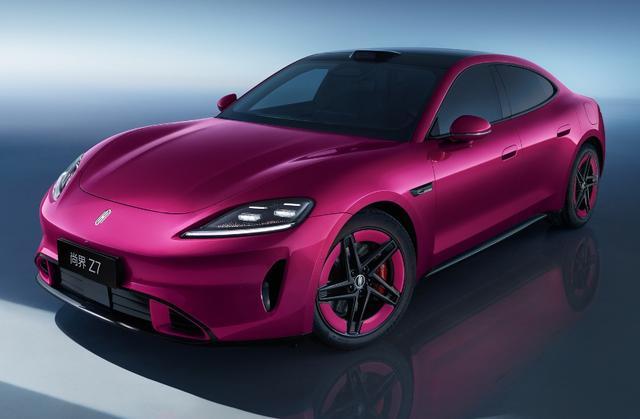
更深层的问题来自上汽集团内部的资源博弈。 智己原本被定位为上汽的高端品牌,主攻30万元以上市场。但为了冲销量,价格不断下探,LS6起售价降到22.99万,L6门槛更是低至19.99万。与此同时,上汽与华为合作的“尚界”品牌横空出世,售价几乎与智己L6一致的尚界Z7系列,在开启交付的第二个月就实现了月销破万。尚界有华为的技术和渠道加持,对消费者的吸引力显然更强。在智能化成为核心卖点的今天,智己在集团内部的战略优先级面临的不确定性越来越大。
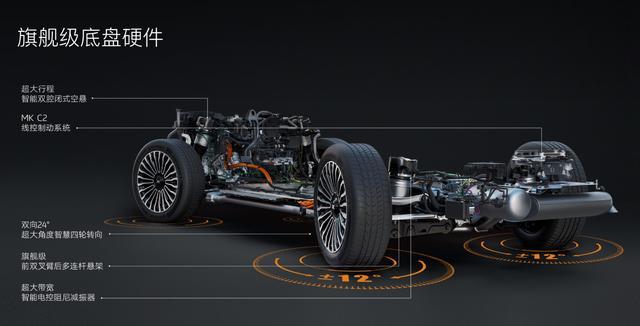
技术层面,智己并不缺牌。灵蜥数字底盘、恒星超级增程技术、与Momenta合作的IM AD智驾系统,这些拿出来都是有竞争力的。问题在于,这些技术优势没有转化成消费者能感知到的品牌标签。说起蔚来想到换电和服务,说起理想想到家庭场景,说起小米想到生态和流量,说起智己想到什么?很多人答不上来。驾控好、底盘扎实,这些评价在专业媒体口中是赞美,但在普通消费者那里,远不如“冰箱彩电大沙发”来得直观。
月销万台不是智己的终点,但它确实是一道坎。跨过去,意味着品牌进入了主流消费者的视野;跨不过去,就只能在边缘地带反复挣扎。智己2025年12月实现单月全成本口径盈利,这是积极的信号,说明经营质量在改善。但单月盈利和持续盈利之间还有很长的路,而销量规模是决定能否走到终点的关键变量。摆在智己面前的选择很清楚:要么找到一款真正意义上的现象级产品,要么在品牌塑造上打一场翻身仗。否则,月销万台的天花板,可能还会困住它很久很久。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”