
消费者不陪“金九银十”玩了


作者|凌敏
出品|汽车大观
所有人都以为“金九”是全年最稳的旺季,今年的中国车市,偏偏给出了最极致的冰火对局。
先看火的那一面。单看车企的海报,金九成色十足。比亚迪46.36万辆,创年内新高;吉利、奇瑞双双站上29万辆;上汽集团守住40万辆以上;零跑连续第三个月交付破10万;小鹏、小米第一次携手跨过4万辆的台阶。
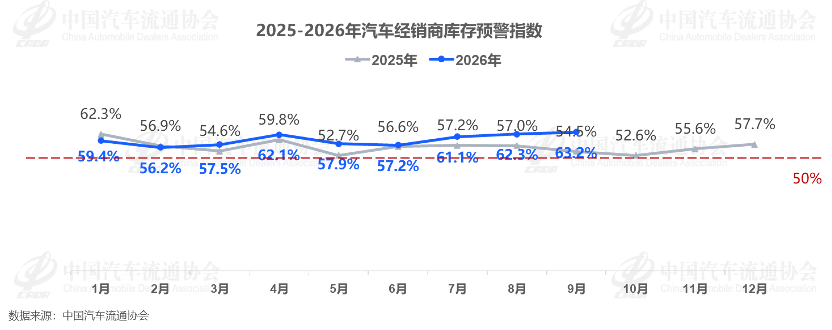
再看冰的那一面。9月,中国汽车流通协会发布经销商库存预警指数:63.2%,同比抬升8.7个百分点,环比抬升0.9个百分点,死死压在荣枯线之上。
同一份调查,也藏着一道灵魂拷问——今年“金九银十”旺季效应如何?54.2%的经销商答“明显弱于往年”,33.7%答“基本消失”,答“优于往年”的,只有3.6%。
加起来,接近九成。
同一个9月,两个“金九”。车企和经销商站在同一条链子的两端,中间是一道越裂越宽的缝——缝里站着的,是越来越多的、选择再等等的消费者。
金九的火,点不着了
九、十月是一年里销量最高的两个月,厂家约好在这两个月放价冲量,消费者约好在这两个月出手。
整体看,冲量的目的确实达到了:9月狭义乘用车零售预计169万辆,环比增长9.7%,比8月的5.5%还高出一截。
但环比这个数自带一层干扰。每年9月本来就要比8月高,这是日历给的,不是旺季挣来的。至于车市有没有被抬到该有的高度,得看另一个数——同比。去年9月同样在过旺季,两边同条件比较,才叫公平。
今年旺季这股劲,本身就比去年小了一截。8月同比降23.6%,比去年8月少了40多万辆;9月同比降24.6%,比去年9月少了50多万辆,相当于整个一线城市一个月的新车销量没了。
再翻到经销商那一头。
63.2%的库存预警指数,不是9月一天堆出来的。今年年初,这个数字还在56%出头;到6月爬过57%;7月越过60%,开始逐月走高。
指数背后是更具体的东西:客流和线索持续下滑,成交周期拉长;厂家下发的销量任务指标偏高,还搭售滞销车型;库存越积越多,蒸发的是本就稀薄的利润。
旺季的额度,早就透支了
车卖不动,主要原因是去年的销量太猛了。
2025年9月,部分地区补贴停发前的抢购,把当月零售推上了224.1万辆的历史峰值。
需求总量就那么多。去年多卖的那55万辆,就是今年要少卖的那55万辆。
但基数只解释了一半。和去年比,大盘的性质也变了:往年的“金九”是普涨行情,首购、换购一起释放,燃油车、新能源车都能分到增量;今年是存量博弈,此消彼长。
先退场的是燃油车。9月第一到三周,全国纯燃料轻型车产量33万辆,同比骤降52%。增量去了新能源的头部。大盘同比下降的背景下,比亚迪创纪录,零跑连续三个月破10万。金九没有消失,只是从“人人有份”,变成了“少数人的盛宴”。
而这份盛宴的成色,几乎全部来自海外:已公布9月销量的12家上市车企里,6家传统车企的海外销量占比全部超过35%——奇瑞超70%,长城超50%,长安超40%。
反观国内的消费者在等什么?等价格等政策等新车。核心一句话:不急,反正会降。
今年6月,猛士汽车CEO万良渝在重庆汽车论坛上留下过一句警告:价格战,正在反噬消费者的信心。
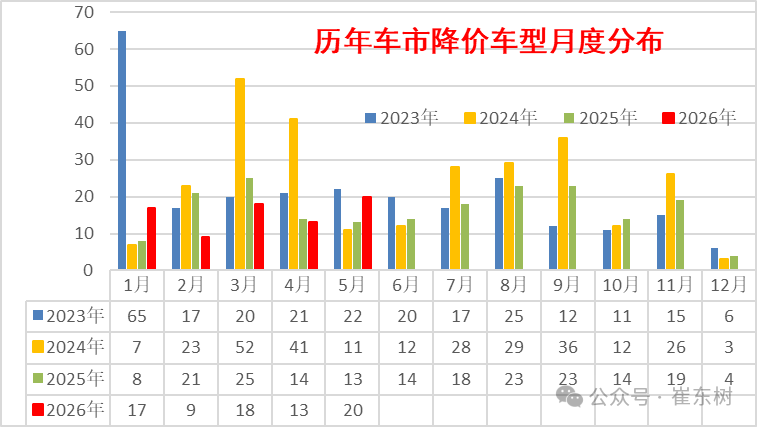
这话不是情绪,是一道算术题。先算等待能省下多少:据乘联会秘书长崔东树发布的数据,2026年1—5月,全国77款乘用车启动降价,全品类平均降幅13.1%——一辆均价24万元的车,平均降3.2万元。折到每个月,等上一个月,账面少花两千多。
再算持有会亏掉多少。2026上半年,燃油车三年平均保值率46.07%,新能源车44.8%。纵向对照:燃油车2022年的三年保值率是67.6%,新能源车2023年是54.7%。四年之间,同一台车开到第三年,少卖的钱从小几万变成了大几万。
账算到这一步,现在买,等于主动认下一笔已经写好的亏损。
十月的账,只会更难算
假期过去后,银十来了。对车企来说,这个十月大概率比九月更难。
10月新车的发布不比9月差,10月10日,吉利银河战舰700在杭州全球上市;12日,巴黎车展开幕;13日,比亚迪大汉上市。月底之前,问界新M8开始交付,2026款理想i6上市。从10日到月底,几乎每隔两三天就有一个节点——十台车里六台是新能源,价格从14万元铺到50万元。
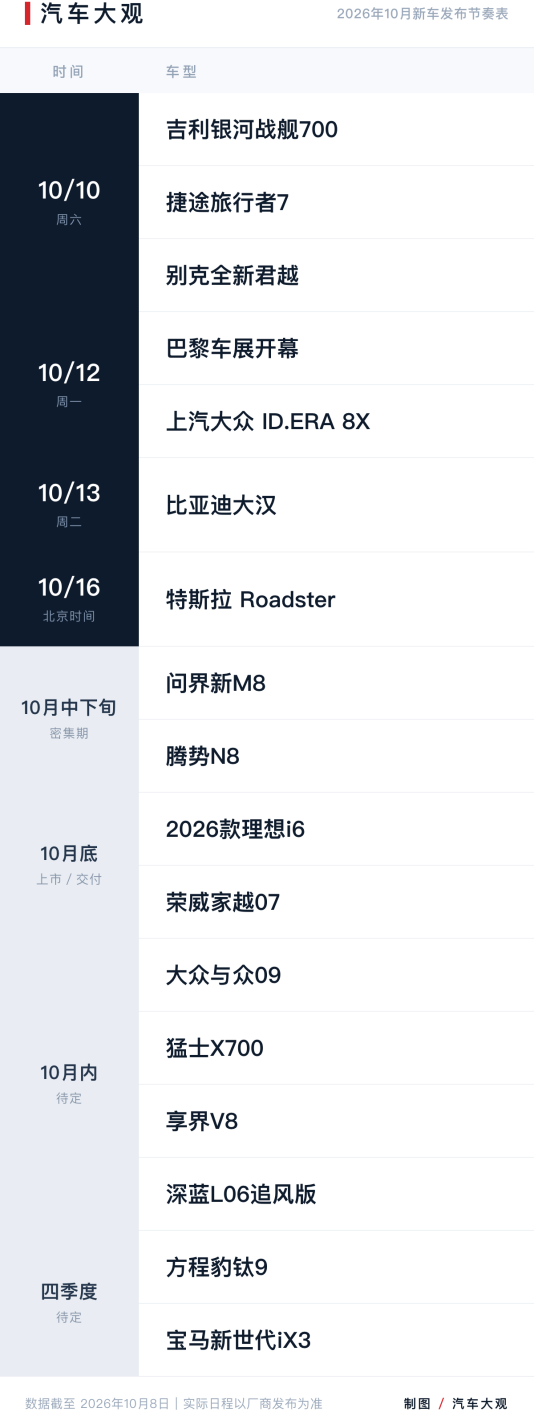
这些新车不是排着队来的,是挤着来的,因为每一个价格区间,都已经有明星车型,新车都要和他们抢位置。
六座SUV最能说明问题。这个赛道本来就不宽松,今年又挤进大唐、海狮08、神行者8、奕境X9等。预算12万元有星光L,18万元有华境S,25万元有零跑D19,30万元有大唐——每个价位都摆着第二个选项。这种局面下,选择变多这件事,本身就是一场价格战。
到了年底,很多车企的年度销量目标完成率在六到七成,有的还不到四成。进度落后的品牌,最后两个月必然要冲量——除了降价和加权益,没有第三条路。
第三重残酷,来自补贴的收口。地方以旧换新资金“总额控制、先到先得、用完即止”,9月下旬已有多地发出暂停受理的公告。置换补贴在一万五到两万元之间,要按“下单、排产、交付、申报”四步倒推——真正的下定窗口,就在10月到11月上旬。
三重压力叠在一起,十月的终端价格,或许还会有大幅优惠力度,对消费者来说是一个买车的好时机。
还想再等2027年?估计大降价的美梦不好做了。
很多车企都在开辟海外市场,因为国内竞争激烈,销量上升压力太大,所以国内的供货水平都可能下降,为了维持品牌高度和顾及市场舆论,2027年的车市,价格层面出现的动静估计不会是我们想的那样。
这一轮价格战把所有人的预期压得太低了,明年的价格松动更可能来自产品节奏——全新车型的上市速度会放慢,现有车型的改款速度维持高位。一批车型在今年四季度已经走到寿命末期,明年新版本一上,老款让价是正常的。
但那不会是一场普降。海外市场正在分流产能,国内竞争又这么激烈,品牌还要守高度、还要顾舆论,能腾挪的价格空间比今年小。
所以十月这道题,两边都得交卷。对于车企,只有一句话:别再试探市场。诚意不靠姿态,把价格配置亮出来,一步到位。对于消费者,也只有一句话:别再等日历。条件合适,就买定离手。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”