中国汽车赴欧“赶考”:站上巴黎展台容易,开进欧洲家庭有多难?


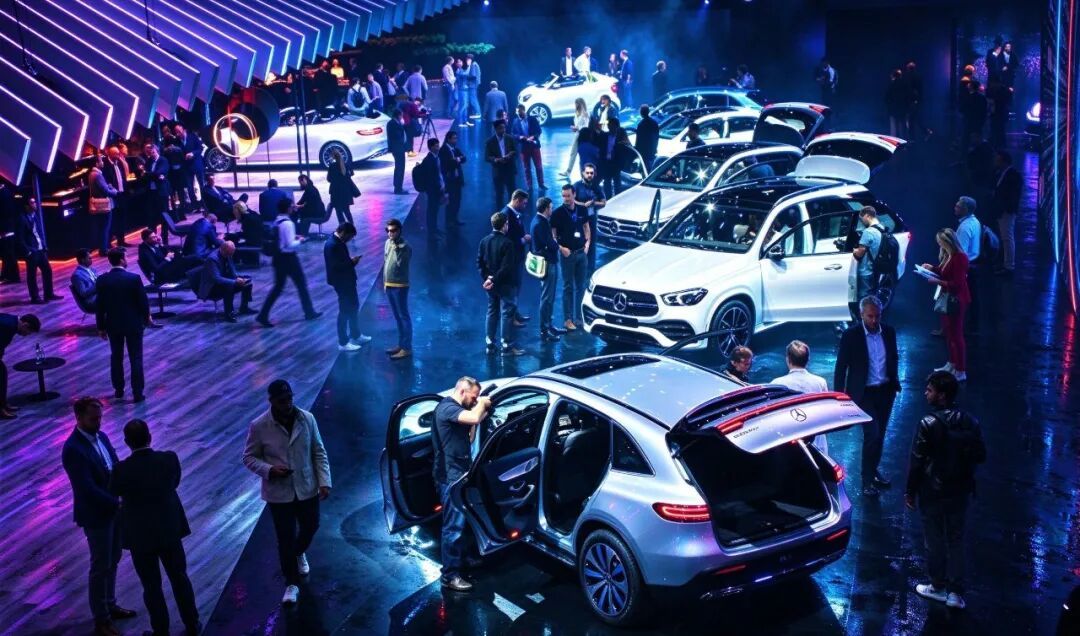
128岁的巴黎车展,今年被一群中国品牌抢了戏。
10月12日,巴黎车展正式开幕。全场一百多家参展商、六十家汽车制造商里,中国品牌占到20家。这个数字比2024年整整翻了一番,也第一次超过了德法本土参展品牌的总和。
要知道,巴黎车展从来不是个只卖车的场子。过去一百多年,它是欧洲汽车工业秀肌肉的地方,话语权一直攥在欧洲人自己手里。但这一次,带着完整产品家族走上这块舞台的,是二十个中国汽车品牌,他们一起坐到了牌桌对面。
但真正的问题,不在展台之内。20张中国面孔站上巴黎的展台,和20个中国品牌真正走进欧洲消费者的生活,中间还隔着多远?
就在巴黎车展开幕前夕,中欧汽车贸易传来一则重要消息。10月8日至9日,中欧双方举行贸易投资磋商,就混合动力汽车贸易达成符合世贸组织规则的谅解,并同意继续推进电动汽车反补贴案中的价格承诺及复审程序。经历了此前电动汽车反补贴关税争议,以及混动汽车贸易摩擦风险上升之后,中欧双方重新为汽车贸易保留了协商空间。
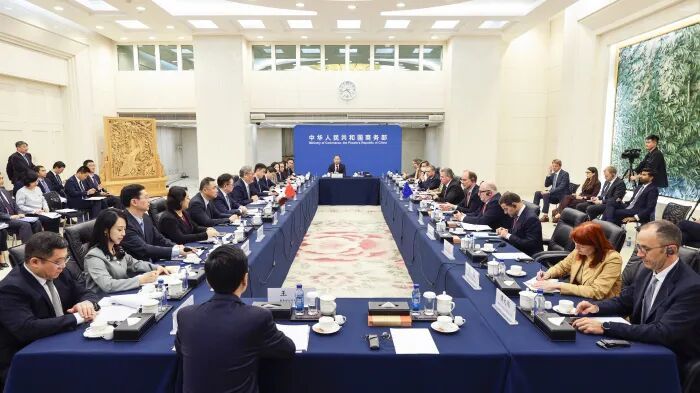
此消息,对于正在加速进入欧洲市场的中国车企而言,无疑具有重要意义。但在另一层面上,中国车企也必须看到,达成谅解不等于贸易壁垒已经消失,欧洲市场对中国汽车的竞争性防范依然存在,双方后续如何落实相关安排,仍有待进一步观察。
毕竟中国汽车的优势之一是以更低成本提供更高价值,但欧洲的贸易政策正在改变成本优势转化为市场竞争力的方式。即便通过最低进口价格承诺机制获得关税豁免,也不代表企业能够自由定价。这意味着中国车企赴欧,需要同时平衡价格、利润、产地、投资和贸易规则。
换句话说,中国汽车此次参加巴黎车展,正在从产品能力的展示,进入市场能力的全面“考试”阶段。
不过从欧洲市场最近两年的变化来看,中国汽车距离真正走上欧洲街头,已不算遥远。
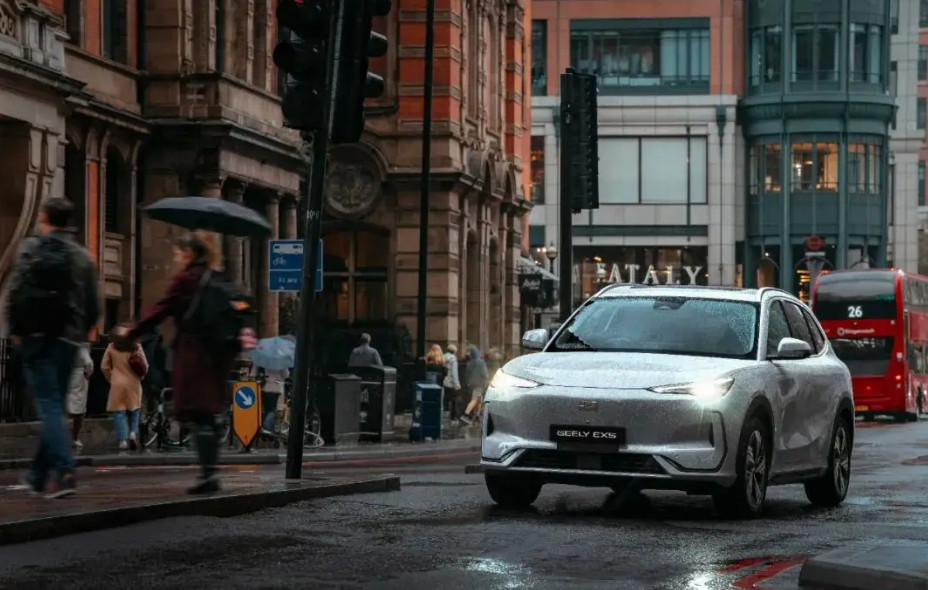
欧洲汽车制造商协会(ACEA)的数据显示,2026年前8个月,欧盟纯电动汽车注册量占新车市场的21.7%,高于去年同期的15.8%;普通混合动力汽车市场份额达到36.6%,插电式混合动力汽车占比达到10%。这意味着,欧洲汽车市场的电动化转型仍在加速。
对于中国车企而言,欧洲消费者对新能源汽车的需求,正在为他们提供新的市场空间。
根据JATO Dynamics统计,2026年6月,欧洲纯电动汽车注册量35.93万辆,同比增长50.7%,市场份额达到25.7%。其中,MG品牌当月注册量达到3.85万辆,小鹏、零跑、极氪等品牌也在持续扩大市场存在感。到了8月,中国车企旗下品牌合计注册量达到37809辆,同比增长76%,远高于同期欧洲整体市场5.2%的增幅。
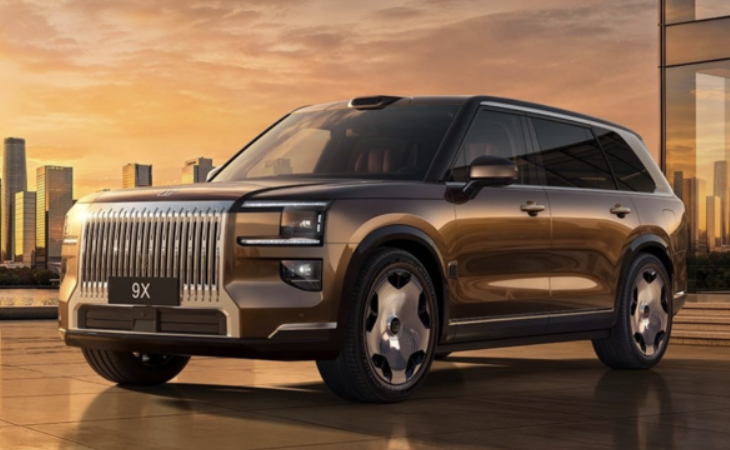
一系列数字开始证明,中国汽车在欧洲不再是新鲜面孔,他们开始进入消费者的购车清单。但市场份额的爬坡只是入场券,能不能沉淀下稳定的品牌认知,能不能把首购变成复购、把尝鲜变成口碑,才是真正的考验。
这场考验,已经写进了中国车企在巴黎车展上的展台布局里。
和几年前“带一两款车试水、看欧洲人脸色”不同,这一次,中国企业摆上台面的是完整的产品家族。广汽把昊铂、传祺、埃安三条序列的明星车型一同搬来,全新跨界车AION UT Cross完成全球首发,城市通勤、轻户外,瞄准的正是欧洲用户真实的出行场景;零跑带来B03紧凑型纯电轿车和D19大型SUV,又把T03、B10、C10集中陈列,用不同价位、不同尺寸去接不同的人群。吉利、奇瑞,则继续靠多品牌、多动力路线分头卡位。
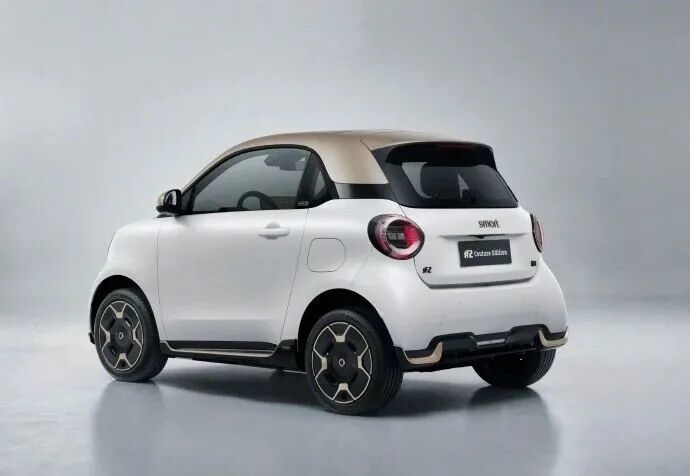
比“车多”更值得注意的是路线变了。纯电不再是唯一的敲门砖,插混、混动,配合从小型车到大SUV的完整梯队,正在共同构成中国汽车参与欧洲竞争的筹码。可以说,中国车企带去巴黎的,是一整套可以和欧洲本土品牌正面对标的解决方案。
但展台再热闹,终究是展厅里的十几天。把车运到凡尔赛门不难,难的是车卖出去之后的每一年,渠道怎么铺、售后怎么跟、用户为什么在第二辆车时还选你。所以今天中国汽车真正要跨越的,是从“把产品卖出去”到 “在本地扎下根”的能力距离。这才是问题的核心:中国汽车,怎样才能成为欧洲市场长期、稳定的一部分?
从目前的趋势来看,本土化生产正在成为越来越多中国车企的共同选择。
吉利汽车集团在欧洲已建立起涵盖研发与设计的本地化体系,奇瑞通过欧洲产业合作探索本土生产,零跑则依托与Stellantis的合作,在欧洲市场建立销售和服务网络,并探索本地制造。小鹏等企业也在通过与欧洲制造伙伴合作,寻找更灵活的生产方式。广汽已落地研发、生产、服务全链条,AION V、AION UT车型实现欧洲本地化生产。
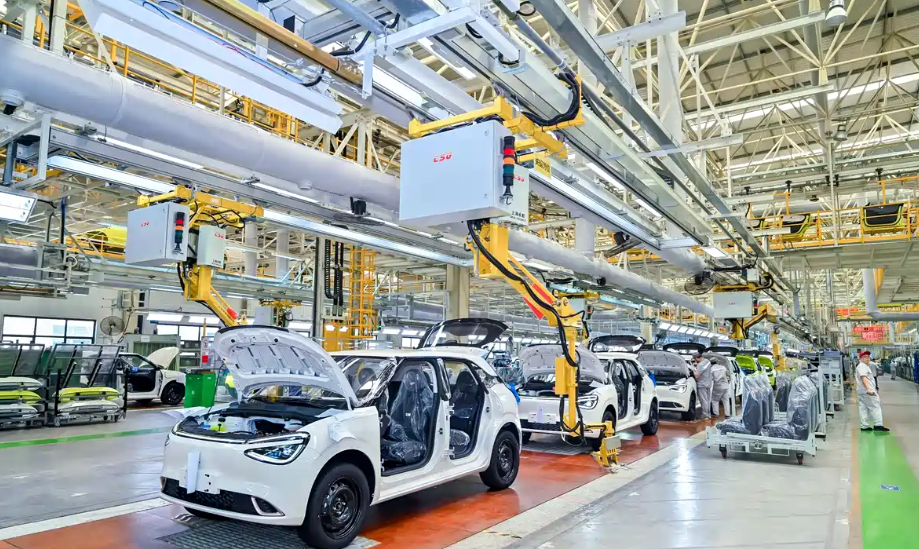
中国车企能在欧洲建立本地生产、采购和就业体系,那么它在当地的身份也会发生变化。从单纯向欧洲出口产品,转向参与欧洲本土汽车产业链建设,不仅有助于降低部分贸易风险,也将为中国车企赢得更稳定的产业合作关系。真正的本土化,需要企业能够在欧洲建立稳定的供应链,满足当地法规和质量标准,适应不同国家的劳动制度与经营环境,并最终形成具备竞争力的生产成本。
此外,比本土化制造更加贴近消费者的,还有渠道与服务能力。欧洲汽车市场不是一个完全统一的市场,不同国家在消费能力、车型偏好、充电条件、汽车税收政策和品牌认知方面都存在明显差异。即便是在新能源汽车领域,不同国家的纯电动汽车普及程度、混动需求以及消费者对续航和补能的关注点也并不相同。
更加值得注意的是,欧洲消费者认可中国汽车技术,不代表愿意把家庭用车交给一个陌生品牌。中国新能源汽车在智能化、电池技术、配置丰富度等方面形成了竞争力,但在欧洲成熟汽车市场,品牌信任的建立具有更长周期。特别是德国、法国等汽车工业强国,消费者对本土品牌以及传统汽车制造商拥有长期积累的认知。
对于中国车企而言,在巴黎车展上展示一款续航出色、配置丰富、价格具有吸引力的新车,并不困难。但要让一位法国消费者愿意选择一个中国品牌,除产品本身之外,也来自品牌信誉、经销商覆盖、维修便利性、备件供应、车辆残值以及长期使用的确定性。
因此,未来中国车企在欧洲的竞争发展,关键要看当地销售网络是否真正运转起来,服务体系能否跟上销量增长,以及用户能否形成持续复购。
回到最初的问题上,中国汽车距离真正开上欧洲街头,还有多远?
从销量增长和产品竞争力来看,中国汽车已经迈出了重要一步。越来越多中国品牌开始获得欧洲消费者认可,越来越多中国车型出现在欧洲市场的销售榜单上,巴黎车展20家中国品牌的集体亮相,正是该变化的直观体现。但从产业发展的角度来看,中国汽车的欧洲之路,仍然处在长期扎根的关键阶段。
能够把中国汽车带到巴黎车展,证明的是中国汽车工业的进步;能够让中国汽车长期留在巴黎街头,考验的才是一家车企真正的全球化实力。对于正在加速走向世界的中国汽车产业而言,这场考试,或许才刚刚开始。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”