
近7个月股价下跌超七成,岚图的资本市场叙事正在失去说服力



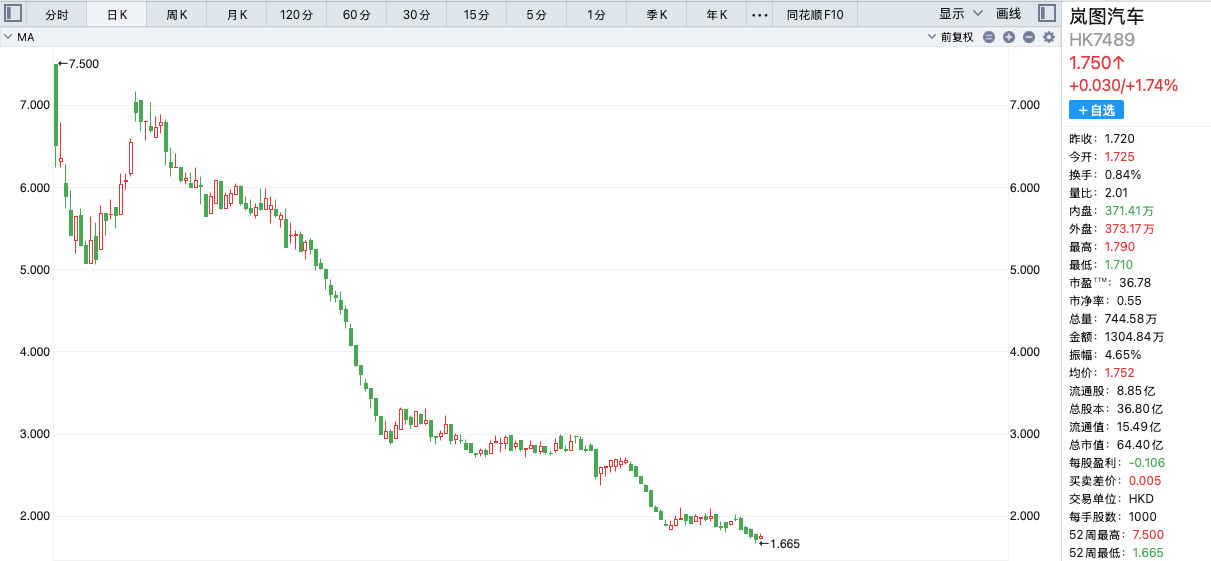
网通社时评 10月14日,岚图汽车(07489.HK)港股终于迎来连跌五日后的小幅反弹。而就在昨日,岚图汽车港股盘中再度刷新股价低点,最低触及1.665港元。截至今日收盘,该股报收每股1.755港元。
从上市当日最高触及每股7.500港元到如今来到每股1. 750港元附近,岚图汽车的股价跌去了约76.7%。3月19日挂牌时,该股的开盘价与10月13日的收盘价之间,隔着还不到七个月的时间。
挂牌当天,岚图泰山X8同步亮相,上市宣传中出现了“央企第一股,五座第一车”的说法。从泰山X8被赋予赴港上市首发战略车型的定位来看,岚图把登陆港股与新一轮产品扩张联系在了一起,在为新品预热的同时,也欲增强投资者的信心。
到了5月,东吴证券在一份关于岚图的研报中,因其高端品牌定位而提出应享有更高估值,并首次给出“买入”评级。
这份研报对销量和利润的预测,是建立在新产品带来增量、销售规模继续扩大的基础上的。从后续岚图港股的表现来看,截至目前,其股价依旧没有兑现东吴证券那份研报中的评级。
新车密集投放,月交付规模却迟迟未见突破
10月1日,岚图公布前三季度累计交付115,481辆,同比增长19%,整体态势向好。但如果观察其近三个月交付量可以发现,7 月至 9 月分别为 13,189 辆、13,003 辆和 13,025 辆,三个月交付量差值不足 200 辆。
再单看9月数据,其交付量较去年同期的15,224辆少了2,199辆,降幅约14.4%。
也就是说,今年7月-9月,岚图的月交付量基本持平;而9月同比数据显示,销量呈下滑态势。
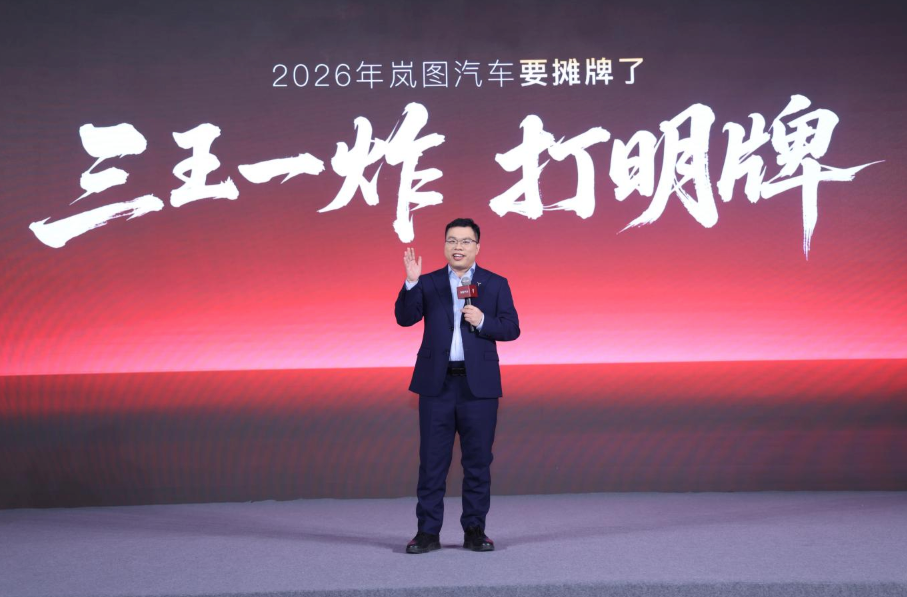
今年1月,岚图发布“三王一炸”新车计划,计划以泰山Ultra、泰山X8以及两款代号车型扩充产品阵容。彼时岚图已有FREE、梦想家、追光、知音和泰山,覆盖SUV、MPV与轿车品类,新车型上市后,毫无疑问将为消费者提供更多选择。
3月17日,泰山Ultra启动交付;5月22日泰山X8上市;进入下半年,追光S在8月15日上市;梦想家9在9月22日上市。简单总结,岚图今年的新品投放主要集中在SUV和MPV。
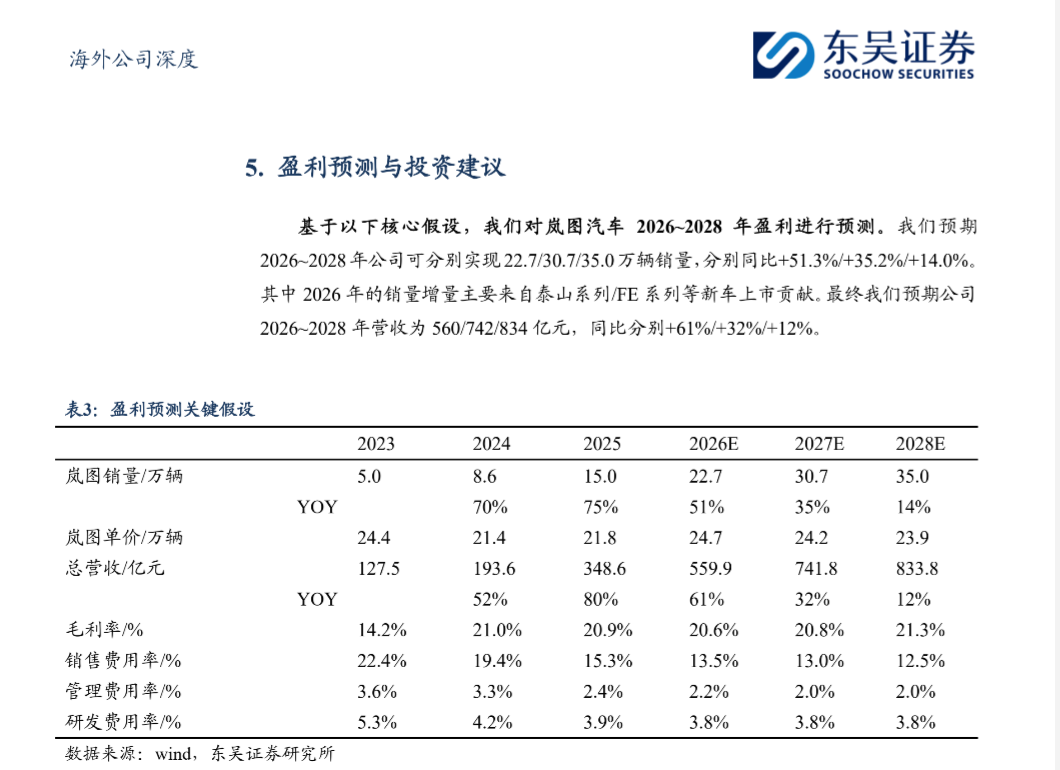
东吴证券 5 月发布的研报曾预测,岚图2026年销量将达到22.7万辆,增量主要来自泰山系列、追光 S(当时代号 FE)等新车。这份看好岚图的研报中,新产品带来的销量增长,是支撑其估值判断的重要依据。
根据已公布的交付量粗略计算,若要达成这一目标,岚图第四季度的月均交付需达到约 3.72 万辆,相当于第三季度月均水平的约2.8倍。
而在追光S、梦想家9等新产品进入市场不久的情况下,要在剩余三个月内实现如此规模的增量,对交付爬坡的速度要求很高。
此外,自岚图首款车型开启交付以来,仅2025年11月触碰过月交付2万辆。如果要实现第四季度月均交付约3.72万辆,需要在自身历史月交付纪录基础上再提升约86%。
尽管四季度车企通常会推出力度较大的促销活动冲刺年度业绩,但岚图达成研报中的预期交付目标,难度仍然较高。
华为合作优势逐渐稀释,岚图估值溢价难以维系
今年1月12日,岚图与华为旗下引望签署深化战略合作协议,合作内容包括智能驾驶、智能座舱联合开发和软件联合运营。
当时岚图全品类车型已搭载华为乾崑智驾与鸿蒙座舱,新协议将双方的合作延伸到更多开发和服务环节。
到8月27日,华为乾崑公布,其已携手25个车企品牌,推出超过60款合作车型。合作范围覆盖轿车、SUV和MPV。岚图通过合作获得智能化技术支持的同时,越来越多竞争车型也能获得相近的技术,单凭华为智驾和鸿蒙座舱吸引消费者,已经更难拉开差距。
在东风内部,今年6月上市的全新猛士M817,也搭载了华为乾崑智驾和鸿蒙座舱。东风的制造经验加上华为的智能化能力,已经被用于同一集团旗下的不同品牌,岚图无法独享这套组合带来的吸引力。
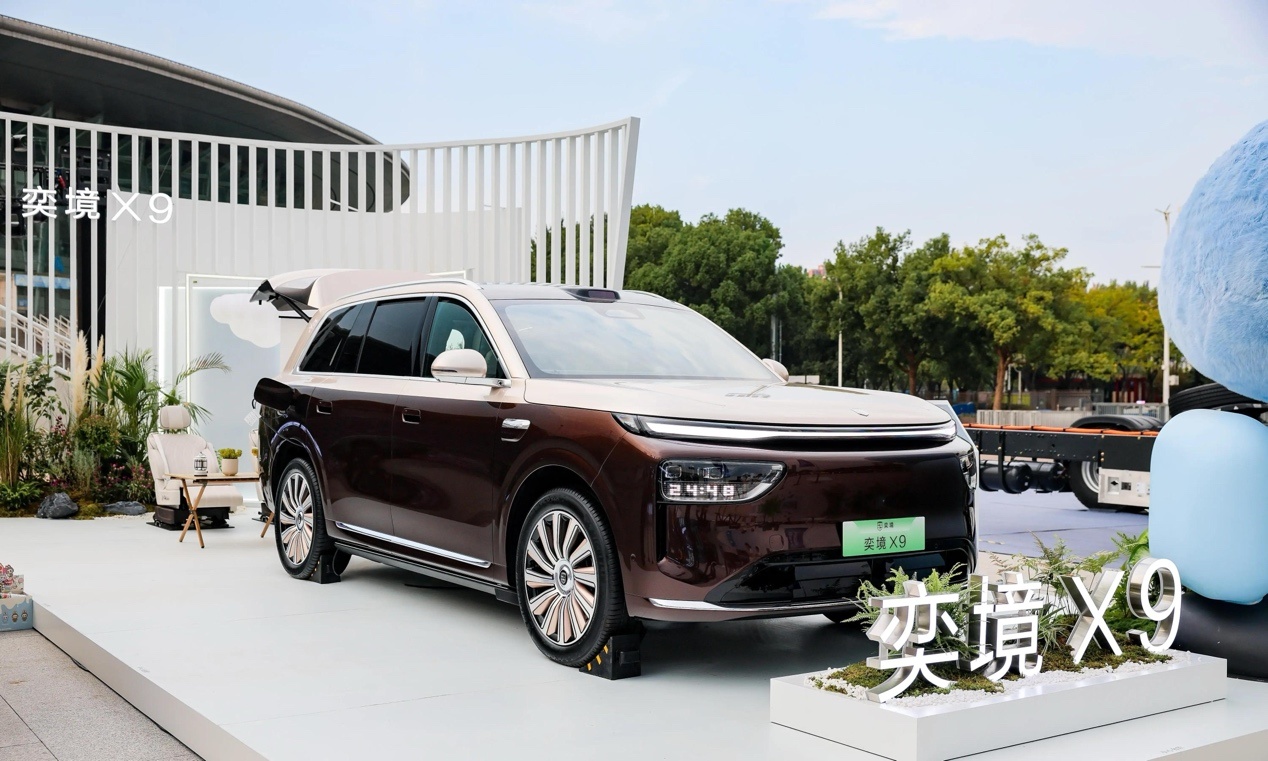
9月24日,同属东风系的奕境X9正式上市,定位家庭大六座SUV,限时权益价27.98万元起。东风的制造经验与华为的智能化能力,也同样是这款车向消费者传递的核心亮点。
于是,该车搭载华为乾崑ADS 5和鸿蒙座舱,将相近的智能化卖点带进了岚图泰山所在的细分市场。
东风在官方介绍中称,华为深度参与奕境X9的整车研发,双方的合作贯穿研发、生产、供应、销售与服务。所以,岚图一直强调的与华为联合开发与合作深化,在集团内不同品牌的车型上也有了相近的安排,与华为深入合作这个标签,难以成为它独有的优势。
换言之,认可东风制造和华为技术的用户,可以把订单交给岚图,也可以选择东风体系内的其他合作品牌。
随着采用相近技术的竞品持续增多,仅凭与华为深度合作,已经很难支撑岚图享有高于其他合作车企的估值。
扩张投入暂未转化为利润,股东回报面临更大压力
3月上市时,岚图公布的2025年净利润为10.17亿元,已经实现年度扭亏。到8月公布上半年业绩时,公司在收入同比增长42.4%的情况下录得净亏损3.89亿元。
2026年上半年,岚图毛利比上年同期增加约4.84亿元,销售、管理和研发三项费用合计增加约14.30亿元。当期新增毛利约相当于这三项新增费用的34%,两者相差近9.46亿元。
岚图将部分费用增加归因于门店扩张、新车上市、品牌建设和技术开发,这些钱需要先花出去,再靠后续卖车逐步收回。同期,碳酸锂、内存等原材料涨价又拉低了毛利率,让岚图更难通过销售增长覆盖不断增加的费用。
岚图在今年2月发布的港股上市文件中曾预计,随着产品种类与收入增加,成本及开支占收入的比例将继续下降。
从目前已公布的业绩看,费用增长速度超过了收入增速,新增毛利仍不足以覆盖销售、管理和研发三项费用的增量。也就是说,扩张尚未带来预期的利润改善,那么,后续投入的钱从哪里来,也会影响原有股东的回报。
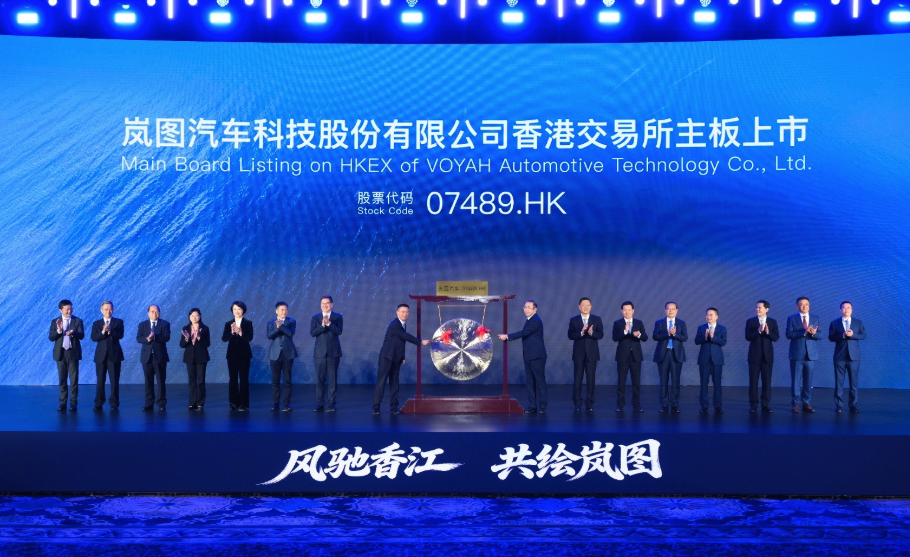
岚图采用介绍方式上市,挂牌本身没有通过发行新股募集资金,新车研发与渠道扩张的投入要依靠自身资金和后续融资。
若将来选择在较低股价下增发,为筹集相同金额,公司就要发行更多股份,未参与认购的原有股东持股比例随之下降,未来利润也将由更多股份分享。
对于买入成本高于当前股价的投资者,持有的股票已经出现账面亏损。如果公司再通过低价增发支持扩张,未参与认购的原有股东就可能承受投资亏损与股权稀释的双重压力。
写在最后
造车需要数年时间完成产品迭代和规模积累,但资本市场每个季度都在重新评估企业的兑现能力。岚图挂牌以来的股价变化,反映的是市场对其阶段性经营成果的持续修正。
华为乾崑智驾与鸿蒙座舱已出现在东风体系内多个品牌的车型上,尽管各品牌在合作深度、系统版本和场景标定上存在差异,但技术底座的同源,客观上稀释了岚图原先依靠这一标签建立的辨识度。
企业扩张需要时间验证,但二级市场不会无限期等待。当投入持续大于产出的局面长期得不到扭转,股价下行是定价机制的自然结果。
市场不会为迟迟无法兑现的预期永久买单,这是所有新势力终将面对的问题。
(图/文 网通社 言隐)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”