
“去宁德化”是趋势还是伪命题?消费者给出了答案



造新能源车的举步维艰,生产电池的却赚得盆满钵满,由此也让“去宁德化”成为行业舆论热点。
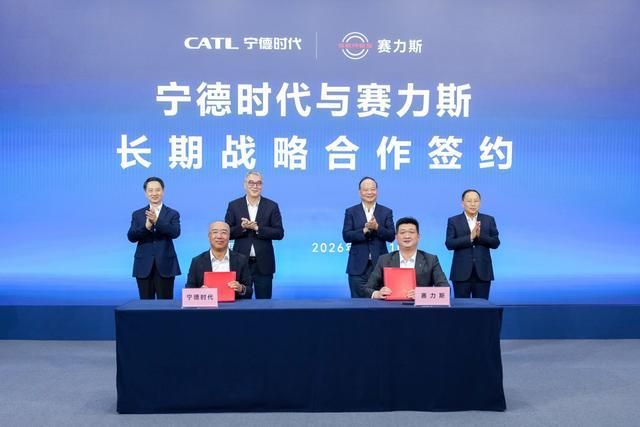
日前,赛力斯集团与宁德时代签署长期战略合作。一边是部分车企嚷嚷着“去宁德化”,一边部分车企积极与宁德时代深度绑定合作,这种极致的反差感确实很有意思!不过,是否“去宁德化”最终还是市场决定,由消费者用脚投票。
车企苦宁德时代久矣?
表面风光的新能源浪潮,谁在背后偷着乐呢?毫无疑问,宁德时代成为这波风口中的最大赢家。
据宁德时代上半年财报显示:公司实现营业总收入2769.17亿元,同比增长54.80%;归母净利润432.84亿元,同比增长41.98%,折合日赚约2.39亿元。
与宁德时代财报形成鲜明对比的是汽车行业利润逐渐走低。相关信息显示:2026年1-8月,中国汽车行业销售利润率仅为3.6%,远低于下游工业企业6.5%的平均水平。其中,整车制造利润率更低,部分统计显示仅约1.5%,单车盈利空间被进一步压缩。
相比传统燃油车时代,大部分车企尚能够实现发动机、变速箱等核心技术自研,在成本控制上占据主动权,而新能源时代一切从零开始。动力电池、驾驶辅助/车机系统自研再好,不如宁德时代、华为的技术硬核。一时间,新能源产业核心供应链被为数不多的几家科技公司“包圆”成为行业不争的事实。当车企饱受2026年电池原材料、芯片等价格上涨时,这些核心零部件供应商却赚翻了。
“去宁德化”非一日之寒
作为新能源车成本占比最高的零部件,尤其是在行业利润持续走低的大背景下,上游电池龙头亮眼的业绩自然引发行业关注。
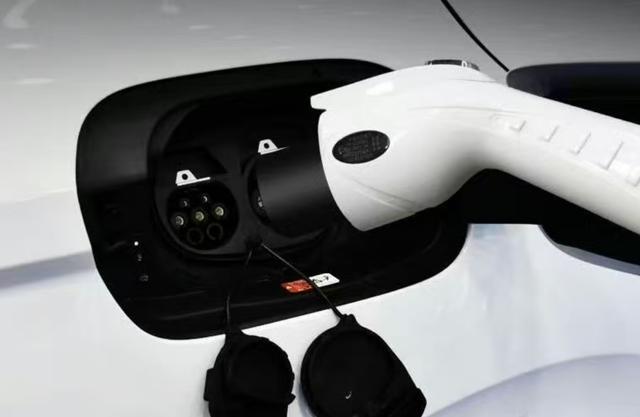
事实上,在深耕新能源市场同时,车企也不是没有考虑过供应链安全与成本管控问题。对此,理想、小米、吉利、奇瑞、长安、上汽等多家车企开启供应链布局。比如全新理想L8全系切换欣旺达电芯,电池包由理想与欣旺达合资公司打造,电芯层面不再使用宁德时代产品;小米也采用多供应商分流策略,欣旺达、中创新航承担部分供货。
与此同时,零跑与中创新航合资建厂、吉利规划电池自研产能至四成;广汽投入百亿打造因湃电池;比亚迪坚持全产业链自研自制等——其目的显而易见,那就是构建多元化的新能源核心产业链,不想将鸡蛋都放在一个篮子里。
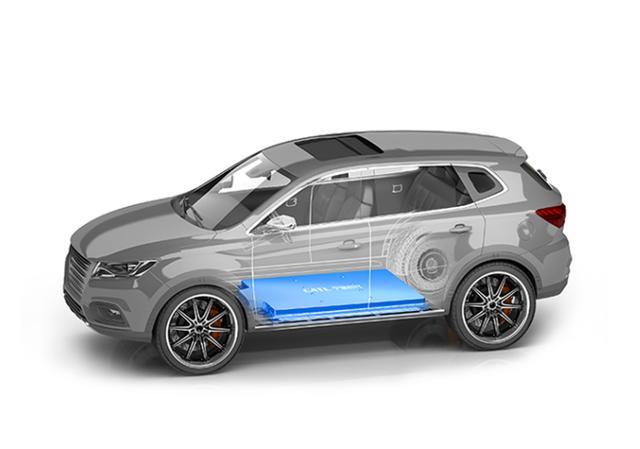
无奈,“给你机会,你不中用啊!”。在消费者最为关注的电池安全性、可靠性问题上,一些二线电池企业质量事件频发,令人既担忧又尴尬。
比如欣旺达向吉利旗下VREMT供应的电芯存在质量缺陷,极氪为此召回超3.8万辆;中创新航供应广汽埃安的177Ah磷酸铁锂电池也出现电芯鼓胀、漏液问题等——“队友们”不争气,进一步反衬了宁德时代电池的出色表现。
相关数据显示,宁德时代2019至2023年累计保修拨备约占收入3%,在国内同行中处于最高水平,但实际召回费用仅约0.25%,为行业最低。
产品有底气,份额又上涨
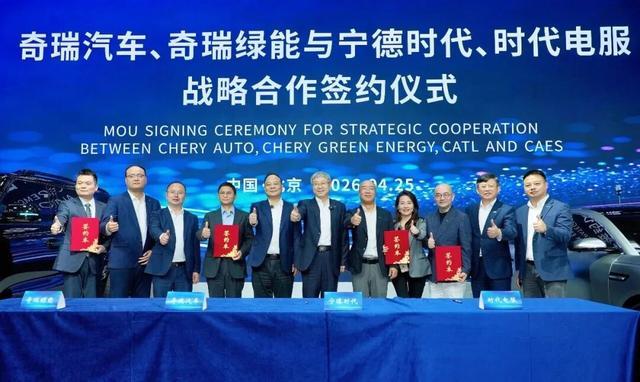
前不久,赛力斯集团与宁德时代签署长期战略合作深化协议,依托重庆本地产业优势与发展机遇,双方将持续深耕重庆基地,加速推进赛力斯超级工厂高端电池包“厂中厂”二期项目建设。
就在“去宁德化”盛行之时,工信部新闻宣传中心旗下平台也发评论《“去宁德化”论调要不得》。文中指出:宁德时代多年积累的筛选标准、生产体系和热防护方案,是其它厂商短期内无法复刻的。
“电池缺陷具备强滞后性,大多会在使用1-3年后集中出现衰减、鼓包甚至安全隐患,届时大规模售后和召回成本,会远超前期省下的电池费用。”
言外之意,市场缺少能够全面替代宁德时代、且兼顾产能/一致性/技术迭代与售后保障的强力竞争对手。现在厂家觉得用宁德时代电池成本高,但用其它企业电池,后期很可能遭遇批量质量问题。到时大批量召回,所付出的人力及成本更是不堪重负。
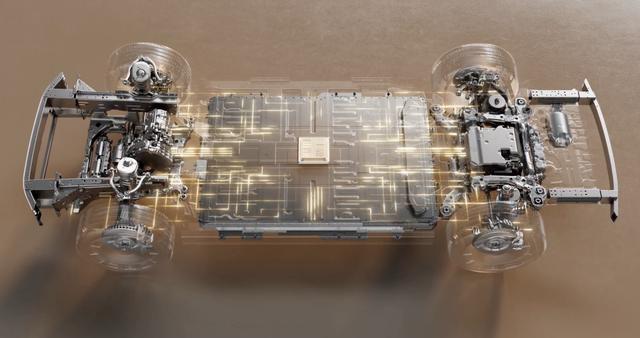
值得一提的是,尽管今年盛行“去宁德化”,但一点没有影响到宁德时代的销量。前不久,据韩国研究机构SNE Research发布2026年1至8月全球动力电池装车统计数据显示:宁德时代以333GWh的装车规模稳居全球第一位,同比增长25.2%,市场份额从37.7%提升至39.4%
《车壹圈》观点:稳定可靠的产品,是宁德时代守住市场份额的核心根基。这一点从小米YU7与小米澎程N70的销量就能感受一二:一个搭载宁德时代电池,一个搭载中创新航电池。尽管后者在价格上占据优势,但销量却不及前者。
说到底,“去宁德化”目前条件不足的原因还是市场缺乏可选性。正如燃油车时代,车企可用爱信变速箱,也可选择采埃孚的产品。而当下,还有哪家电池企业能平替宁德时代呢?尤其对于消费者而言,解决续航里程焦虑是一方面,更重要的是安全可靠。对此,他们心里也有一面清晰的镜子。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”