Q3赚了超33亿美元,在华却少卖近24%:通用汽车“拧巴”在哪?




33.35亿美元净利润砸在桌上,通用汽车这份2026年第三季度财报,单看数字是能开香槟的。可香槟塞子还没拔,首席财务官先给四季度泼了一盆冷水:环比要降。这就很有意思了——一家公司赚得比去年同期多出一倍半,营收和利润都压过了外界预期,结果官方自己先站出来说“下一季会难看”。
通用汽车
先把账本摊开。
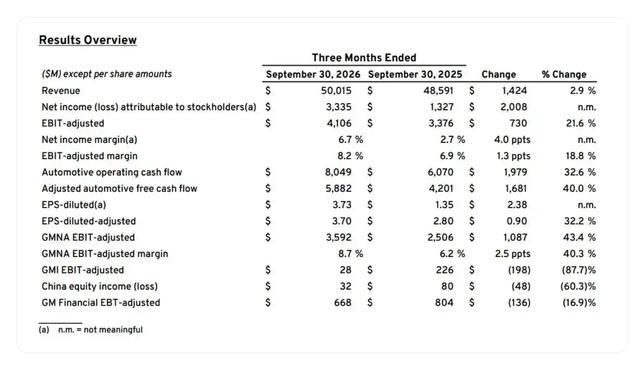
通用汽车10月20日发布的官方财报显示,第三季度营收500.15亿美元,同比增长2.9%;归属于股东的净利润33.35亿美元,上年同期是13.27亿美元;调整后息税前利润41.06亿美元,同比增长21.6%,利润率从6.9%拉到8.2%。
北美业务是绝对功臣,调整后息税前利润35.92亿美元,同比暴增43.4%,利润率8.7%,稳稳踩在公司8%到10%的目标区间里。
现金流也漂亮:汽车业务经营现金流80.49亿美元,调整后汽车自由现金流58.82亿美元,同比多了四成;账上现金231.96亿美元。单看这些,哪里是坏消息,分明是一份可以拍桌子的成绩单。
通用财报
可问题可能就出在“然后呢”三个字上。通用把全年调整后息税前利润指引从140亿至160亿美元收窄到145亿至155亿美元。
注意这个词——收窄。下限抬了,上限压了,区间捏紧了,这可能与外界的期待有一定的差异。毕竟,前两个季度已经两次抬高指引。
结果等来的不是上调,而是把原来的宽区间收了个口。这就好比一个每次考试都从80分跳到90分再跳到95分的学生,这次考了96分,老师却说“他下次大概还是96分左右”——分数是高了,加速度没了。
别克
北美上涨,国际业务却下滑了
北美利润涨了四成多,国际业务却下滑了:国际部门调整后息税前利润从上年同期的2.26亿美元一头栽到2800万美元,跌幅87.7%;其中中国合资企业贡献的利润从8000万美元降到3200万美元,跌了六成。
中国市场“连续八个季度盈利”这句话依然成立,但盈利的厚度却似乎以肉眼可见的速度变薄了。
Q3通用全球共计交付139万台,同比下滑11%。通用在华三季度交付超过35.8万辆,新能源车型占比突破60%,创同期新高,可对比2025年同期接近47万辆的数字,总销量缩水了约24%。
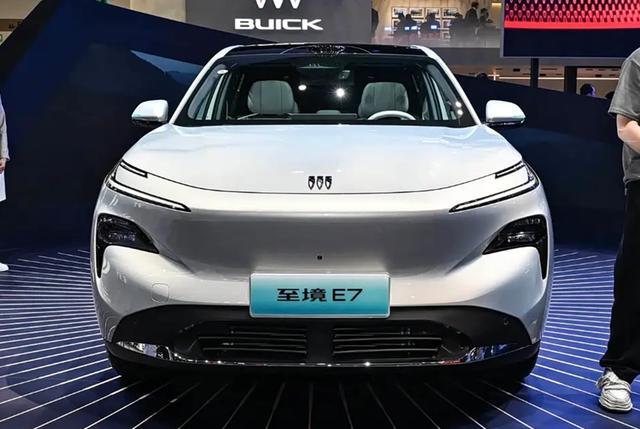
至境E7
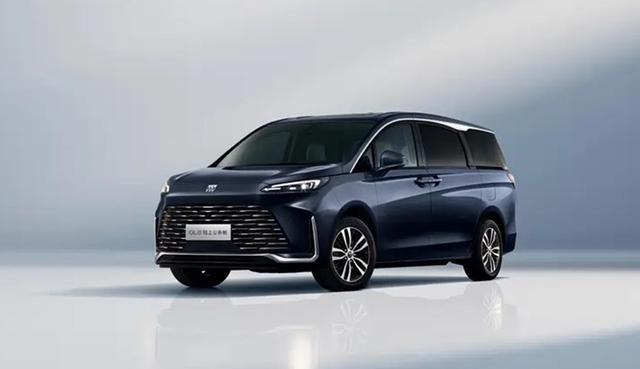
一句话:新能源的比例上去了,但盘子小了;转型的姿态有了,但增量的底气可能还没接上。五菱宏光MINI EV家族和缤果家族依然是新能源销量的压舱石,别克的至境E7和GL8家族在往上探,可距离用新能源的增量补上燃油车存量的“冲击”,中间还隔着一段距离。
真正让四季度值得关注的,或许是那道“肉眼可见的断层”。按照通用收窄后的全年指引中值测算,第四季度调整后息税前利润大约只有27亿美元,较前三季度单季动辄40亿美元的水平出现明显回落。
原因可能不复杂:大宗商品和物流成本抬到了此前指引区间的上限,约20亿美元;DRAM芯片涨价也在咬利润;新一代全尺寸皮卡换代,四季度全尺寸皮卡产量同比要少大约3.5万辆。
至境L7
官方期待依然乐观。
通用首席财务官保罗·雅各布森对CNBC说的话很坦诚:“我们第四季度会环比下降……但在年底这波通胀压力面前还能把指引稳住,本身就是团队执行力的信号。”
这话说得体面,翻译过来可能就是:我们知道四季度难看,但我们选择不让全年数字更难看。外界听懂了前半句,于是追问自然就来了。
事实上,官方口径依然乐观。玛丽·博拉在业绩说明和官方表态里反复把话题往“未来几年的结构性故事”上引:软件与服务业务今年预计75亿美元递延收入,Super Cruise在皮卡产品中的渗透率2027年要提升四到五倍,2027年皮卡产量与2026年大致持平,2028年将有增量产能支持份额增长。
至境E7
通用也确实在用北美皮卡赚来的现金做两件事:把资源压到软件、智驾和新能源产品上,同时用真金白银维持财务上的从容。
但问题在于,现金可以托住数字,是否可以托住利润的源头,可能依然值得观察。北美全尺寸皮卡和SUV的利润池依然深,可通胀在吞噬利润率的弹性,中国市场的销量恢复仍要看新品能不能把“新能源占比”转化成“绝对增量”,而国际业务那87.7%的利润跌幅,也值得注意。
于是通用汽车站在了一个很有意思的岔路口上。它手里攥着北美皮卡这张全世界最硬的利润牌,打出了历史级的单季现金流,然后把中国市场的转型叙事一点点往前推。中国市场新能源占比破六成,当然是一个值得写进新闻稿的里程碑;可如果总销量从47万辆滑到35.8万辆的趋势,能否在未来两三个季度里被按住,可能也值得观察。
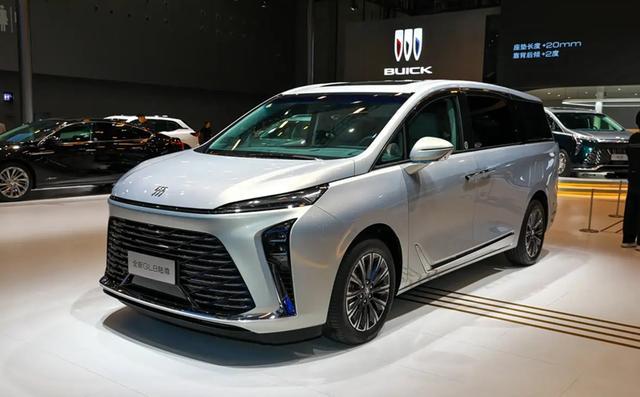
全新GL8陆尊
本文结语:
说到底,这份财报最耐人寻味的地方,可能不在于它赚了多少钱,而在于它赚了钱却没能换来一句轻松的“稳了”。
当然,车宇世界认为,换个角度看,这份财报可圈可点。通用手里仍有全球最硬的皮卡和SUV利润池,单季经营现金流80.49亿美元、调整后汽车自由现金流58.82亿美元、账上现金231.96亿美元,说明它有本钱在逆风里做长线投入。
中国新能源占比突破60%、连续八个季度盈利,说明转型不是空话,只是正处在“比例先上去、销量后跟上”的爬坡段。四季度成本与换代叠加的难看,更像一次主动换挡时的顿挫,而不是基本面塌方。
真正的看点就两个:中国销量能不能在未来两三个季度止跌回稳,新能源增量能不能补上燃油存量失血;成本控制能不能守住北美利润率。这两件事办成了,今天的“收窄”就是为明天的“走稳”腾空间;办不成,可能就是另外的故事了。当然,具体如何,我们还是让时间来验证。
说明:本文涉及到相关事件、数据或者配置信息等,来源于品牌官方或者权威媒体消息,仅供参考,具体以官方信息为准。如有笔误等造成的信息、数据不符,以官方信息为准。希望大家理性看待,不信谣、不传谣。
本文声明:
本文为车宇世界原创文章,凌清/刘帅审阅,总第14445期,部分图片来源于网络,标注来源的数据及相关资料均为引用。车宇世界原创版权所有,侵权必究。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”