
车市的伤,遮不住了!231城环比回血,只有9城全年正增长



功夫汽车把9月全国城市汽车终端销量的榜单,从头到尾翻了一遍,越看,心里越不是滋味。
先说环比那一列——几乎全是往上走的。最新的城市终端统计里,9月全国乘用车卖出166万台,环比大涨7.3%,231个城市,齐刷刷地环比翻红。
可目光往右挪两列,落到1-9月累计同比,热乎劲儿瞬间凉透。1343.4万台的累计销量,比去年同期少了20.3%,全国上下,只有9个城市,累计成绩单上有着“正增长”三个字。
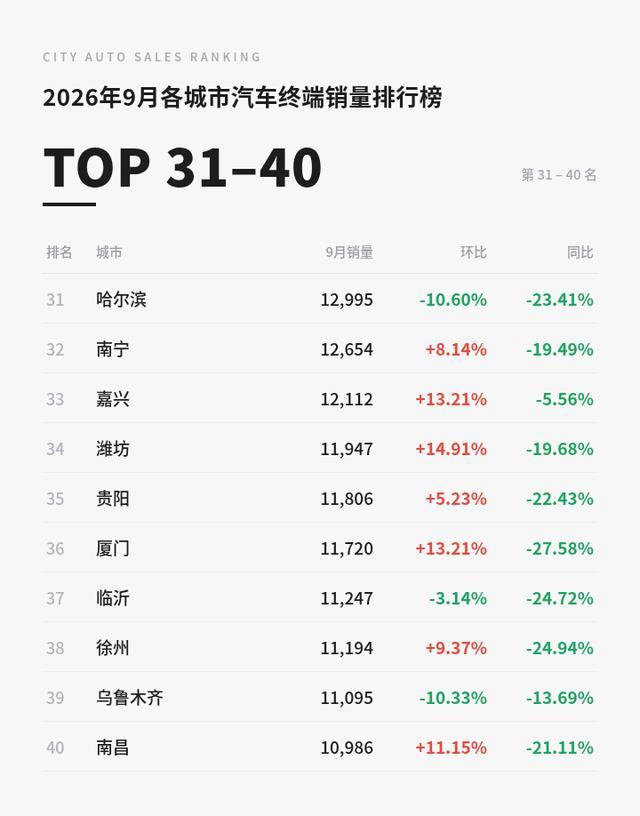
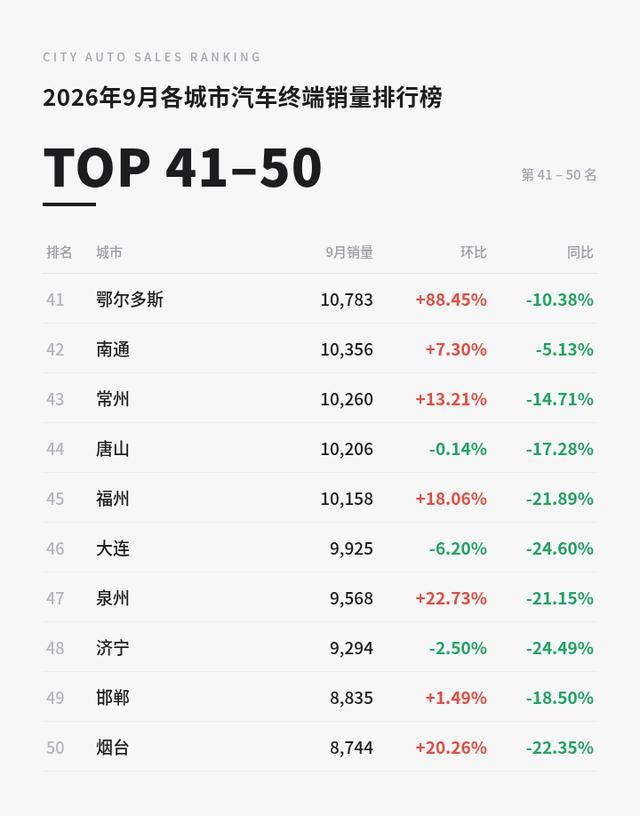
231:9!
一个月里,绝大多数城市都在回暖;可九个月下来,几乎所有城市都在交不合格的卷。
环比在涨,同比在跌;面子在回暖,里子还在失血。
(1) 231城环比回暖,金九的“甜”是“阿巴斯甜”
先把公道话讲在前面:9月的环比数据,是真的好看。
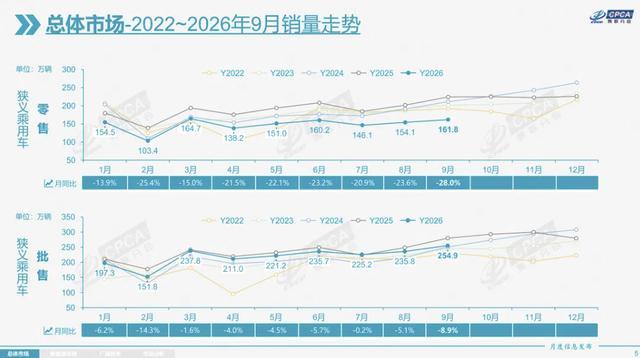
乘联会口径里,9月全国乘用车零售161.8万辆,环比增长5.0%;城市终端统计同样显示,231个城市环比翻红。
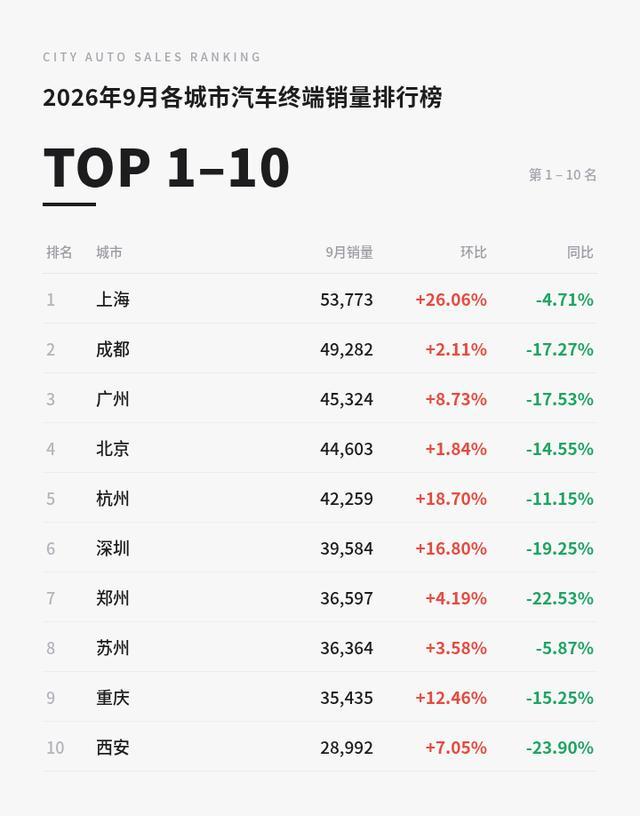
头部城市,更是气势拉满。上海一个月狂卖5.38万台,单月环比暴涨26.06%,稳坐头把交椅;成都4.93万台、广州4.53万台,紧咬不放。北京、杭州、深圳、郑州、苏州、重庆、西安,组成完整的前十梯队,门槛直接抬到2.90万台。
这一轮环比回血的主力,是一线和强二线。杭州环比涨18.7%,深圳涨16.8%,重庆涨12.46%,广州涨8.73%——这些城市体量大、底气足,稍微一发力,大盘就被硬生生托了起来。
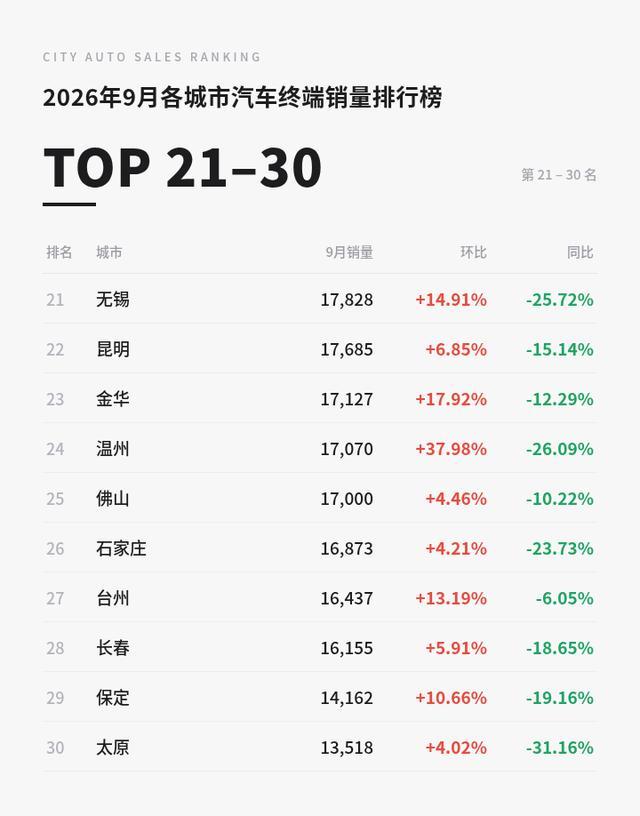
再往下看,强二线几乎是清一色的正增长。青岛环比涨20.72%,温州涨37.98%,泉州涨22.73%,烟台涨20.26%。被压抑了几个月的购车需求,在9月集中释放,短期的修复信号,明明白白。
但功夫汽车这盆冷水,还是要泼:环比回升,不等于趋势反转。
9月的环比回暖,更像是“阿巴斯甜”之类的“代糖”,尝起来甜,却没有能量。
毕竟,8月是淡季、基数低,9月又是传统旺季,一升一降,数字自然好看。真正要判断车市站稳没站稳,得看同比。
而同比那一栏,正是今年车市最难看的地方。
(2) 同比-28%,年内最大单月降幅,“里子”还在失血
乘联会数据,9月乘用车零售161.8万辆,同比暴跌28.0%,这是今年以来最大的单月同比降幅。1-9月累计零售1333.4万辆,同比下降21.7%。
城市终端口径,同样给出了冰冷的印证:1-9月累计1343.4万台,同比下滑20.3%,全国只有9个城市,实现了累计正增长。
这意味着,绝大多数城市哪怕9月环比涨得再欢,九个月的账一摊开,依然是负的。
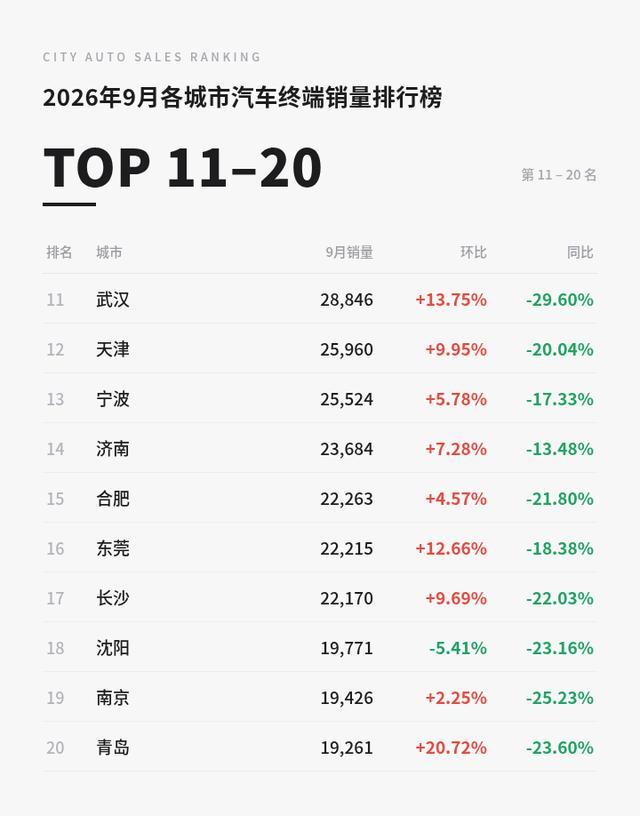
翻开具体城市的累计同比,寒意更重。太原前9个月累计同比下滑31.16%,武汉下滑29.60%,厦门下滑27.58%,徐州下滑24.94%,西安下滑23.90%,青岛下滑23.60%……降幅突破20%的城市,一抓一大把。
如果说这些数字还偏宏观,那豪华车市场的一幕,更让人唏嘘。一财报道,9月BBA(宝马、奔驰、奥迪)旗下多款主力车型,包括宝马3系、5系,奔驰C级、E级,奥迪A6L,以及X3、GLC、Q5L等主流SUV,单车零售全部卡在万辆以下。而去年同期,这些车型无一例外,都跨过了万。
曾经最稳的豪华基本盘,都不能说是松动了,简直是松垮了。
231城环比增长,是车市在喘一口气;但只有9城累计正增长,说明这口气,还没喘匀。一个月的修复,远不足以填平前八个月挖下的深坑。
(3) “金九”为什么哑火?四重压力叠加,一场分化加剧
往年“大盘普涨、首购换购一起释放”的金九,今年怎么就成了这副模样?
乘联会秘书长崔东树的判断,一针见血:9月车市最突出的特征,是“旺季不旺”,传统金九成色严重不足。背后,是四重因素叠加。
一是中秋假期提前到9月下旬,当周销量明显走弱,旺季的节奏被打乱;二是去年9月部分省份补贴退出前的集中抢购,把基数抬得很高,今年一比就难看;三是高油价持续压制燃油车消费,9月末以来年内汽油累计上调2375元/吨,加油成本居高不下;四是AI驱动的内存、芯片价格暴涨叠加供给紧张,新能源新品的上量节奏,也被拖住。
四重压力,又把车市本就剧烈的分化,推到了极致。
一边,是燃油车近乎腰斩。9月燃油车零售同比下降43%,纯燃油车同比暴跌49%,自主、主流合资、豪华的燃油板块分别下滑47%、42%、41%,无一幸免。唯一的亮色,是普通混合动力,同比增长25%。
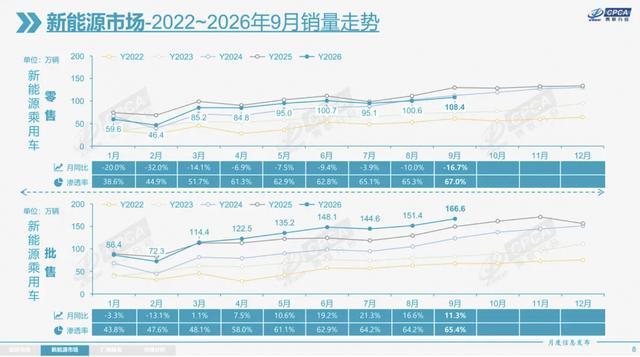
另一边,是新能源相对抗跌。9月新能源乘用车零售108.4万辆,同比下降16.7%——注意,新能源也在跌,只是跌得比燃油车少得多。也正是这种“油跌电稳”的落差,把9月新能源零售渗透率,推到了67.0%的历史新高。
更值得玩味的,是内需与出口的反差。9月乘用车出口91.7万辆,同比大增73.7%,占到厂商销量的36%,而去年同期,只有19%。出口的火热,让厂商批发数据明显好于终端零售——9月批发同比降幅,比零售小了19.1个百分点。
内需这台发动机在降速,出口这台外挂在满负荷。厂家的批发报表看着还行,终端的零售,却在裸泳。
经销商的动作,也说明了一切。今年1-9月,行业库存下降68万辆,经销商进货格外谨慎,绝大多数人都认为,今年的“金九银十”,明显弱于往年。
(4)功夫拍案
说了这么多,功夫汽车的立场,旗帜鲜明。
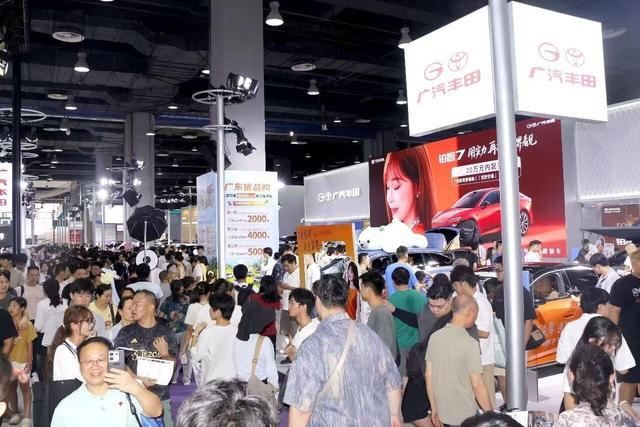
一方面,不必过度悲观。崔东树也强调,眼下的下行,主要是短期政策扰动和高基数叠加的阶段性现象,并非中国汽车普及的基本面见顶。国庆车展、地方补贴、以旧换新“前低后高”,都会在10月继续释放支撑。
可另一方面,也绝不能被环比的数字冲昏头。一个月的回暖,治不了九个月的失血。
当然,结构性机会依旧藏在下沉市场。现在的车市,是典型的“头重脚轻”——大城市普及度高,县域市场普及弱,广大下沉区域的首购需求,还是一片没被充分打开的蓝海。要激活它,政策就得更向经济型电动车、向首购群体倾斜,让年轻人、让县城家庭,买得起、用得划算。
车市最缺的不是短期的强心针,而是绝大多数地方,重新回到增长轨道的需求释放。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”