华为不造车,风险别人背!“界”和“境”的追捧,终是水月镜花



在过去的几年时间里,华为毫无疑问是国内新能源汽车领域名头最大、话语权最重的供应商之一,基本上可以说和宁德时代平起平坐,而且从今年开始,这种重要性进一步加强,因为很多主机厂开始在电池领域“去宁德化”,但是国内的很多车企,却把华为的“大腿”,抱得更紧了……
失去华为,车企将会怎样?前些天,问界品牌就做了一次充满“冒险”的尝试,那就是将华为弱化,选择自己主导品牌,结果也就是几天的时间,随着问界在鸿蒙智行的“排位”靠后,网上一片喧嚣。问界母品牌才意识到一点,那就是和华为的深度绑定,是不能破的,一旦真破了,哪怕华为“降级”成重要的供应商,结果可能都是赛力斯无法承受的。
于是几天之后,双方重新签订五年合作框架,问界再回鸿蒙智行前排位置,毕竟销量还摆在那里。
实际上,在过往的几年时间里,很多人对华为的“不造车”,一直持有争议,原因很简单,像问界品牌这种,新车发布、新车销售、系统更新,都是华为在主导的,连新车发布会,很多时候都是余承东在主讲的。赛力斯更像是一个代工厂,这也是很多人的印象,但是华为就是精准把控了造车和不造车的边界,那层窗户纸不能破。
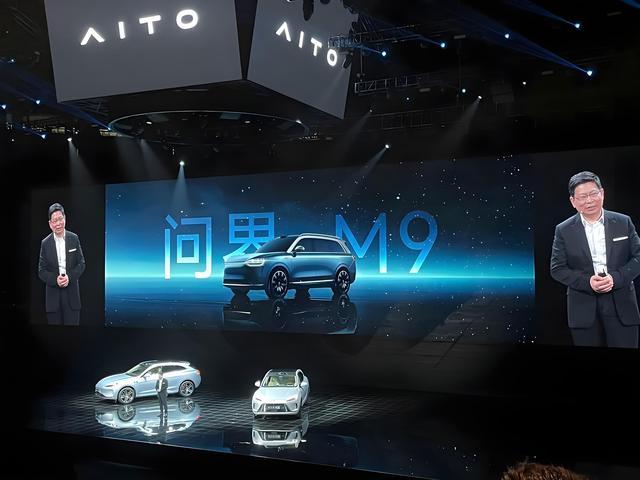
现在回过头来看,华为当时没有下场造车,简直就是精准预判了如今国内新能源汽车和智能化汽车的走向!
大家可能看到,从去年至今,国内汽车市场的整体走向是向下的,就拿9月份来说,乘用车零售销量下滑28%,1—9月零售销量同比下滑21%,整个市场下滑是非常明显的。
但是回过头来,在过去三个季度里,国内汽车市场,尤其是新能源汽车市场,新车像下饺子一般问世,上半年就有超过600款新车上市,甚至在一段时间里,平均每天有9款车上市,看起来这种百舸争流的状态是非常热闹的,但是这掩盖不了国内汽车市场的竞争白热化,以及从业者的集体焦虑。
我们看到的情况是,整车行业里,新车价格不断下降,配置水平越来越高,这就意味着大家的成本控制只会越来越难,很多车企在赔钱赚吆喝,有些供应商也被持续压价,整个行业进入了一种微利模式。
那么如果当时华为直接下场造车,供应商模式和主机厂模式“双开”,会有什么结果呢?当然最好的结果就是比亚迪那种,主打一个销量上天,核心零部件“万事不求人”,但是想要玩这种模式,成本太高了,垂直整合的难度太大,而且如果不能成为巨头,风险也非常大。
比较差的结果,就是现在一些造车新势力的现状,每个月销量两三万辆,难有大的增长,处在集体焦虑里,汽车行业稍微有点风吹草动,都能惊出一身冷汗。
而华为的不造车模式,本质上就是彻底隔离了风险,毕竟车企销量不好,不挣钱,总赖不着供应商吧!我们说得难听一点,风险有“界”和“境”们背,自己主打一个潜心研发,安心挣钱,还能挣得越来越多,议价权越来越强。
那么现在的情况其实对于华为就特别利好了,作为供应商,华为不需要真正意义上担心产品的销量,而是只需要把核心的零部件和系统打磨得越来越好,那么那些销量不好,还想翻身的车企们,就会源源不断找上门来,成为华为的客户,而它们,也希望借着华为的名头和技术口碑,成功“上岸”。
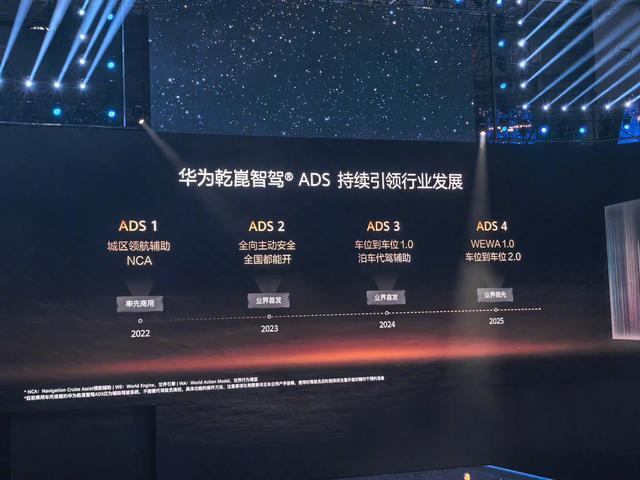
但是我们也不得不说,对于“界”和“境”中的许多品牌来说,最终的结果可能还是出局。因为市场是公平的,华为的能力也不是通天的。大家认华为的统筹能力、研发能力、技术水平,但是产品本身最基础的东西,还是在车企自己手中,这么多年市场竞争,都没能脱颖而出,华为又能彻底改变什么呢?
而且随着华为赋能的品牌越来越多,越到后面,情况就变成了,没有加入华为体系的品牌,人家的技术和产品,足够和华为体系内的产品和技术平起平坐。而那么多都用了华为的技术和赋能的车企们,大家的核心技术又在同一个水平下,相当于多了华为一手,大家又都重回起跑线,只不过这个起跑线的段位更高而已。那么最终大家比拼的,可不就还是最初的底层能力吗?
水中月,镜中花!形容现在华为不造车时代,很多车企的“热闹”与“执念”,可能还是比较合适的。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”