无故涨价很普遍:新能源车的保险,真的是该管管了



相比传统燃油车,新能源车即便是智能化配置再高性能再强悍,但必须要承认很多人买新能源车,并不是冲着智能化配置和性能去的,最为重要的一个点就是想为了省钱。不知道这个观点,你是否赞同?
如果赞同,接着往下聊。
确实买了新能源车,哪怕是增程和插电混动车型,因为大多时间出行都可以用电,所以日常的用车成本也是要明显低于传统燃油车的。更不要说纯电动车,每公里的出行成本顶多也就一毛钱左右。注意这个一毛钱的出行成本,指的是在没有安装家用充电桩的情况下。如果有了家用充电桩,这个成本会进一步降低甚至连5分钱都用不了。
不过现在有一个困扰着部分或者是大部分已经买了新能源车车主的一个问题,让他们苦不堪言。这个问题既不是充电和续航焦虑也不是二手车保值率,而是汽车的商业险。
关于新能源车保费比燃油车贵,这一点车主们都能理解。毕竟从风险角度考虑,新能源车就要远高于燃油车。有数据显示新能源车险车均风险成本约为燃油车的2.2倍,保费是燃油车的1.7倍,但现在的问题并不单单是保费比燃油车贵,而是莫名其妙的在没有出险的情况下,保费贵了好几千,来看北京这位车主的遭遇。
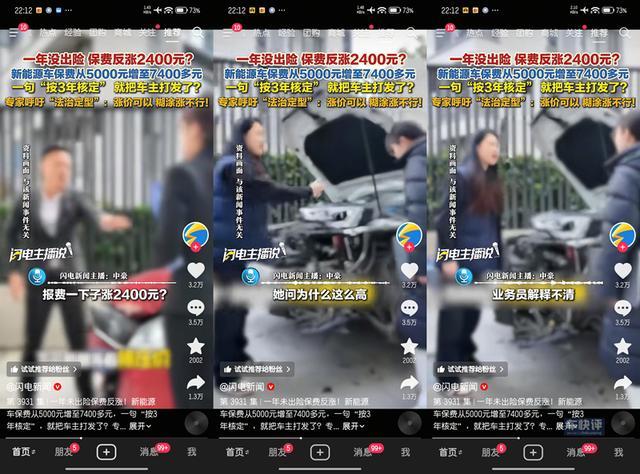
据媒体报道,北京的金女士在购买了新能源汽车后,2023年保费就已经涨到了4400元。2024年不变,依然是4400元。到了2025年,保费又涨到了5000元。更夸张的是2026年,保费直接从5000元涨到了7400多元。
需要特别说明的是,在整个2025年金女士家的车并没有出险记录。对此保险公司的业务员也没有能给她一个明确的解释,为什么2026年保费会上涨了2400元。
跟金女士有同样遭遇的车主其实并不少,有不少新能源车车主对于保费上涨这件事情都是一头雾水。到底什么情况下保险费率上涨,什么情况下保险费率下降,始终没有一个明确的标准。有车主更是表示,买新能源车本来就是为了省钱,结果省下的钱都给保险公司了。
不过有意思的是,也并非是所有的新能源车保费都是上涨的。还是北京有一位小米SU7车主,在2025年出险的情况下2026年保费不仅没有上涨,多家保险公司的报价都要比2025年更便宜一些。
正如上文所说,新能源车相比燃油车保费贵一些大家都可以理解,但是在上一年没有任何出险记录的情况下,第二年无缘无故的涨价而且涨幅还不小,这就让人很不能理解了。
如果非要找出一个原因,在车快评看来以下这组数据中可能会有答案。公开资料显示2024和2025两年,新能源车险承保亏损分别为57亿元和56亿元。也就是说在新能源车的保费上,仅仅是2024和2025两年,保险公司就已经亏掉了113个亿。想要扭亏为盈,保费涨价可能就是最简单粗暴的办法。
所以新能源车的保费问题,是时候该管管了。最后想问一下看到这篇文章的新能源车主们,你们的保费一年多少钱?这几年是涨了还是降了?评论区聊一下。
版权声明:本文为车快评原创,转载请联系授权,未经允许严禁转载,且图文杜绝任何形式的抄袭盗用,否则将追究法律责任。文章部分图片来源网络,版权归原作者所有,如有使用到您的作品,请联系我们索取稿酬或者删除。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”