10 月经销商库存预警指数 62.2%



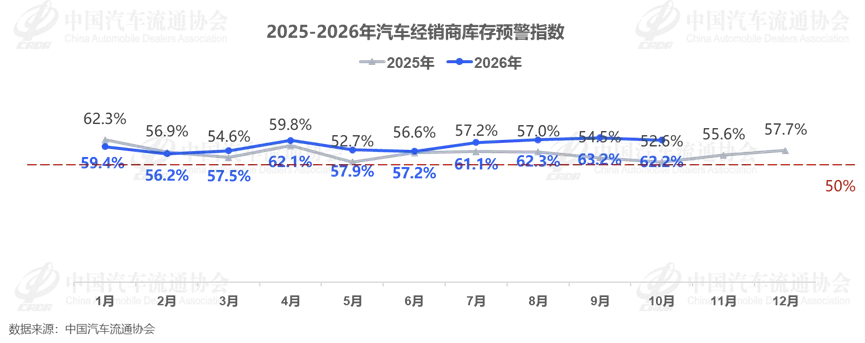
网通社快报 10月31日发布的最新一期汽车经销商库存预警指数调查显示,10月汽车经销商库存预警指数(VIA)为62.2%,同比上升9.6个百分点,环比下降1.0个百分点,处于50%的荣枯线之上。
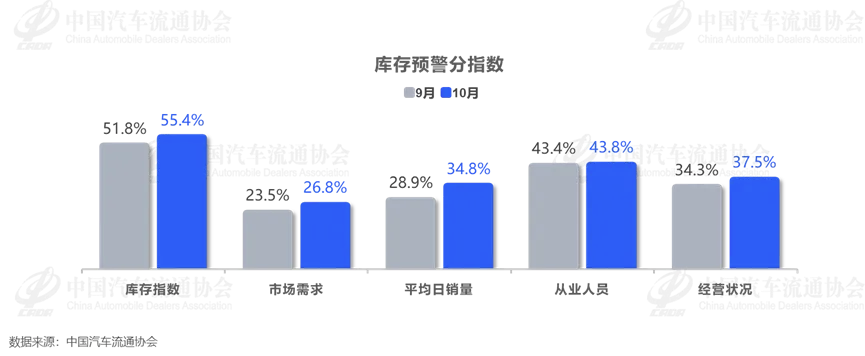
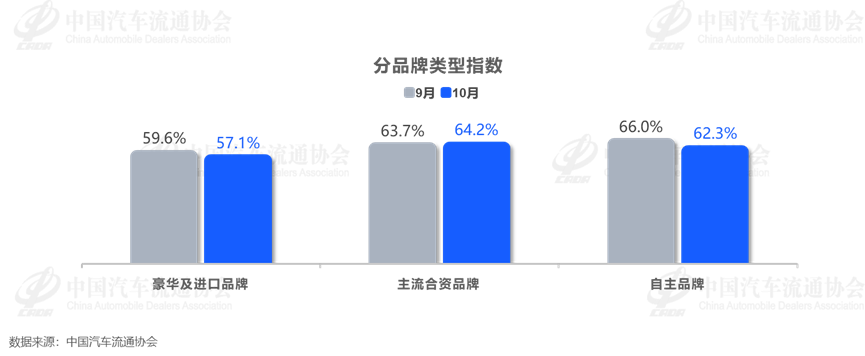
从分指数来看,库存、市场需求、平均日销量、从业人员、经营状况分指数环比均上升。终端成交与经营状况有所改善,但渠道库存压力同步上升。区域分布方面,北区指数为68.3%,东区指数为52.7%,西区指数为62.5%,南区指数为63.1%。品牌类型维度上,豪华及进口、自主品牌指数环比小幅下降,主流合资品牌指数环比上升。
10月乘用车终端零售规模预计为165万辆,环比9月基本持平。国庆假期效应及多地大型秋季车展和促销政策带动上半月到店客流和订单走高,下半月到店客流回落至常规水平。终端层面持币观望情绪延续,消费者普遍等候年末优惠窗口,比价博弈加剧导致购车决策周期拉长,有效线索质量下滑。新能源渗透率持续抬升叠加油价因素形成约束,分流燃油车潜在客群,整体成交表现不及旺季预期。
经销商经营压力的核心矛盾由销量目标考核压力逐步转向资金链安全及门店整体盈利压力。新车销售普遍亏损,价格倒挂尚未明显好转。客流和有效线索不足影响销量目标达成;库存高企、长库龄周转慢及厂家压库和任务目标偏高加剧资金占用;售后进厂台次和零服吸收率下降、保费与事故车业务承压,进一步削弱盈利支撑。
乘联分会秘书长崔东树在10月26日表示,2026年国内车市在多重短期因素叠加冲击下超预期低迷,预计全年零售仅1850万辆,低于2025年2374万辆的峰值,也低于2020年1929万辆的前期谷底。这一位置已偏离近十年车市箱体震荡的长期运行区间。对于2026年全年市场走势,91.1%的经销商预计销量同比下降,预计降幅达15%及以上的合计33.9%,其中判断降幅突破25%的占24.1%。
进入11月,车企开启年末冲量模式,双11、广州车展效应、年末冲量政策组合,叠加部分区域促消费补贴临近截止带来的窗口期效应,有望拉动门店客流和线索量环比改善。价格战延续和需求偏弱对销量的制约依然明显。
本次调查对象主要覆盖全国大部分省份2000多家4S店,涵盖国内市场上主要量产销售的进口、合资、自主汽车品牌55个。
(图/文 网通社 言隐)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”