
沃尔沃的日子,紧了



网通社时评 10月初,沃尔沃汽车撤回了此前对2026年全年销量和现金流的展望,公司表示,由于中国市场状况进一步恶化,以及美国市场复苏慢于预期,第三季度核心盈利和现金流将受到明显影响。同时,基于市场的不确定性增加,沃尔沃并没有给出新的短期业绩指引。
几周后公布的三季报,进一步呈现了其当前所面临的压力。
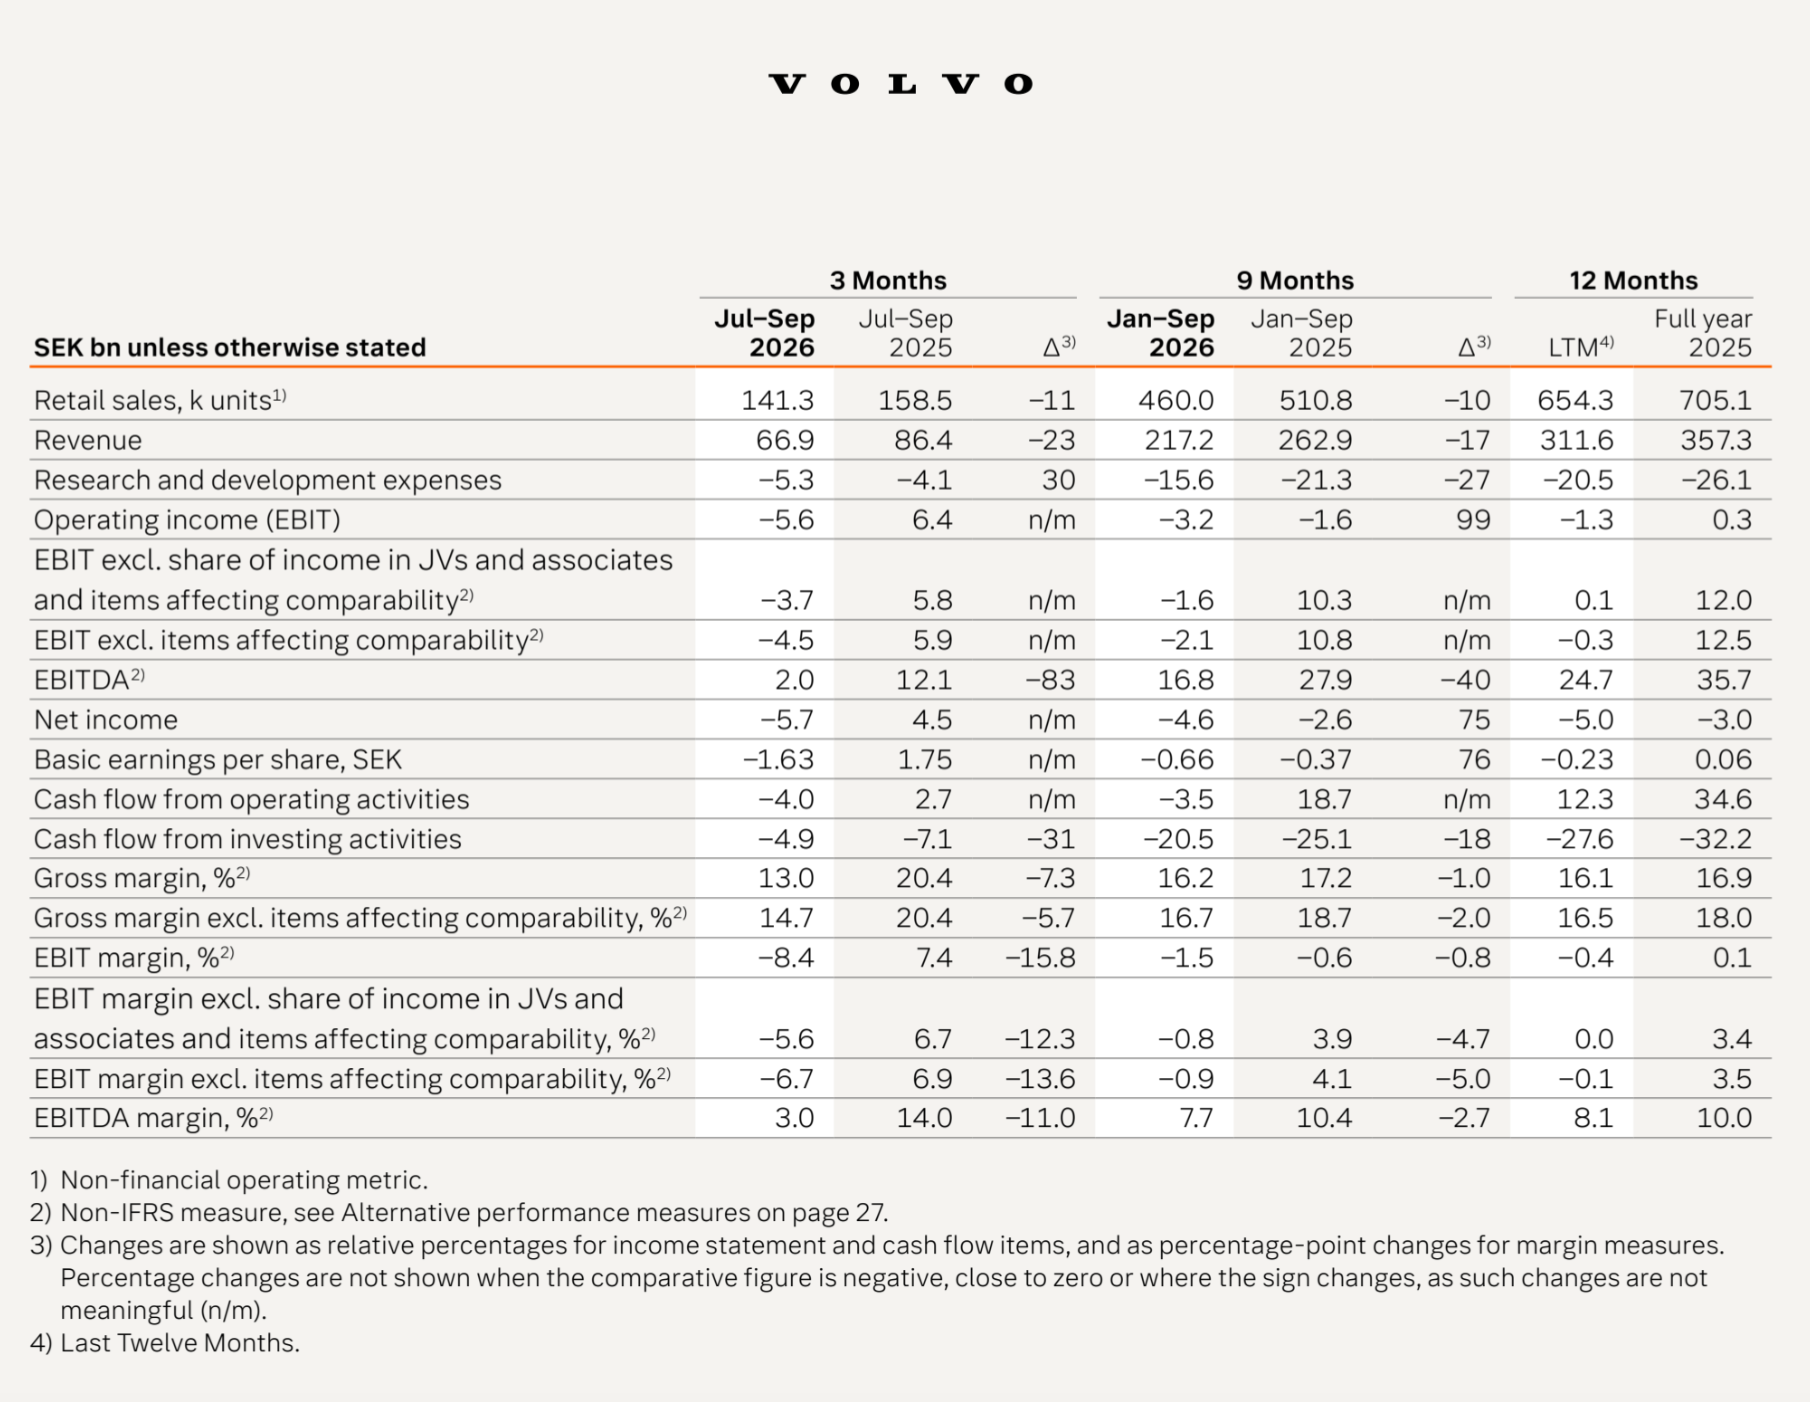
2026年第三季度,沃尔沃汽车营业收入为668.96亿瑞典克朗(约453.02 亿元人民币),同比下降22.6%;营业利润由上年同期的64.33亿瑞典克朗(约43.56 亿元人民币)转为亏损55.92亿瑞典克朗(约37.87 亿元人民币)。
值得注意的是,同期,纯电车型销量增长约29%,在总销量中的占比由22%提升至32%。所以,在转型中的沃尔沃虽然电动车卖得更多了,但整体却是亏损的。
从三季报的情况来看,目前沃尔沃汽车的转型遇到了盈利和资金的双重约束,新车型需要持续投入,现有业务的盈利能力却在下降,与此同时,沃尔沃还要为库存和车辆回购安排资金。
接下来,新车能否续上销量、守住利润,或将决定沃尔沃汽车能否留在豪华汽车品牌第二梯队中。
利润的落差
第三季度,沃尔沃汽车全球零售销量约14.13万辆,同比下降11%;批发销量约13.08万辆,同比下降19%。同期新车销售收入为449.64亿瑞典克朗(约304.50 亿元人民币),同比下降约24.6%,降幅超过批发销量。
收入下降不只是因为卖出的车少了。
按照沃尔沃汽车三季报披露的营业利润变动分析,第三季度销量变化使营业利润减少约19亿瑞典克朗(约12.87 亿元人民币),销售结构及价格变化又带来约25亿瑞典克朗(约16.93 亿元人民币)的负面影响。此外,授权销售减少、原材料成本和汇率变化,也给利润造成压力。
虽然沃尔沃汽车采取的措施降低了部分间接费用,但节省的成本尚不足以抵消上述影响。
即便按照沃尔沃汽车自己的口径,剔除影响可比性的项目以及合营、联营企业损益,第三季度调整后营业利润仍亏损37.44亿瑞典克朗(约25.35 亿元人民币),而上年同期为盈利57.62亿瑞典克朗(39.02 亿元人民币)。
这意味着,美国燃油经济性积分重估和极星亏损的确影响了其当期业绩,但并非是经营压力的全部因素。
其中,中国市场的变化尤为明显。
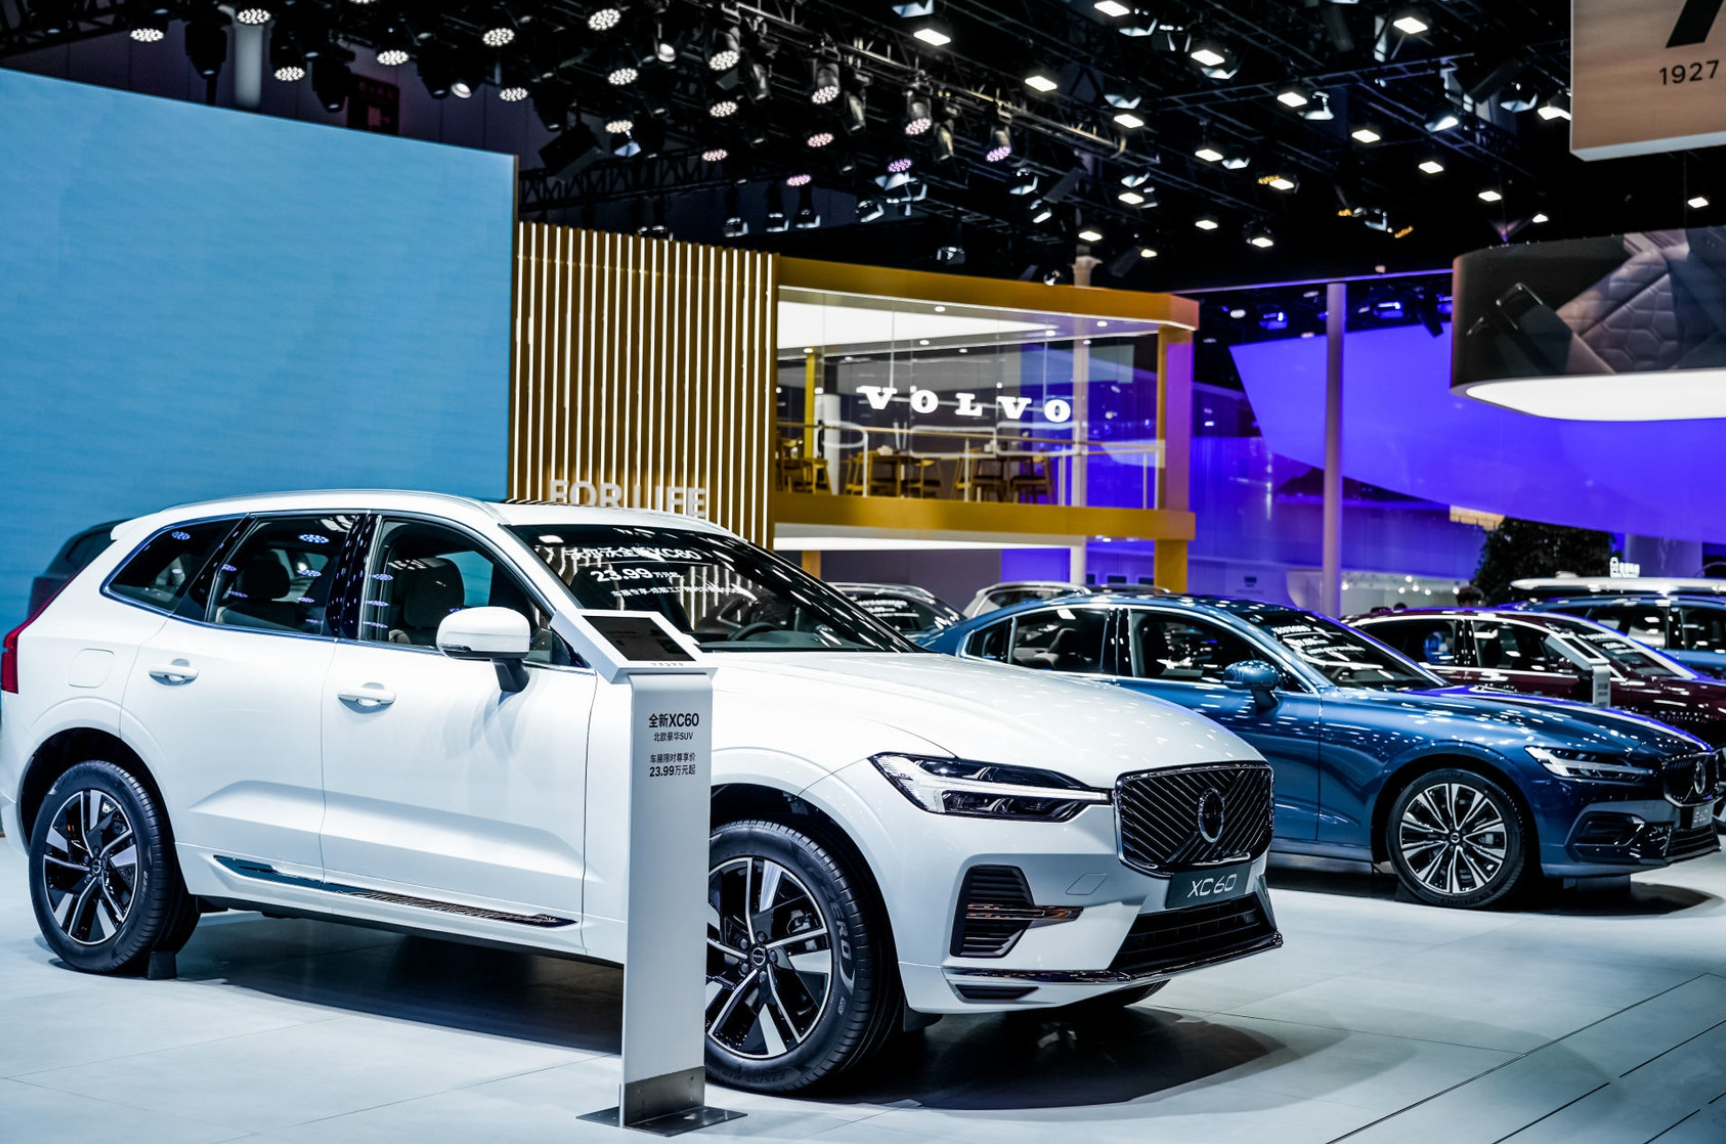
第三季度,沃尔沃汽车大中华区零售销量约1.99万辆,同比下降41%;中国内地收入为74.98亿瑞典克朗(约50.78 亿元人民币),较上年同期的140.75亿瑞典克朗(约95.32 亿元人民币)下降约46.7%。
沃尔沃汽车的管理层在财报中承认,中国市场对传统豪华品牌的竞争压力持续加大。
与此同时,沃尔沃汽车的车型增长并不均衡。
第三季度,EX30和EX40分别销售2.33万辆和1.32万辆,均实现增长;EX90销量则由上年同期的4700辆降至3800辆;传统主力车型XC60销量从5.30万辆降至3.61万辆,减少约1.69万辆。
从目前的销量情况来看,部分电动车型的增长还没有充分补上主力车型下滑留下的销售缺口,更没有让集团利润恢复增长。
沃尔沃汽车在三季报发布时表示,EX60在欧洲已获得超过5万份订单,但由于采用新的工业技术,生产爬坡慢于计划。
订单能否尽快变成交付,要看生产爬坡的速度;交付之后能为公司留下多少利润,则要看生产成本和销售价格。对于已经出现单季经营亏损的沃尔沃汽车来说,这两项都不能只停留在计划中。
现金的压力
前三季度,沃尔沃汽车经营活动产生的现金流由上年同期的流入187.28亿瑞典克朗(约126.83 亿元人民币),转为流出35.40亿瑞典克朗(约23.97 亿元人民币)。将投资活动计入后,两项现金流合计流出240.61亿瑞典克朗(约162.94 亿元人民币),上年同期流出63.99亿瑞典克朗(约43.33 亿元人民币)。
同期,公司的现金及现金等价物从2025年末的575.64亿瑞典克朗(约389.82 亿元人民币),降至2026年9月末的322.72亿瑞典克朗(约218.55 亿元人民币),减少约43.9%。
现金减少的同时,存货在增加。
截至9月末,沃尔沃汽车存货余额为781.99亿瑞典克朗(约529.56 亿元人民币),较年初的590.24亿瑞典克朗(约399.71 亿元人民币)增加191.75亿瑞典克朗(约129.85 亿元人民币),增幅约32.5%。从现金流量表看,前三季度库存变动使经营现金流减少141.78亿瑞典克朗(约96.01 亿元人民币)。
说得通俗一些,沃尔沃汽车用于库存的资金增加了,其中一部分暂时对应原材料、零部件和尚未售出的车辆。等这些存货转化为销量并收回款项后,资金才能重新用于其他开支。
对此,沃尔沃汽车解释称,库存增加主要与托斯兰达工厂为全年销售和需求进行的计划性备货有关,也受到生产和交付时间安排影响。
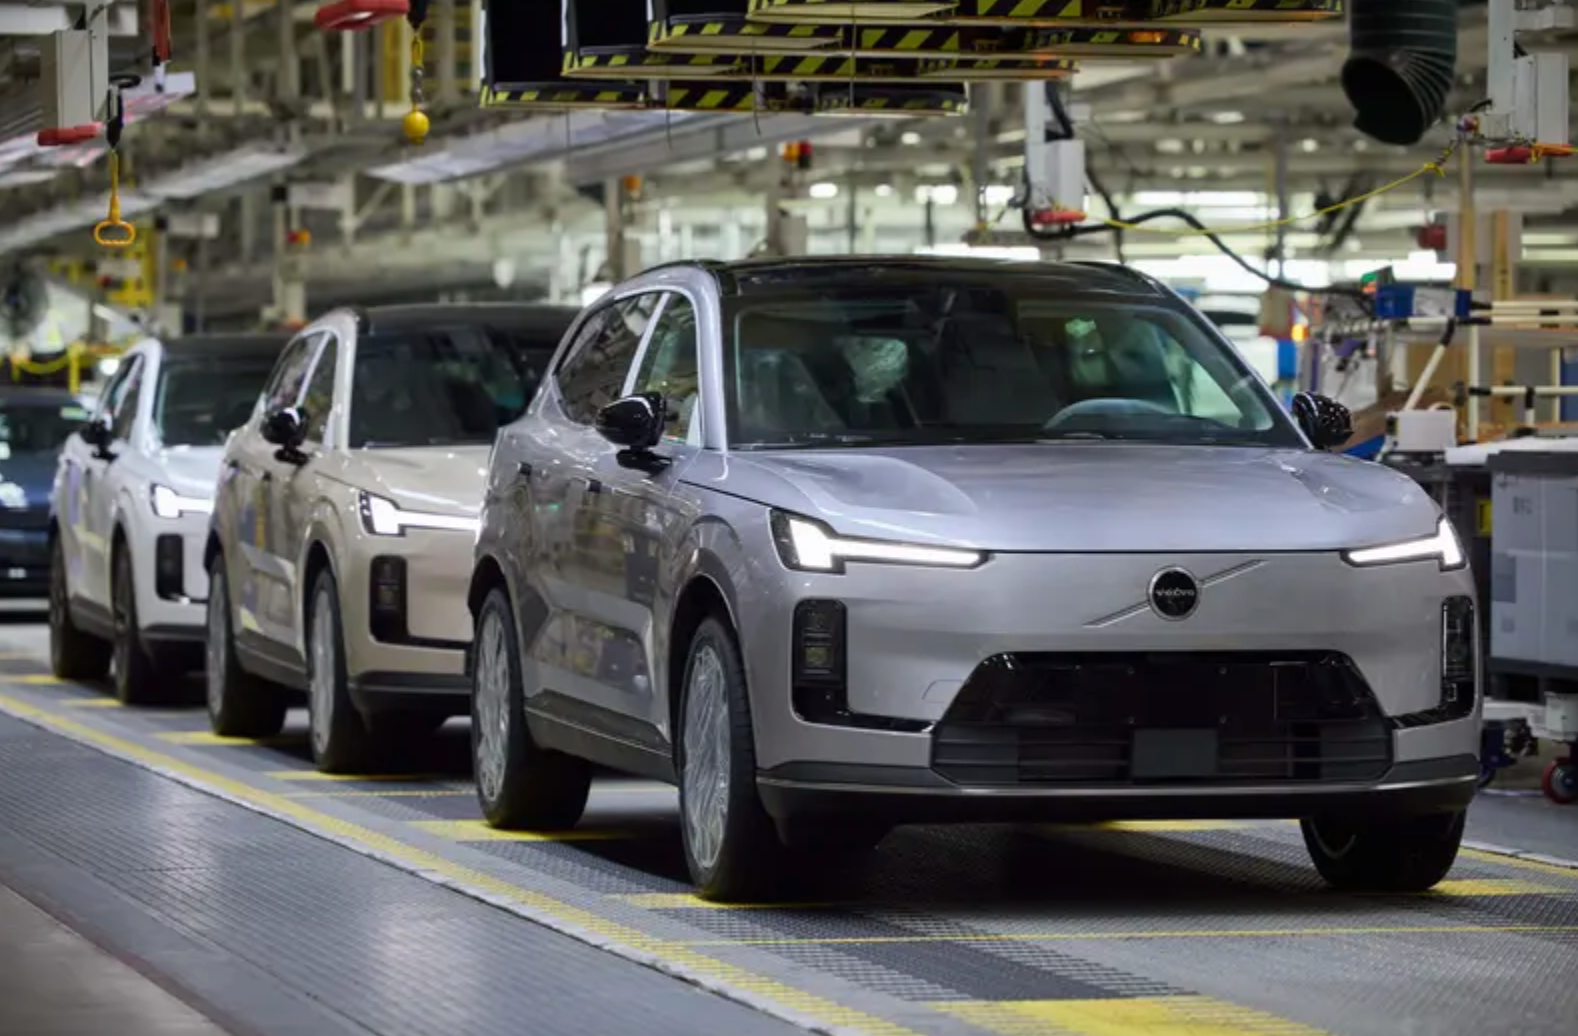
如此,不能仅凭存货上升就认定车辆滞销。
事实上,第三季度单季库存变动对现金流形成了约9.41亿瑞典克朗(约6.37 亿元人民币)的正向贡献。
但从前三季度整体来看,其更多资金仍被库存占用,在销量和收入均下降的情况下,这些存货能否按计划转化为销量和回款,将直接影响后续现金流是否健康。
另一方面,沃尔沃汽车已经开始减少投资。
前三季度,其有形及无形资产投资现金支出合计约217.44亿瑞典克朗(约147.25 亿元人民币),较上年同期减少约28.7%。投资减少之后,经营和投资活动合计现金流仍比上年同期明显恶化。
这一变化说明,降低投资支出虽然能够减轻部分资金压力,却不能替代销售回款和经营盈利的修复。
第三季度,沃尔沃汽车研发支出为52.65亿瑞典克朗(约35.65 亿元人民币),同比下降约4%;但计入当期损益的研发费用却达到52.79亿瑞典克朗(约35.75 亿元人民币),同比增长30%。
同一时期,资本化产品开发成本由上年同期的34.73亿瑞典克朗(约23.52 亿元人民币)降至26.69亿瑞典克朗(18.07 亿元人民币),已资本化开发成本的摊销则由20.49亿瑞典克朗(约13.88 亿元人民币)升至26.21亿瑞典克朗(17.75 亿元人民币)。
也就是说,当期转为资产的研发支出减少了,而此前已经资本化的研发投入仍在持续摊销计入费用。
所以,降低投资支出,暂时还不能改变过去投入对当期利润的影响,新平台和新车型何时能够带来足够回报,需要持续看未来几年的销售和盈利表现,目前只能先画上一个问号。
回购的隐忧
在三季报金融工具附注中,还有一项数据应该被关注。
截至2026年9月末,沃尔沃汽车附带回购承诺的已售车辆,对应回购价值义务为280.48亿瑞典克朗(约189.94 亿元人民币),较2025年末的184.80亿瑞典克朗(约125.15 亿元人民币)增加95.68亿瑞典克朗(64.79 亿元人民币),增幅约51.8%。
这并不是说沃尔沃汽车要无条件买回所有已经卖出的车。
根据其2025年年报,部分车辆销售合同会约定回购承诺,交易对象包括金融机构和汽车租赁车队公司等。合同到期时,沃尔沃汽车需要按照约定条件处理车辆回购。
对于这类交易,其通常按照类似经营租赁的方式进行会计处理。合同期内,相关车辆仍作为资产保留在资产负债表中并计提折旧,但约定的回购价值会确认为负债。
因此,280.48亿瑞典克朗(约189.94 亿元人民币)不能直接等同于已经发生的亏损,也不能简单认定为没有对应资产的现金缺口。要判断最终影响,还需要看回购期限、车辆账面价值、届时二手车价格,以及车辆再次出售所需的成本。
但车辆未来能卖多少钱,目前并不能确定。
沃尔沃汽车在2025年报中提示,如果合同约定的回购价值高于回购时的车辆市场价值,就可能产生损失,因为二手车价格、车辆状况和维修整备费用,都会影响最终结果,所以在必要时,其需要调整车辆的账面价值。
同期,沃尔沃汽车披露的净现金由2025年末的269亿瑞典克朗(182.17 亿元人民币)降至2026年9月末的约10亿瑞典克朗(6.77 亿元人民币)。按其定义,这一指标主要以现金及等价物等资产减去银行借款和债券计算,车辆回购义务并未包含其中。
净现金虽然仍为正值,但并不代表未来合同安排无需占用资金。
目前,这份三季报没有充分披露回购义务增长的具体原因,也没有给出足以判断未来损失规模的全部信息,但现金减少、经营现金流转负、回购义务增加,已经说明沃尔沃汽车需要同时管理当期经营和未来合同支出。
写在最后
为应对目前的经营压力,沃尔沃汽车计划进一步削减成本,并在全球范围内减少约2500个岗位,其中约2000个位于瑞典。
2010年,吉利控股从福特手中收购沃尔沃汽车。此后,公司持续投入技术、生产和组织建设,并在2014年推出基于SPA平台的新一代XC90。
如今,沃尔沃汽车再次面对产品和技术的变化,盈利与资金却同时承压。
2026年前三季度,奔驰、宝马和奥迪的全球销量均出现下滑,传统豪华品牌在电动化和智能化竞争中面临的压力,已经反映到市场表现上。
对于正在推进转型的沃尔沃汽车而言,如果迟迟无法恢复盈利,也无法让新产品形成持续的竞争力,这个拥有近百年历史的豪华品牌,将面临市场地位进一步下滑的风险。
(图/文 网通社 卓陆)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”