
营收涨了,亏损窄了,现金流却负48亿余元:江淮三季报怎么看?




先把结论亮出来:江淮汽车交出的2026年三季报,不是一份能用“好”或“坏”一个字概括的成绩单。它似乎更像一个人同时踩下了油门和刹车——营收在涨,亏损在收窄,毛利率在修复;可现金流在流出,扣非亏损比归母亏损还深。
江淮汽车
先看数据到底是怎样的。
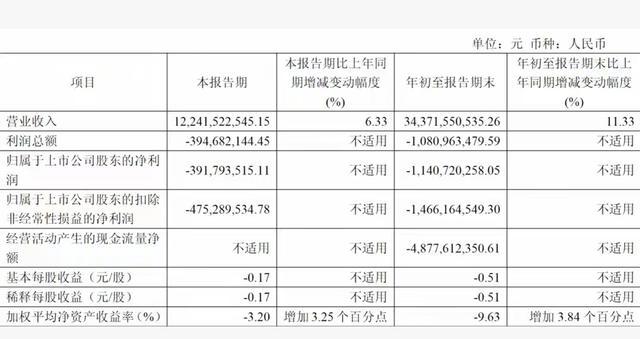
车企官方数据显示,前三季度营收343.72亿元,同比增长11.33%,第三季度单季营收122.42亿元,同比增长6.33%。
前三季度归母净亏损11.41亿元,同比减亏2.93亿元;第三季度净亏损为3.92亿,扣非后净亏损为4.75亿元。公司自己把减亏的原因说得很清楚:高端新能源乘用车销量同比增加,营业毛利增加,对联营合营企业的投资收益同比改善。
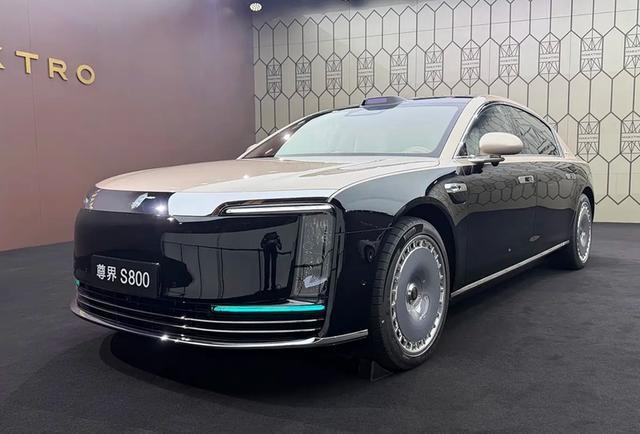
尊界S800上市首月就登顶70万元以上豪华轿车销量榜首,连续十个月蝉联该细分市场销冠,截至9月累计交付突破两万辆,创下了国产百万级豪华轿车交付速度的纪录。放在任何一个中国品牌面前,这都不是一张丢人的牌。
财报(部分,具体以官方数据为准)
但与此同时,扣非净利润亏了14.66亿元,比归母净利润多出3.25亿元。这是否意味着账面上的“减亏”,有相当一部分不是卖车卖出来的,而是非经常性损益在托底,值得观察。
更值得注意的是现金流:经营活动产生的现金流量净额是负48.78亿元,上年同期已经是负24.48亿元,今年直接翻了一倍还多。
利润表上的亏损在收窄,现金表上的“失血”却在加速,这两条线朝着相反的方向跑。这或许值得车企方面注意。
尊界V800
钱去了哪里?
财报的资产负债表里或许藏着答案。在建工程较上年末增加163.59%,无形资产增加63.34%,长期借款增加61.36%。
尊界那座年产能二十万辆的工厂,是拿真金白银砸出来的。前三季度销售费用21.75亿元,同比增长35.08%,增速跑在营收前面。
研发费用13.17亿元,还在往上走。这也不难理解,无论是高端化这件事,还是从企业的长远发展来看,从来不是喊一句口号就能成的,它需要先修路、再铺轨等,然后才能等车跑起来。
尊界S800
官方层面,江淮对三季报的定调是“减亏”和“高端新能源乘用车销量增加”,没有回避亏损,但也尚未就现金流大幅流出和尊界产能利用率给出更具体的公开说明。
与华为、Stellantis的三方合作,公司在9月底的公告中确认“确有沟洽合作意向”,但合作内容、形式均未确定,也没有公开权威消息显示签署任何有约束力的正式协议。
应该说,这既留了想象空间,也意味着短期内能否把尚未落地的合作当成利润表的催化剂,值得观察。
需要指出的是,上述分析仅为我个人意见和观点,不代表官方观点,仅供参考,具体以官方公开说明为准。
江淮
本文结语:
我个人认为,江淮这盘棋,眼下不是终局,更像转型深水区里的中场。尊界S800在七十万元以上市场拿下销冠、累计交付突破两万辆,至少证明了一件事:江淮不是没有把车卖贵的能力,高端化这条路从零到一已经跑通了;商用车板块正增长、出口增长七成、投资收益连续转正,也给乘用车基盘收缩和高端投入爬坡留出了缓冲带。
减亏、毛利修复、营收增长,这些方向性信号同样不是假的。当然,我并不是说没有风险或者压力,现金流大幅流出等,或许都是摆在桌面上的现实考题。真正值得盯的,或许不是某个季度少亏了几个亿,而是后续SUV和MPV能不能把尊界的量接住,销售费用能不能随着渠道成熟摊薄,经营现金流能不能在下一个财报季止血。
江淮现在做的,或许是用今天的现金换明天的位置。路可能不那么好走,但方向有迹可循,节奏也比口号更重要。至于这枚硬币最终哪一面朝上,不妨让后续产品和现金流数据来说话,时间或许终究会给出答案。
说明:本文涉及到相关事件、数据或者配置信息等,来源于品牌官方或者权威媒体消息,仅供参考,具体以官方信息为准。如有笔误等造成的信息、数据不符,以官方信息为准。希望大家理性看待,不信谣、不传谣。
本文声明:
本文为车宇世界原创文章,凌清/刘帅审阅,总第14465期,部分图片来源于网络,标注来源的数据及相关资料均为引用。车宇世界原创版权所有,侵权必究。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”