
乘联会:车市步入存量置换与海外突围的新常态



随着汽车市场由“增量时代”迈入“存量时代”,乘用车市场正在逐渐告别延续多年的增长叙事:依靠季节性消费热潮带来脉冲放量的“金九银十”;依托相对宽松的全球贸易环境实现轻松扩张的出海贸易红利。
乘联分会最新数据显示,今年10月全国乘用车市场零售同比下降、环比微增;而同期乘用车出口(含整车与CKD)却实现68.5%的同比增长,占厂商销量的比例升至35%。
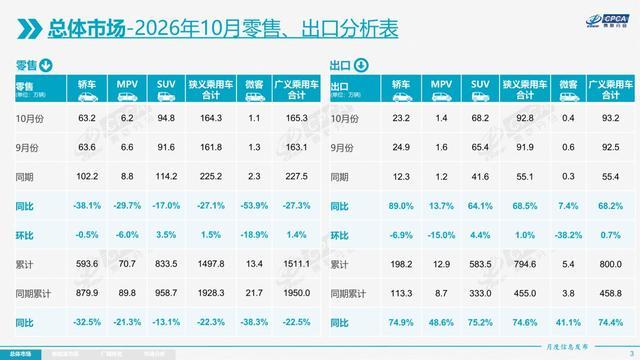
面对这份“内需失速、外需狂飙”的成绩单,乘联分会负责人崔东树分析指出,当前车市最大的特征是结构性巨变,国内正在经历存量置换带来的“金九银十”常态弱化,而海外市场虽然呈现高增长,但也面临日益严峻的贸易打压,关税提升、出口总量限制与份额约束正形成极其严厉的政策打击。
这意味着,在“国内存量博弈、海外增量突围”的新格局下,出口的结构性红利正重塑车企竞争格局,中国汽车产业正从“内卷式消耗”走向“全球化体系输出”深水区。
存量置换主导,乘用车市场迎结构性变革
10月国内车市最突出的特征,是传统季节性周期规律的失效与底层消费动能的改变。
数据显示,10月国内乘用车零售164.3万辆,同比下滑27.1%;新能源乘用车零售110.9万辆,同比下降13.7%。新能源国内零售渗透率达到67.5%,油电替代持续推进,但增长动能已明显减弱。正如崔东树的解读,传统意义集中爆发式的“金九银十”大概率成为常态弱化,核心在于车市已进入存量置换时代。随着汽车普及大幅减速,过去A级车得天下的情况,已彻底让位于新能源车换购为主的格局。
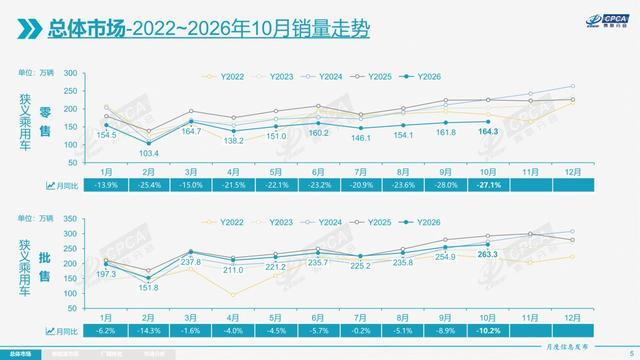
具体来看,10月车市呈现出典型的“K型分化”:首购群体规模缩小、购买力低下,而高端群体消费较强,导致A00级和A级市场持续低迷。尽管10月新能源零售渗透率再创历史新高,但零售同比下降,且自主A00级电动车受补贴退坡及门槛提升影响跌幅较大。燃油车市场更是惨烈,纯燃油车零售同比下降51%,在缺乏新品投放与使用成本高企的双重打击下,主流合资与自主品牌燃油车均出现超40%的同比下滑。
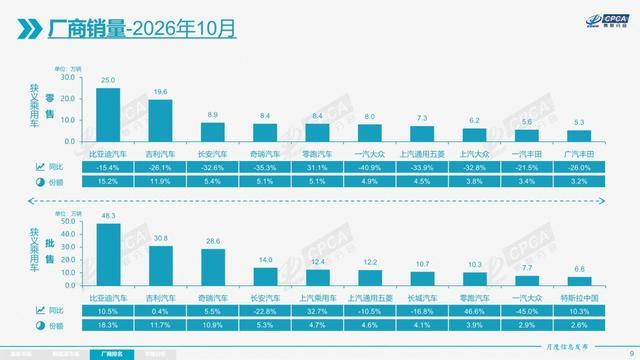
这种结构性分化也投射到了车企的销量上。10月自主品牌零售121万辆,同比下降22%,但环比增长7%,国内零售份额逆势提升至73.8%。头部阵营中,比亚迪凭借纯电与插混双轮驱动,位居销量榜首;吉利汽车、奇瑞汽车紧随其后,展现出强大的规模化韧性。
新势力阵营加速洗牌:零跑汽车以性价比破局,小米汽车与小鹏汽车稳居5万量级,而理想汽车则显现出增长疲态。与之形成鲜明对比的是,合资与豪华品牌正遭遇前所未有的挤压:10月主流合资品牌零售同比下降38%,德系、日系份额分别下降1.1和2.1个百分点;豪华车零售同比下降39%,环比大降34%,市场份额跌至7%。
对此,崔东树发出预警,当前新车推出中5米以上大车占比高达80%以上,车企要抛弃过分追求大车的思维,转向按中老年用户需求、照顾首购群体,避免过分高端化趋势。要加大支持首购群体的购买支持,实现照顾弱势群体的购车,让更多人享受低价车、低使用成本的车。
与此同时,新能源产品按照新品发布节奏持续投放,上市节奏不再受制于传统购车旺季;叠加前期刺激政策退坡、消费者观望情绪抬升,秋冬很难再现过去那种集中释放的行情。但旺季效应并没有完全消失,只是不再能够拉动全行业普涨,只会在具备精准产品供给的细分赛道局部显现。未来国内市场的竞争,不再是谁能抓住一个旺季实现短期冲量,而是谁能够搭建多层次产品矩阵,在高端升级与普惠入门之间找到平衡点,持续激活被压抑的首购需求,守住存量时代的基本盘。
出口从增量红利,变为车企持续发展必答题
如果说国内市场是车企的基本盘,那么海外出口就是决定车企中长期增长的核心赛道。
乘联会指出,今年国内汽车出口有望站上千万辆的历史性关口,但超高增速阶段已经临近尾声。崔东树预计明年汽车出口增速回落至10%左右,正式转入中低速稳健增长区间。但增速放缓不等于战略价值下降,恰恰是红利褪去之后,车企面向全球化的能力也正在显现。
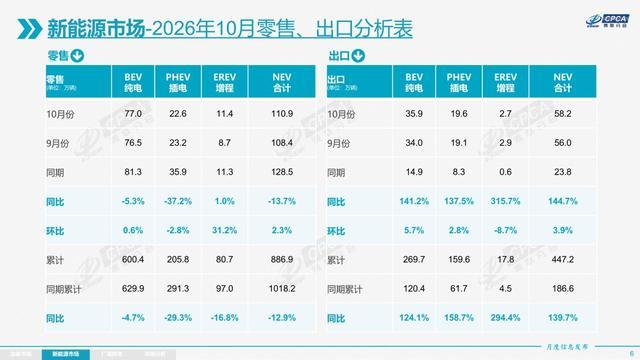
从10月出口结构来看,新能源乘用车出口58.2万辆,同比增长144.7%,环比小幅上涨3.9%,占乘用车总出口比重达到62.8%,较去年同期提升20个百分点,已成整车出海的绝对主力。其中,小型代步车在海外大众市场的接受度远高于中大高端车型;插混出口保持平稳,并未迎来爆发式增长,这也是海内外需求差异最直观的体现。
车企出口梯队的分化同样鲜明。10月新能源出口榜单中,比亚迪以165194辆位居首位,依托全产业链优势持续向东南亚、拉美、中东输出产品;奇瑞、吉利分别以83843辆、80119辆分列二三位,二者布局海外市场更早,海外组装工厂、本地化渠道铺垫时间更长。此外,特斯拉中国、上汽乘用车同样处在第一梯队。
与之对比,多数造车新势力出口体量偏小,海外拓展节奏偏慢,整体出口表现偏弱。这种分化背后,是产品定位与海外主流消费需求的错配。国内新能源产品开发偏向中大尺寸高端车型,贴合本土置换升级的偏好,但海外大众主流市场对性价比、小型代步车型需求更强。
与此同时,外部贸易环境持续收紧也成为出海企业必须长期适应的常态:欧盟持续落地关税上调、出口总量限制、份额约束等政策,对中国汽车形成约束;俄罗斯市场告别高速增长,转入平稳运行;中东市场的不确定性长期存在。崔东树指出,来自海外的贸易壁垒并不是突发的短期冲击,而是全球汽车贸易新格局下的长期现实,丰田等海外车企同样在欧洲遭遇类似限制,所有跨国车企都需要适应这套新规则。
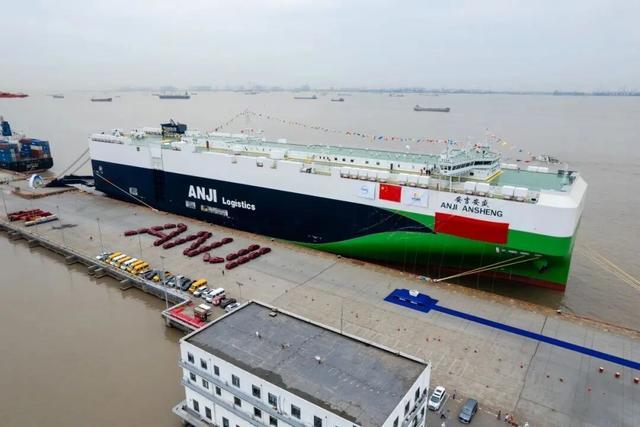
这也意味着,简单把国内车型销往海外的“出口模式”空间正在收窄。出海的终极目标,不只是卖出更多车辆,还要把中国汽车标准、新能源时代全新的理念输送到全球,建立属于中国汽车产业的全球化生态。对车企而言,海外竞争比拼的不再只是单款产品的硬件参数,而是供应链韧性、本地化运营能力、合规能力以及长期品牌建设。
总的来看,国内市场结构性放缓与出口市场高增长背后的压力,共同勾勒出中国汽车业的发展图景。当“金九银十”旺季光环褪去,靠政策补贴和入门级首购群体拉动增量的时代已然落幕,车企必须直面国内存量置换的搏杀,在高端化与下沉市场中找到平衡点。在海外,单纯依靠贸易红利扩张的窗口正在关闭,面对日益高企的关税壁垒与贸易限制,中国品牌需要完成从“卖车”到“建厂、输出标准与生态”的升维。
可以预见的是,在这场从“增量”到“存量”、从“本土”到“全球”的深度重塑中,唯有既能精准把握国内结构性需求,又具备全球化本土制造与供应链整合能力的车企,才能穿越周期的迷雾,在下一轮竞争中真正站稳脚跟。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”