
10月车市少卖61万辆,这三组数据为什么还能涨?



最近,乘联分会的10月销量报告显示,今年的“银十”,全国乘用车零售164.3万辆,同比下滑27.1%,比去年同月少卖了约61万辆。
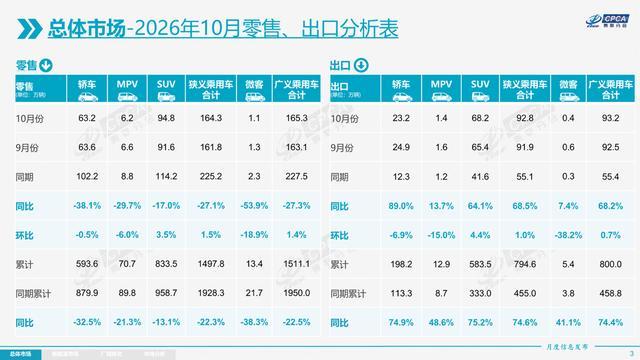
9月已经跌了近三成,到了10月,整个市场也就比上个月多卖了约2.5万辆。车企原本指望靠“金九银十”多冲一冲量,两个旺季过完,今年前十个月的累计零售仍比去年少了两成多。
由此可见,今年车市全年的销售形势和压力,已不容乐观。
但把这份报告往下翻,功夫汽车却发现了三组值得细看的数据。
第一组是新能源批发还在涨,而增量却主要在海外;第二组是国内新能源卖得更难的情况下,主流合资却逆势而上;第三组是在纯燃油车销量腰砍之下,油混却在往上走。
从这三组逆势增长的数据里,能不能看出车企接下来该去哪儿找销量?我们来仔细分析一下。
(1)国内少出货近19万辆,新能源批发为什么还能涨?
先看两个数字。10月新能源乘用车批发177.2万辆,同比增长9.8%,比去年同期多了约15.8万辆。同期,新能源出口58.2万辆,同比增长144.7%,比去年多了约34.4万辆。
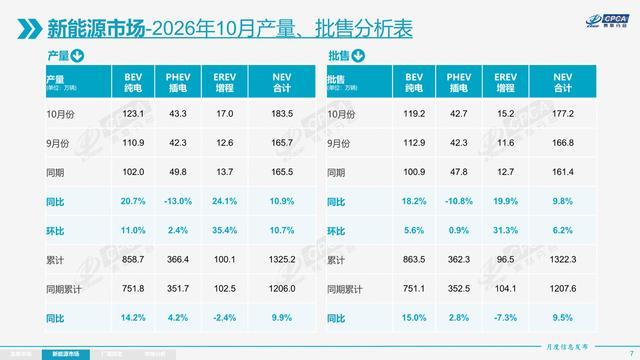
可以看出,出口多出来的量,是整个新能源批发增量的两倍多。
如果把出口扣掉,10月国内批发只剩约119万辆,同比少了约18.6万辆。换句话说,海外多出去的车,先填了国内出货下滑的坑,才有了批发榜上近一成的增长。
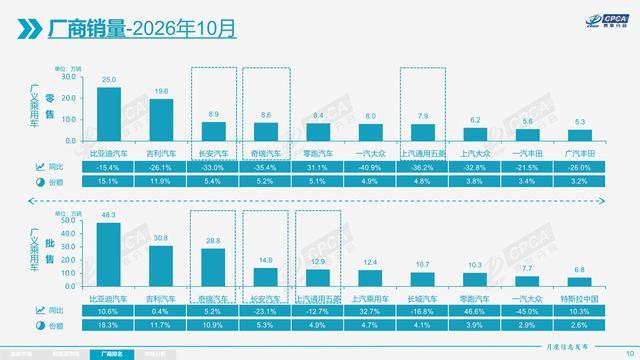
把这笔账拆到车企身上,差别更大。奇瑞和零跑都进了10月新能源批发前四,但奇瑞每批发十辆新能源车,大约六辆走出口,零跑大约是两辆。同一张榜上,两家挨得挺近,生意的重心却已经很不一样。
再看出口的车型,10月中国出口的纯电动车里,A00和A0级合计占56.4%,去年同期是42.1%。
换句话说,眼下在海外撑起纯电出口规模的,有很大一部分是小车。接下来再看出海成绩,除了看一个月能发走多少辆,还得看这些车到了当地能卖多快,经销商卖完第一批,还会不会订第二批。
(2)合资总销量还在跌,新能源车怎么卖动了?
10月,主流合资品牌的整体零售同比下滑38%,但按乘联分会披露的数据,新能源零售反而增长69%。同期,自主品牌新能源零售下降15%。
当然,低基数会放大增幅,主流合资目前也只占国内新能源零售的5.9%。但把近段时间以来大众、通用、丰田等合资企业投放的新车放在一起看,就会发现此轮合资新能源的增长,背后的原因主要来自一批按中国消费者的预算和用车需求开发的新车,陆续进入了交付期。
比如上汽大众ID. ERA 5S。它是一台车长超过4.8米的插混家轿,上市限时权益价8.99万元起,到10月中旬累计交付已经破万;而把带激光雷达的纯电SUV做到14.99万元起的一汽-大众ID. AURA T6,按厂家公布的数据,首销月锁单约3.3万辆。
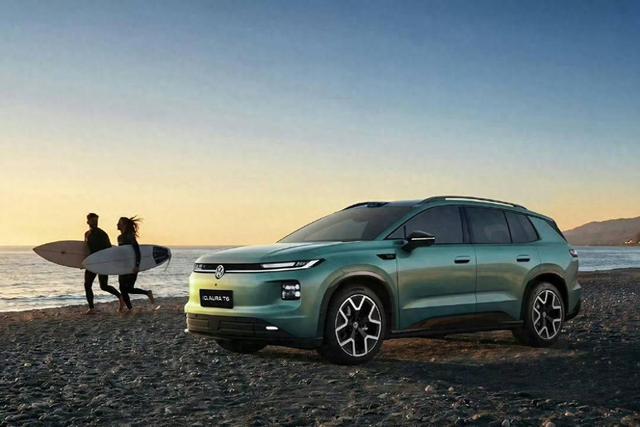
价格和配置背后,还有研发分工的变化。
像广汽丰田的铂智系列已连续7个月月销过万;而上汽通用则依托泛亚,掌握了产品定义和技术路线的决策权,例如别克至境E7以15.49万元起的售价切入家用插混SUV市场。
由此可见,在十来万左右这个竞争最为剧烈的家用车市场,合资正在以自主品牌熟悉的方式抢订单。
有意思的是,当合资开始往自主擅长的新能源市场里挤,自主品牌也在往丰田领跑多年的油混市场里走。
(3)纯油车跌掉一半,为什么油混还能涨?
纯燃油车10月零售同比下滑51%,普通混动车却增长28%。而且9月普混零售已经涨了25%。连续两个月跑出这样的反差,说明在燃油车大盘里,消费者对“照常加油、少烧一点油”这件事,依然愿意买单。
更有意思的是,过去提起油混,很多人先想到丰田。现在翻开10月普混批发榜,南北丰田仍占一半以上,但排在它们后面的,是吉利、上汽乘用车和长城,三家合计约4.4万辆。
事实上,这恰恰是自主品牌这轮入场带来的变化。
例如最近上市的全新第四代博越L的i-HEV版本,限时价已经做到9.99万元起,而到了10月上市的星瑞L PLUS,i-HEV版限时10.97万元起,2.0T纯油版则是11.37万元起。
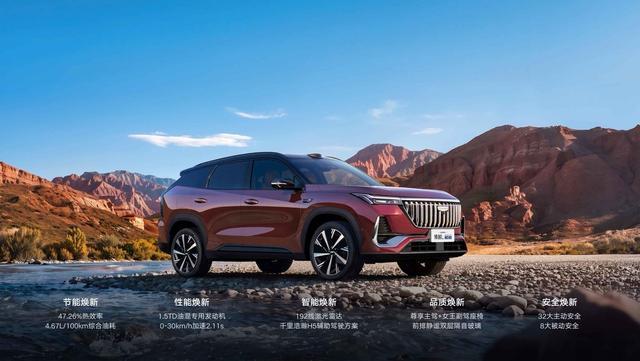
由此可见,如今自主品牌已经把纯燃油车和油混摆在了同一笔预算里,消费者甚至可以先试油混,再决定要不要买纯油。
尤为值得一提的是,这笔账还能算到海外。前面提到的4.4万辆是批发量,里面也有出口。比如上汽的MG3 Hybrid+就在英国销售。对自主车企来说,油混在国内可以接住一部分燃油车用户,到了海外,也能用来争取那些想省油、又习惯去加油站的买家。
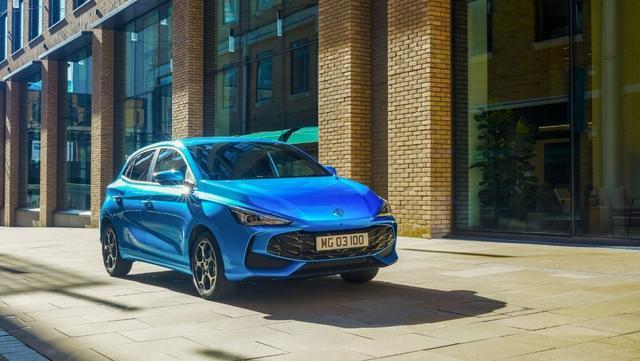
事实上,目前在国内还在坚持做油混的车企并不多,像丰田、本田做了多年,长安福特也有布局。但真正在批发端做出规模的,还是集中在少数几家。前面提到的南北丰田、吉利、上汽乘用车和长城,五家就占了10月普混批发量的近九成。
当纯油车越来越难卖,谁能让这批用户下一次换车还走进自己的展厅,谁做油混的这笔投入才算见了成效。
(4)功夫拍案
虽然传统“银十”成色不足,但从10月车市的销售数据,也让人窥见了如今车企获取增长的可能性,到底该如何寻找。
接下来真正拉开差距的,是谁能让一套研发和制造投入,在更多车型、更多市场上收回成本。
大盘往上走的时候,销量可以替很多问题争取时间。大盘往下走,谁还能卖一辆、挣一辆,这才是硬功夫。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”