
小鹏三季度业绩出炉!四季度指引若兑现,可能摸到乘用车前十门槛


撰稿:麻建宇
11月16日,小鹏集团发布三季度业绩情况。官方标题很喜庆,“小鹏集团第三季度财报:营收242.8亿元,交付量118,390台,均创历史新高”。
数据显示,2026年三季度,小鹏集团总营收242.8亿元,同比19.1%,环比增长23%,同期交付量118,390辆,同比增长2.1%,环比增长14.6%。
不过,小鹏集团仍然亏损,当期净亏损8.7亿元,对比去年同期净亏损3.8亿元,亏损大幅扩大,但较二季度13.4亿元的亏损规模明显收窄。
但本质上,小鹏集团第三季度的亏损与当期主业经营关系不大。而小鹏三季度财报最值得关注的,其实是四季度的指引,交付区间16.9万—17.4万辆,同比增幅约45%至49.7%,对应营收预计304亿至318亿元。
参考小鹏汽车10月交付量以及年内不同月份乘用车厂商前十销量,小鹏四季度指引若兑现,有机会摸到乘用车厂商前十的门槛。
单价抬高营收 亏损扩大几乎与经营无关?
营收增长大幅度超过销量增长,是小鹏三季度财报的一个显著特点。
同比增长2.1%的销量,与同比19.1%的营收数据同时出现,很清晰地说明了——小鹏汽车三季度单价有所提高。这一点结合财报数据也不难计算,三季度小鹏汽车销售收入216.3亿元,以11.84万辆计算,单车均价为18.27万元,而去年同期则是15.56万元。
在仍以价格战为主要竞争手段的当前市场,小鹏汽车的这一变化很值得关注。这也说明,MONA兜住销量,GX、G9L等产品贡献收入的合理分工,基本实现了。也正因如此,小鹏保持了相对稳定的毛利率,综合毛利率18.9%,汽车毛利率13.1%,其中汽车毛利率环比有所增长。
财报中的另一个看点是亏损——同比翻倍。但拆开来看,亏损似乎又与小鹏的经营几乎无关。相比去年同期亏损3.8亿元,今年三季度小鹏亏损扩大到了8.7亿元,净增4.9亿元。值得一提的是,这些亏损净增,恰好对应小鹏几项收入的减少。
长期投资的投资收益,从去年同期赚1.31元,变成了今年亏1.97亿元;汇兑收益从赚0.26亿元,变成亏1.2亿元;利息收入从3.01亿元降到了2.45亿元。一来一去之间,几乎等于小鹏三季度亏损的全部增量。
当然,其他花费的增长也是拖累利润的原因,研发开支28.5亿元,同比增17.5%,绝对额是历史第二高;销售、一般及行政开支27.8亿元,环比增11.2%,公告归因于营销及广告开支上升、以及向特许经营店支付的佣金上升。但这些,本质上都是以投入换增长的手段,无论技术还是销量。
四季度给出超强指引 若兑现则摸到乘用车厂商前十门槛
三季度业绩公布之际,小鹏的四季度指引其实更为值得关注。小鹏预计四季度交付量介于16.9万至17.4万台,同比增长45.38%至49.68%,环比增长42.75%至46.97%;第四季度营收指引为304.0亿元至318.0亿元,同比增加36.61%至42.90%,环比增长25.23%至30.99%。
今年10月,小鹏汽车交付量超过5万辆,达到50237辆,环比增长22%,同比增长20%,创单月交付量历史新高。一定程度上来说,这也为其兑现四季度交付指引打下了坚实的基础。但即便如此,面对16.9万至17.4万台的目标,仍有较大缺口。
简单计算,小鹏汽车仍面临11.9万辆到12.4万辆的缺口,意味着11月与12月需要做到月均5.95万辆到6.2万辆。值得一提的是,这样的月销量数据,已经有资格冲击中国乘用车厂商前十。2026年1月,是乘用车厂商前十含金量较低的一个月份,守门的广汽丰田当月批发销量62600辆。
如果参考去年12月乘用车厂商前十的销量情况,前十守门的上汽通用五菱,当月销量84815辆。看起来,小鹏即便兑现交付指引也难以摸到前十门槛,但不容忽视的外部原因是,2026年的中国汽车市场,前十的门槛也有可能下滑。
此外,还要考虑小鹏11月无法达到5.95万辆到6.2万辆的水平,而12月在爬坡之后冲刺更高。当然,不利条件也要考虑到12月,各大厂商进行年底冲刺。总之,有机会摸到,对于小鹏汽车来说,可能已经很难得了,至于成不成,看天意。
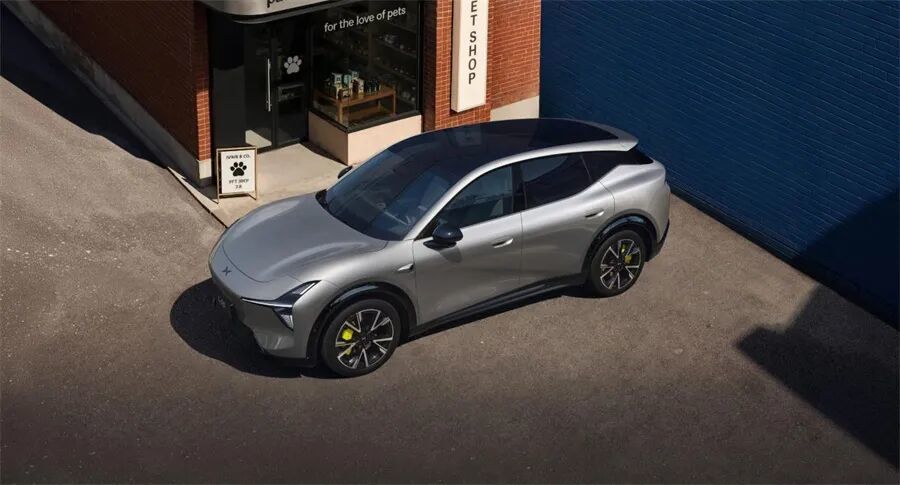
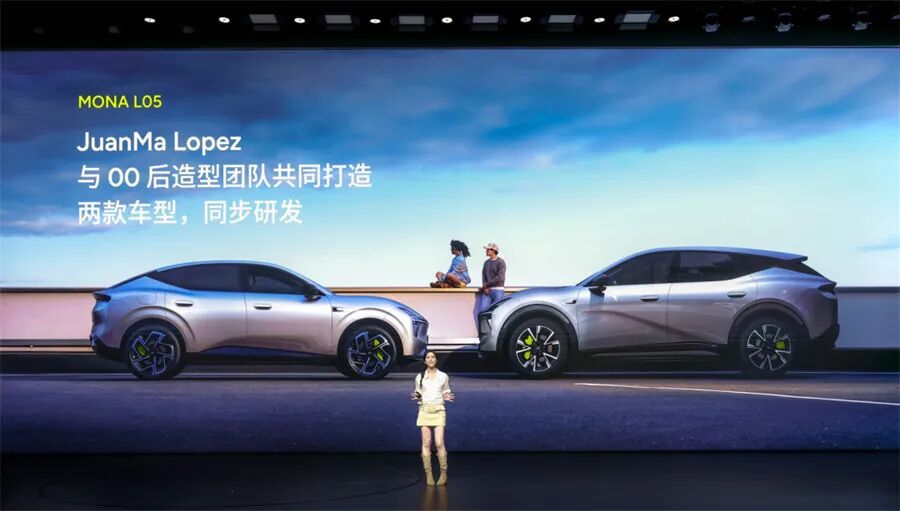
至于小鹏将以何种方式去兑现交付指引,参考同期的营收指引或能得出答案,销量环比增长46.97%,营收只环比增长30.99%。走量的,价格相对较低的车型,大概率会在四季度站出来。这也对应小鹏汽车当前的销量结构,小鹏MONA L03/M03占据品牌销量的绝大部分份额。同时,MONA L05已于10月上市,限时13.98万元起的价格直接切入最大的一块细分市场,5,000台准现车3分钟售罄,11月1日起全国规模交付,是四季度的确定性增量。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”