
速成车新规后,合资电车捡了大便宜?



10月,新能源乘用车零售同比下降13.7%,自主品牌新能源跌15%。
有意思的是,一片下跌里,主流合资新能源零售同比涨了69%。
同期,“速成车”新规把验证红线拉回3万公里和“两冬一夏”;工信部第413批申报目录里,全新乘用车从90款断崖到5款,而剩下的5款里,合资占了3席。
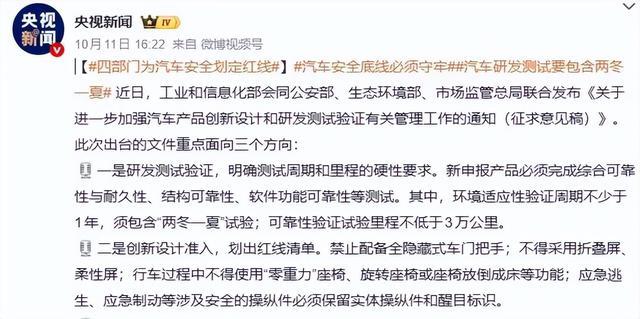
也就是说当新规出现,国内新能源被逼着慢下来的时候,合资反而成了那个“稳得住”的。
几个事情放一起看,答案很明显:
速成车频繁的品控波动和质量隐患,已经让消费者对“快”和“新”开始产生警惕。
市场的竞争逻辑也正从“谁跑的快”转向“谁跑的更久”。
而合资新能源的逆势上涨,正是踩中了这一规则变化带来的时间窗口红利。
(1)新能源大盘在跌,合资在涨
10月的逆势增长,德系是绝对主力。
大众ID.AURA T6 10月交付12,032辆,登顶合资新能源榜首;ID.ERA 5S 10月零售7,100辆,拿下合资插混轿车销冠。
两款车加起来近两万台,是69%增长里最硬的底座。
日系靠丰田一款车撕开口子。 广汽丰田铂智3X 10月零售9,101辆,在10万到15万级纯电SUV里站稳了脚跟。
美系靠别克单点突围。别克至境E7 10月卖出5,005辆,把合资插混卖进了25万级,价格没明显退让,销量却站住了。
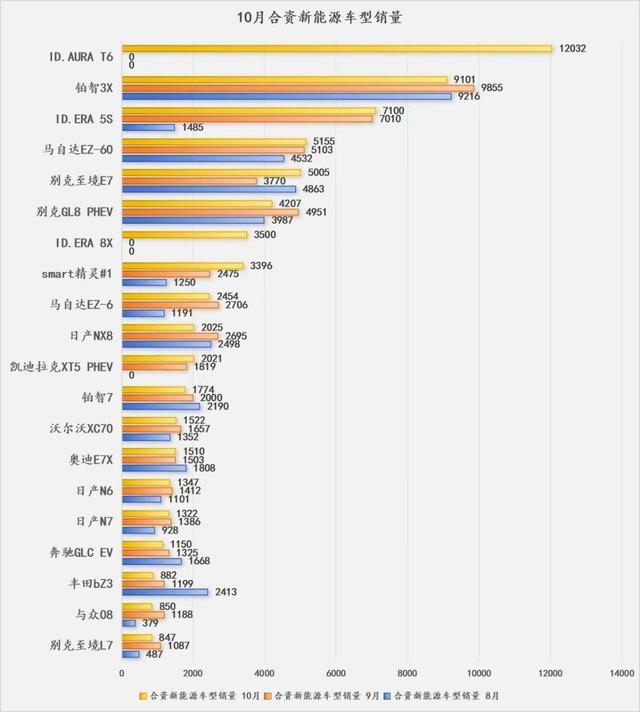
10月的销量,就像是冰山上面那一角。要看,就得一起看看冰山下面还有什么。
合资新能源这几年,矩阵在慢慢成形,底子也在慢慢变厚。
大众的ID.ERA家族四款车型已经全部集结,覆盖增程、插混、纯电三条技术路线。
别克至境品牌从2025年4月发布到2026年9月,16个月累计下线15万台,至境E7单车型达成3万台里程碑,连续四个月稳坐15万元以上合资新能源第一。
广汽丰田铂智3X 累计交付已经突破15万辆,铂智7补上了轿车这条线,铂智系列上半年累计零售52,200辆,连续 4 个月环比增长、多月蝉联合资纯电销冠。
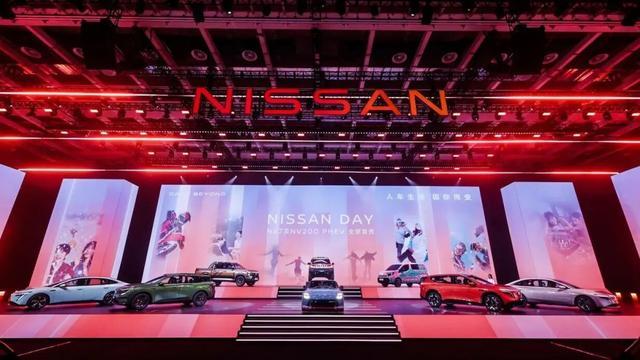
东风日产N序列14个月累计下线10万辆,N6、N7、NX8铺开了9万到20万的价格带,上半年新能源销量同比增长192%。
10月逆势增长的69%,是几款车在单月把量放了出来。但底下的矩阵、累计销量和产品序列,才是合资新能源真正值得被看见的东西。
(2)“速成车”把消费者推向了合资
合资新能源的这波逆势增长,是需求逻辑切换提供了一个窗口,而本土化放权让合资有能力接住了这个窗口。
过去两三年,行业比的是谁开发周期更短、谁更新换代更快。所以底线越来越低,产品验证周期压到18个月甚至更短,AI仿真替代实车路测做广告宣传。
但随着“速成车”越来越多的问题浮现,透支了消费者对“快”的信任。“快”不再是一种能力和技术强的代名词,而是不扎实、不长久,是“快销品”的意思。
所以消费者又再次把代表“迟钝”、“缓慢”的合资放在了购车选项里,这是需求逻辑的一个改变。
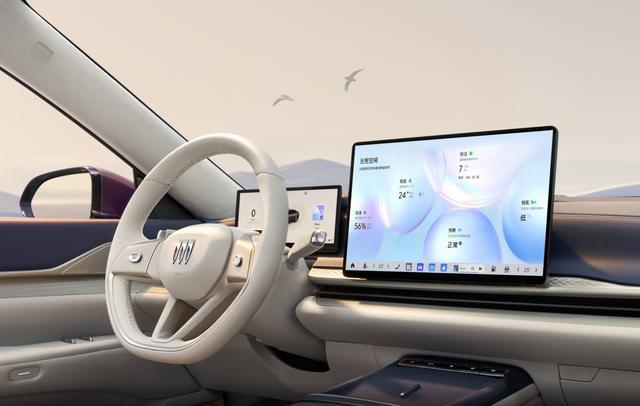
而在供应端上,速成车新规强行将“快”降速后,那些原本靠上新速度抢份额的品牌,只能和合资站在了同一起跑线上。
最直观的就是工信部第413批新车申报目录,五个月前的第409批还有90款,如今剩下五款全新车型,其中三款还是合资品牌。
当然,还有一个关键就是合资自己做的事,接住了这个窗口。
丰田把中国专属车型的开发决策权移交本土团队,bZ系列中国零部件占比近九成,铂智7直接用全栈中国方案;
大众联合小鹏开发电子电气架构,首款车“与众08”搭载小鹏智驾和图灵芯片;日产把在华产品定义权交给中国团队,NX7的供应链覆盖宁德时代、Momenta。
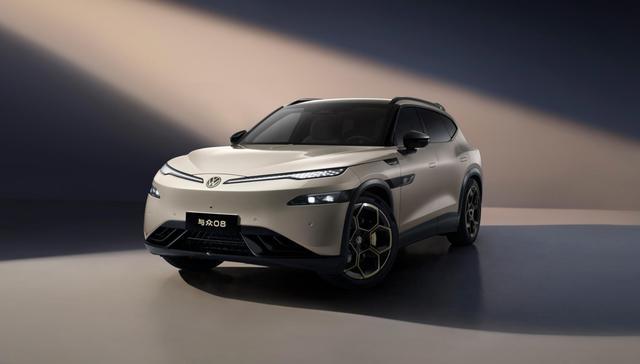
这一轮合资拿出来的车,不是“全球车国产化”,是中国团队定义、中国供应链支撑、中国速度迭代的产品。
另外还有个值得注意的变量就是,合资开始把中国当成出口基地了。
大众计划让中国产车型进入7个海外市场,铂智3X右舵版拿去泰国测试,至境E7计划出口中东、非洲和南美,日产N7进入菲律宾、Frontier Pro卖进墨西哥。
以前合资是“在中国为中国”,现在它们开始往“在中国为全球”走。
(3)别让窗口停在窗口
被看见是一回事,被持续选择是另一回事。
69%是个积极的信号,但合资新能源依然有着不太好的的处境:
60%的车型月销不过千,很多合资新能源个别车型能撕开口子,但口子后面没有一条能持续输送产品的流水线。
合资新能源依然需要解决“智能化有代差、决策快不起来、成本贵一截、认知够不着”这几个核心问题。
第一:决策权放下去只是开始,迭代权才是分水岭。
合资电车“不够智能”不是舆论偏见。早期多是燃油车底盘改造,或者像本田那样死守全球统一方案,直接落后一代。
现在大家开始用中国方案了,但用谁的技术是一回事,迭代权和定义权在不在中国团队手里,才是关键。
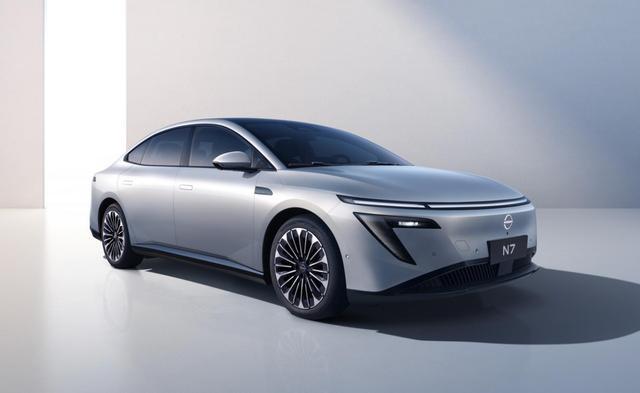
N7拿到了定义权,但上市一年后智能化几乎没有实质更新,月销从破万跌到不足千辆。
这也正是说明了拿到权力和用好权力之间,隔着组织能力、供应链响应和OTA体系。分水岭不在“放不放”,在“放完之后能不能把一款车的成功变成一条产品线的惯性”。
50:50 的股比改不了,但可以把产品定义、定价、OTA 节奏授权给中国团队,总部只保留品牌和安全否决权,把 “一致同意” 的范围缩到真正需要共识的少数事项。
第二:成本别再按“全球标准”算账,直接锚定同级自主。
合资BOM成本往往比自主高8%—12%,终端贵2—3万。
降本最直接的手段是供应链本地化,但这件事不能简化成“让外方让渡供应链控制权”,北京现代的教训很直白了。
对于外方来说,核心零部件和工程能力全部由中国供应链代劳,短期BOM好看,长期品牌溢价的技术根基会被拆掉。
所以,合资中方可以尝试做的,是在已经拿到决策权的车型上,把“同级自主的成本目标”和“中国供应商占比”写进立项书和KPI,用一款一款车的实际结果去倒逼体系松动。
第三:把验证优势翻译成消费者听得懂的语言。
合资的耐久、品控、安全冗余是真实资产,但过去藏在工程文档里。速成车退潮给了这些资产被看见的机会窗口,能不能把它变成用户可以感知的传播和定价依据,才是关键。
渠道同理。传统合资展厅的品牌记忆太深了,即便很多合资门店其实已经把电车放在了主力位置,但用户进门的第一感知,仍然是“这是一家卖燃油车的店”
怎么做?不需要另起炉灶建新渠道,但要在现有主力门店里,把新能源做出“独立感知区”。
独立的展区划分、独立的试驾动线、独立的销售话术,让用户一进门就能识别出“这家合资的新能源,和以前不一样了”。
(4)功夫拍案
“速成车”退潮,退掉的是捷径。
合资新能源被重新看见,是因为捷径被堵上之后,消费者开始重新掂量“慢”的价值。
但被看见只是入场,新规2027年全面落地之后,所有玩家都会被拉到同一条验证线上。
到那时,“我验证得更充分”不再是差异化,合资需要在那之前,长出不止“靠谱”一个标签。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”