
中国汽车出海撞上的“第三堵墙”



网通社时评 2026 年三季度,中国品牌在欧洲的份额,在完整季度第一次超过了日系车企。彭博社援引 Dataforce 数据:比亚迪、上汽、吉利、奇瑞、零跑五家车企合起来卖了 45.67 万辆,同比涨 76.3%,比丰田、日产、本田、马自达、铃木、三菱、雷克萨斯七家加起来,还要多出七万多辆。
五年前,这个数字还不足 1%。
不过,就在这份成绩单公布后不久,11 月 4 日,14 名欧洲议员联名给欧盟委员会递了书面质询,牵头的是法国社会党籍议员卡尔丰。
质询要求欧盟网络安全局评估:中国联网汽车会不会构成"安全威胁",要不要列进"高风险供应商"名单。理由搬出中国 2017 年的《国家情报法》,点名车上的摄像头、麦克风、定位系统和激光雷达。
质询所引案例中,涉事车辆并非被点名品牌。欧洲的审查对象,已扩大到中国智能汽车整体。
再往前一周,10 月 26 日,驻日美军嘉手纳基地以"不可接受且无法消除的风险"为由,禁止一家中国品牌车辆入内。
这两件事同期发生,可能未必有因果,但信号已经很清楚了。
关税能谈,配额能算,"你是谁"怎么谈?
过去二十年,中国制造想要出海,必须要翻过两堵墙。
第一堵,关税墙。2024 年 10 月底,欧盟对中国纯电动车加征最高 35.3% 反补贴税,叠加 10% 基础关税,综合最高 45.3%。
第二堵,配额墙。中欧就混动汽车贸易达成谅解,拟设每年 35 万辆初始配额,2027 年起适用,最快今年 12 月生效。
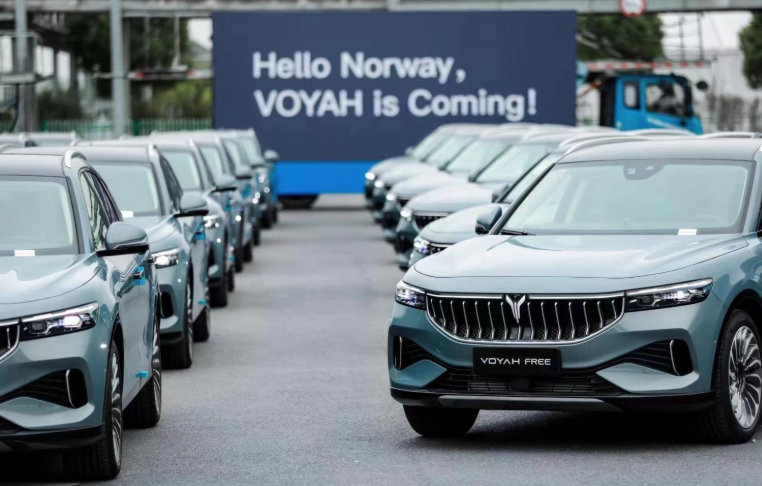
两堵墙有个相似的点:都是钱的事,都能用生意手段去解。
有句老话,如果能用钱解决的事,都不算事。如果是关税高,我们可以去当地建厂。配额紧张,就换成只缴 10% 基础关税的插混。转向插混后,2026 年前 7 个月对欧混动出口 37.8 万辆,占欧盟进口总量 41.3%,是日本的 2.6 倍。当然,配额落地后这条口子也会收窄。
经济和配额的墙,虽然立起来了,但,还可以翻得过去。
不过,11 月出现的这一轮限制,性质则完全变了。它不谈价格,不谈数量,以安全为由,可能将中国车企被排除在部分市场之外
关税和配额影响利润,安全资格影响市场准入!
关税能谈,背后是税率公式;配额能算,背后是数字。可"你是不是安全可靠",跟谁谈?怎么算?
这就是第三堵墙。它最难对付的地方,恰恰就是在这里。
一顶"说不清"的帽子,最难摘
面对质疑,中国车企的标准回应是:数据存在当地,无法从中国远程访问。从技术层面讲,这话站得住。
但有研究机构把欧洲的关切拆成三层:采集风险——传感器一直在看、在听;调取风险——谁有权调才要命;控制风险——能不能让一辆车在千里之外说停就停。
把回应和三层对照,问题就清楚了。
企业证明的是"我们没有调过",讲的是行为;欧洲要的是"你根本调不了",问的是能力。两者之间,隔着一整套能被第三方查验的技术和制度安排。
欧洲一年多来的九项限制举措,真正按国别或品牌划线的只有四项,另外五项针对"智能汽车"这一整类,不分产地。这堵墙砌的是"联网汽车能不能被信任",中国品牌只是刚好站在被审视的位置上。
关税还能靠建厂消化,"安全"标签一旦贴上,它直接钻进政府采购、公共车队和银行风控模型,变成一道看不见的市场隔离墙。
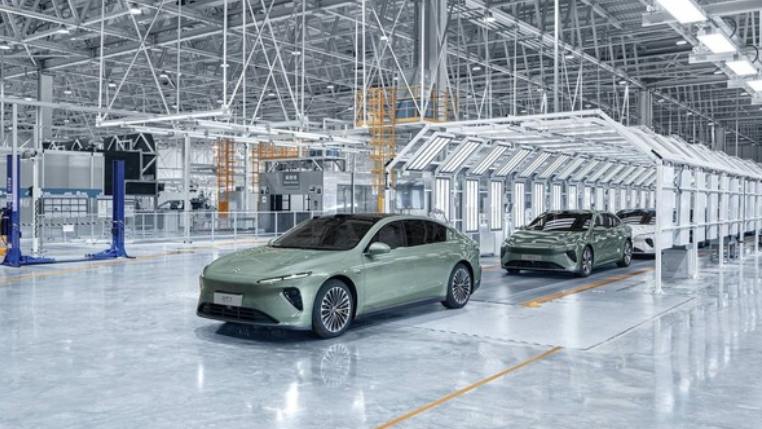
中国车企在欧洲建的工厂,能躲开关税和采购门槛,却改不了国别属性。
按欧盟正在审议的《网络安全法》修订草案,认定顺序是"先国家、后企业"——先看你是中国公司,再看你是哪家公司。
最趁手的武器"本地化",这一次可能要钝掉一半。
"安全叙事"不是贸易保护主义换了件马甲。它把中国车企从"普通的商业竞争者",重新定义成"潜在的安全对象"。
身份一旦被改写,战场也就变了——不再比谁的性价比高,而是比谁的信任能被验证。
被审视,恰恰因为你考了第一
这里有个反常识的地方,中国车企得琢磨。
中国品牌在欧洲的份额,从五年前约 1% 爬到今年三季度的 12.7%,9 月单月一度冲到 14.6%。正是这个体量,把它从"可以忽略的边缘角色",抬成"必须认真审视的头部力量"。
"规模,是被审视的前提"。
后面计划进欧洲的品牌,一样要过这套"先国家、后企业"的关口。这不是哪一家公司的危机,是一个行业进入新阶段的标志。
在数据和安全这件事上,"清白"不是天生的,是要一遍遍证明的。
证明的方式不是开发布会、不是喊口号,是一整套能被第三方查验的技术和管理安排。与其在舆论场上争"我没做过",不如在架构上做到"我做不到,而且你可以来查"。
数据存在本地,采集权限压到最小还能关掉,第三方渗透测试,过 UN R155/R156 认证,给监管留一个审计接口——这些看起来是"合规成本",其实是第三堵墙时代的通行证。
三道坎:卖出去、留下来、被接纳
把镜头拉远,中国汽车的全球化要连过三道坎,每道考的东西都不一样。
第一道,卖出去,靠产品。性价比、续航、智能化配置,这是已经证明过的能力。英国 Carwow 调查里,49% 的驾驶者把中国品牌放进购车候选名单,首要理由就是性价比。
第二道,留下来,靠扎根。建厂、供应链、渠道、服务网络,这是正在补的课。中国车企在巴西、匈牙利、西班牙、泰国陆续建起产能,有的已带动当地就业,有的还在爬坡。
第三道,被接纳,靠信任。这一道考的既不是产品也不是产能,而是你这家企业能不能在目标市场的法律、数据和政治框架里,做一个"可预期、可验证、不会带来系统性风险"的角色。中国车企才刚开始答题。
三道坎的区别,一句话就说明白:卖出去靠"我有你想要的",留下来靠"我能扎在这儿",被接纳靠"你不必担心我"。
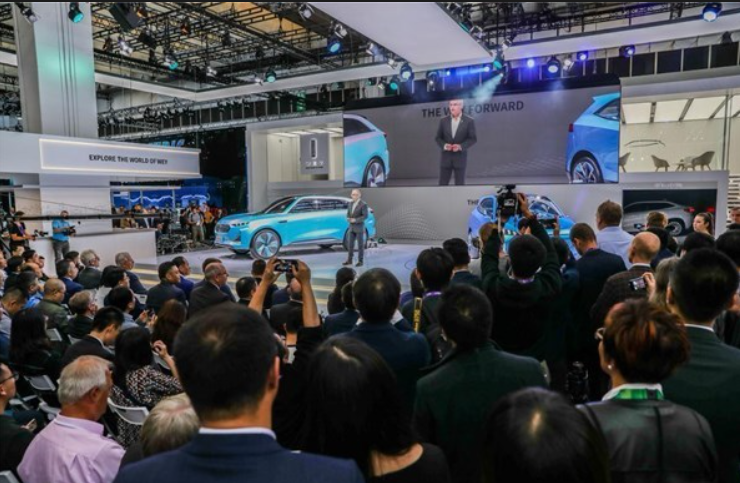
过了第三道坎,衡量出海成败的尺子也换了——不只是销量和份额,还有合规架构的完备度、数据治理的可信度,以及你能不能参与甚至塑造下一代规则。
比如欧盟的电池护照制度,2027 年 2 月 18 日强制实施,71 项全生命周期数据,要一路穿透到矿山和回收站。
这不是卖车的事,是规则的事。
彭博社算过账:中国车企出口逼向 1000 万辆,上市车企市值却从 2025 年 9 月峰值累计缩水约 2690 亿美元。这个数字得会读,它是资本市场对未来盈利的重新定价,不是真金白银亏了。但它至少说明:海外高增长,没能抵住国内价格战、产能过剩和本地化成本。
规模本身不是护城河,不被质疑的规模才是。
如果出海只是把内卷搬到海外,把价格战打成"外卷",销量涨得越快,给"安全叙事"递的弹药就越多。
真正的对手,不是关税,是讲故事的人
反超日系,是一个值得记住的节点。
但,被审视"安全",是另一个更需要读懂的节点。
前者说明中国汽车站到了世界舞台中央;后者说明,站到中央之后,规则由谁来写、故事由谁来定义,才是下一程真正的胜负手。
关税能用建厂化解,配额能用产品结构调整化解,可"安全叙事"你用销量化解不了。
它需要中国车企从"商业竞争"切换成"商业+合规+政治信任"的复合能力,把"数据留在这儿、无法远程访问"这句话,用能验证的架构讲给欧洲的监管者和公众听。
全球化的上半场,中国汽车靠产品敲开了门;下半场,得靠信任把这扇门守住。
第三堵墙立起来了!翻墙的办法,不再是降本,而是增信。
(图/文 网通社 未知)
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”