
增速连续三个月反超自主,合资新能源要翻盘?


作者|聂漪垚
出品|汽车大观
2026年秋天,10万-15万元合资新能源车型上,第一次同时出现城市领航辅助和四位数的续航。
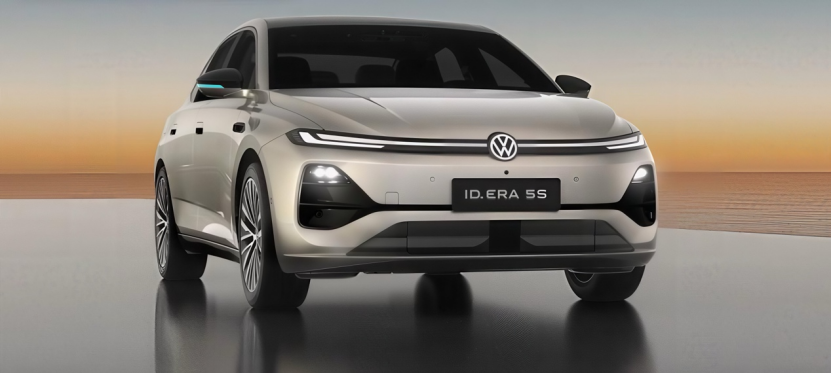
上汽大众ID.ERA 5S,官方指导价11.99万-14.99万元,五重权益叠加后限时价一度下探到8.99万起,Pro领航版权益价11.49万即给城市NOA,满油满电能跑2033.8公里。
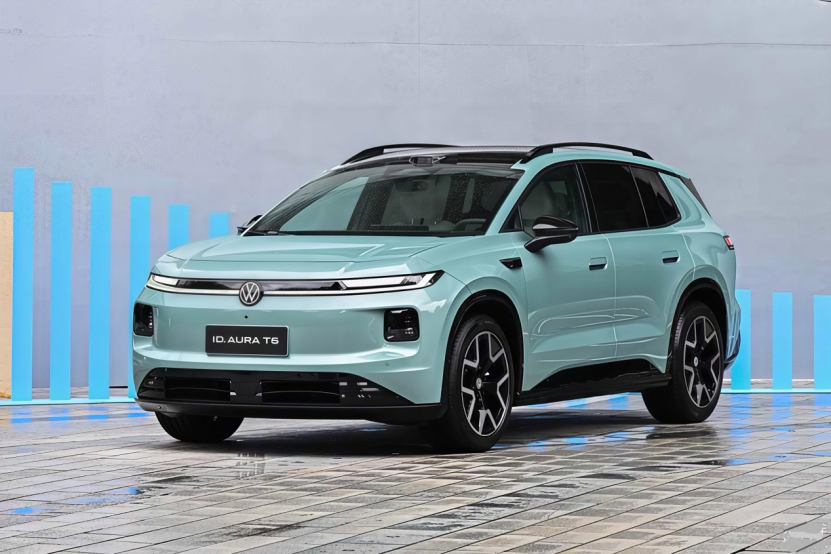
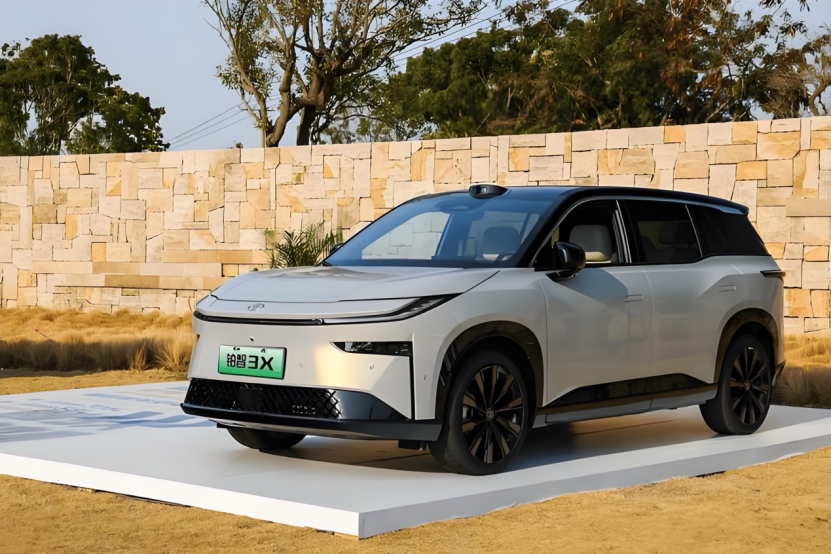
一汽-大众ID.AURA T6,拥有192线激光雷达、城市NOA和CLTC续航660公里的660Max版只要14.99万元。广汽丰田铂智3X,指导价10.98万-15.98万元,激光雷达版只需14.98万元,亦有CLTC续航610公里版本。
放在以前,合资新能源产品完全是另一副样子,“价格更高、智电更弱”被消费者吐槽。但现在,合资新能源明显学会了自主品牌的打法——配置向上、价格向下。
这一策略也正在发生作用。今年8月到10月,主流合资品牌新能源销量增速连续三个月快速增长,并且增速反超自主品牌。具体来看,8月,主流合资增长35%,自主品牌下降11%;9月,主流合资增长36%,自主品牌下降19%;10月,主流合资增长69%,自主品牌下降15%。
尽管合资的增长与自主的下降之间有着基数的天壤之别,但一增一降的趋势之间,行业开始讨论一个词“反转”。
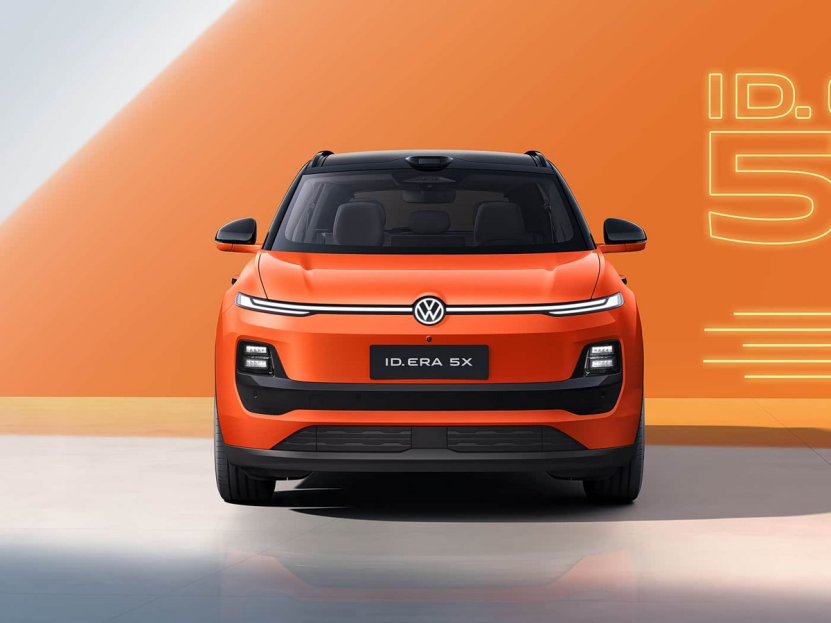
当主流合资品牌开始学会自主品牌的打法,并加速进击市场,比如上汽大众又推出了9.99万元起的ID.ERA 5X,预售价12.99万-14.99万元的东风日产NX7也即将上市,曾经关于“合资品牌市场份额最终只剩10%”的预言还会应验吗?合资品牌的反转苗头真的出现了吗?
增速反超,位置未变
今年以来,国内车市大盘持续下滑,燃油车急剧萎缩,新能源冰火相交。新能源渗透率从1月的38.6%一路升到10月的67.5%,4月起几乎月月刷新历史新高。但与此同时,新能源销量也紧随大盘月月下滑,到10月,已是同比连续第十个月下降。
渗透率向上与销量下降中,新能源市场内部结构也出现了变化。狂飙突进的自主品牌份额扩张在降速,主流合资在加速,10月上升到了5.9%,新势力基本维持不变。
拆解到具体车型,10月合资新能源销量榜上,一汽-大众ID.AURA T6是1.2万辆,上汽大众ID.ERA 5S是7100辆,上汽通用别克至境E7(指导价15.99万-19.99万元)是5005辆。这三款今年上市的新车,单月合计超过2.4万辆。
存量一侧,广汽丰田铂智3X是9101辆,长安马自达EZ-60是5155辆,别克GL8新能源车系4207辆。
这六款车构成了合资新能源月度增量的绝对主体。其中,铂智3X已连续四个月销量超过9000辆,ID.AURA T6累计订单突破4.7万辆,ID.ERA 8X在10月交付3500辆之后,官方预计11月爬升至6000至7000辆。
车型的丰富与竞争力的提升,推动了合资新能源此次快速增长。不过,放在整个新能源零售盘子里看,合资新能源这次连续销量增长,增速反超自主品牌,尤其是10月销量增速高达69%,是在渗透率不足20%、份额不足6%的基础上实现的。
自主品牌的增长虽在掉头向下,但其新能源渗透已经超过84%。合资品牌的反超,既来自主流合资新能源自身的加速度,也来自自主品牌在高基数和大盘收缩下的减速。
至于反超的分量,必须正视的是,从8月-10月,主流合资新能源市场份额从4.3%提升到了5.9%,同期自主品牌从63.7%增长到了68.2%。合资新能源的量级仍处在从较低位置往上进步,自主品牌有波动但仍保持在合资的十倍以上。
合资新能源增速反超自主品牌是真实的,但目前体现的是几款具体产品在一个低基数区间的放量,谈不上两个阵营在新能源赛道上的整体距离发生了方向性改变。
一增一降,从何而来
合资新能源这轮增长,几款产品有一个鲜明共性:配置升级、价格降低。ID.ERA 5S的入门价通过权益下探到8.99万元,同时保留独立悬架和86%高强度钢车身;Pro领航版11.49万元就有城市NOA。ID.AURA T6在14.99万元给192线激光雷达和城市NOA。铂智3X在14.98万元给激光雷达版。
放在两年前,城市NOA和激光雷达不可能出现在20万元以下产品上,现在合资品牌直接放进了10万-15万元区间。自主品牌熟练使用的市场打法,合资品牌终于学到了。
这轮增长还有一个共同前提:合资新能源的产品定义,已经转向中国主导。上汽大众ID.ERA 5S没有沿用大众早期PHEV的P2电机加多挡离合路线,改用P1加P3前桥双电机、单挡DHT,可串联、并联、直驱。其CEA电子电气架构由大众和小鹏联合研发,整车控制单元数量减少30%,开发周期缩短30%,支持整车OTA。智驾算法由上汽大众联合酷睿程定制,底层融合Momenta和地平线的技术栈。
一汽-大众ID.AURA L5搭载的CEA 1.4版本,采用地平线征程6H芯片、192线激光雷达和端到端全场景智驾方案。CEA架构的软件更新节奏被设定为每三个月一次子版本迭代、每两年一次架构级升级。大众汽车明确将核心技术研发和决策权更多交给中国团队,同时依靠中国产业链赋能。
广汽丰田铂智3X的中国零部件占比接近九成,由现地研发团队主导,搭载华为电驱、鸿蒙座舱和Momenta智驾方案,成交价落在13万元左右。东风日产把在华乘用车产品开发的主导权交给中国团队。
这些都意味着合资新能源不再只是把海外方案拿来适配,而是在中国用本地技术伙伴重新搭架构、定产品。加上定价锚点从合资溢价向自主同价位靠拢,主流合资新能源获得这轮增长的必要条件。
自主品牌增速下降,直接原因来自基数。自主品牌新能源销量已经运行在高位,出现同比增速的边际放缓,属于客观规律,并非产品力突然消失。还有乘用车整体大盘收缩的影响也比较大,今年以来连月销量下滑,10月更是同比下降27.1%,存量竞争下的增长放缓也属正常。
还有价格战和同质化竞争对利润的稀释,与高基数、大盘收缩叠加在一起,导致自主品牌新能源的增速出现下滑,也与合资新能源的低基数反弹形成了对照。
反转齿轮,转起来了?
比亚迪董事长王传福曾在2024年作出一个被广泛引用的判断:未来3到5年,合资品牌在华市场份额可能进一步萎缩至10%。这个判断提出时,合资新能源还处在油改电和产品节奏滞后的阶段,这一言论也足够惊人。
现在,合资新能源的增速反超提供了一个反转的信号,预言真的会反转吗?当前看,变量挺多,且尚未落定。
首先是销量规模,低基数下被放大的同比增速其实并不具备足够参考意义,合资新能源增速连续三个月走高,能否转化为足够大的月销量,还需要看后续交付数据。增速反超能否继续保持,也很重要。
第二是产品持续性,合资新能源目前进攻最密集的区域,主要集中在10万-15万元价格带,15万元以上和25万元以上市场,合资新能源仍需加强。
第三是自主品牌的反击,自主品牌没有停止产品迭代,下一轮竞争必然围绕价格、智驾、补能、渠道和售后等多个维度,更加细化和密集。
还有不能忽视合资的新能源增量,是在燃油基盘以接近腰斩的速度收缩时发生的。目前合资新能源的月销量与油车单月损失的体量相比,仍然不在同一个量级。
不过,这轮合资新能源用中国供应链、中国技术伙伴和中国产品节奏重新组织进攻,为反转增加了有利条件。合资新能源的价格、续航、智驾参数已经亮出来,剩下的是交付、质量、渠道、补能、残值和用户复购。
合资品牌,正在面临着一场燃油基盘失血速度与新能源爬坡速度之间的赛跑。这场赛跑关乎在华命运,有券商研报将2026-2028年定义为合资品牌的关键战略窗口期,无法完成智能化、电动化和生态协同转型的品牌可能被快速出清。也有分析人士给出的判断是,合资份额一两年内触底后逐步回升。
那么明年此时,合资新能源会走到哪一步?大众计划到2027年新能源车型占其在华产品组合的一半以上,到2029年超过30款,覆盖纯电、插混和增程。丰田的计划是到2027年开发多达15款纯电产品。
这些规划是产品数量的承诺,不是市场份额的承诺。这些产品的后续市场表现,能否在各自细分市场持续发力非常关键。目前铂智3X已连续四个月在9000辆以上,这是一个值得追踪的持续性信号。
合资新能源三个月的数据给出了一个方向上的信号,但信号的强度,需要完成产品线从单点突破到多车型协同的转变,需要更多优势车型在更长的时间轴上连成一条线。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”