L3前夜,激光雷达重新定义自己



有一位故人很多人也许已经淡忘了,他叫夏一平,曾是极越汽车的掌门人。
2024年8月,夏一平抛下了一句暴论:
华为一定会放弃激光雷达而转投纯视觉方案,只是余承东太狡猾了。
尽管情况大概率与夏一平的暴论并无关系,但恰恰就在这一年,智驾最终是走视觉还是激光雷达路线的确出现了微妙的分化。
Mobileye认为自家视觉感知技术已有实质性进展,于是终止下一代激光雷达开发,并“广进”了相关研发团队。
曾认为“激光雷达是个好东西”的何小鹏,在当年1024上一脚甩开了视觉方案的步子。
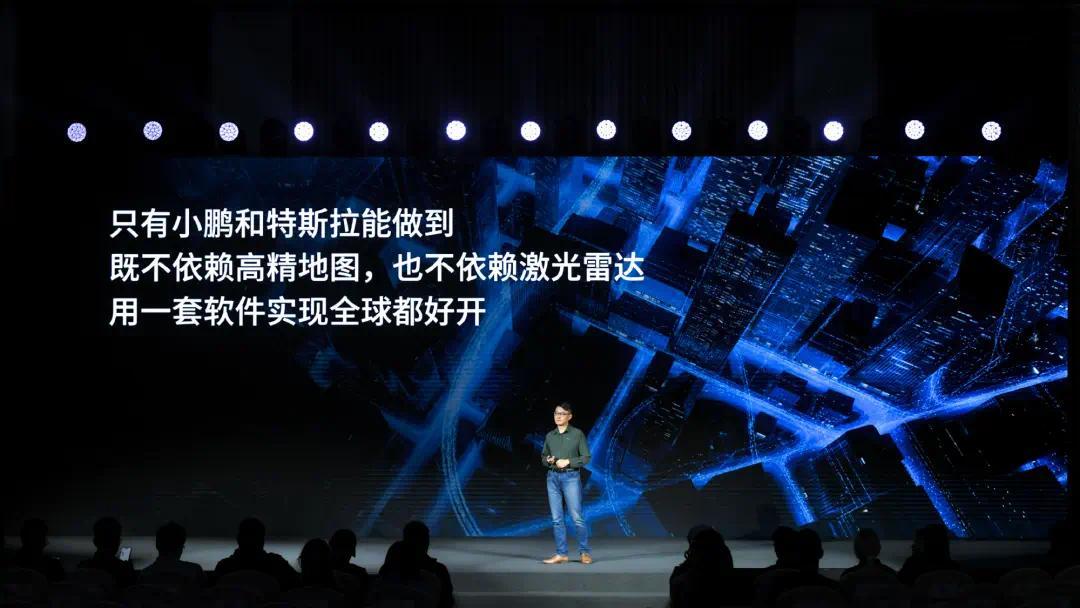
作为纯视觉方案的绝对拥趸,马斯克当然也不会放过激光雷达,连连开炮说激光雷达就是“拐杖”、“错误解决方案”,不过比之2019年的“傻子采用激光雷达”还是温柔了些。
变化进行时如同重重迷雾倾泻,当时有人说以后花高价买激光雷达版本的都是大冤种。
很多事情只有过去了才能看得明白,视觉和激光雷达并未在2024年出现东风压倒西风的变化。
如今,极越没了,Mobileye没人讨论了,小鹏只是视觉而不是纯视觉,只有特斯拉还在坚持只用摄像头完成所有感知——视觉显得势孤。
激光雷达的胜利看起来是巨大的。从几十万到几万,激光雷达迅速普及;数量和品类也在变多,舱外、舱内、固态、半固态,那些喊着要实现L3的,遍布车周的激光雷达就是他们的护心镜。
不过有意思的是,激光雷达派尽管看起来拿下了“淮海战役”大局已定,可要是一对一单挑,激光雷达方案并不见得就一定强于视觉。
换句话说,激光雷达只是取得了规模胜利,却不是技术胜利,而这其中关键,技术是一方面,人心可能又是另外一方面。
没有技术胜利
激光雷达和视觉方案的原理这里就不再赘述了,只看如今在大算力芯片、数据飞轮的驱动下,从技术到体验,这二者之间到底有何差异。
这里我们以华为ADS 5和小鹏第二代VLA为代表,两者我们都有十分深入的体验。
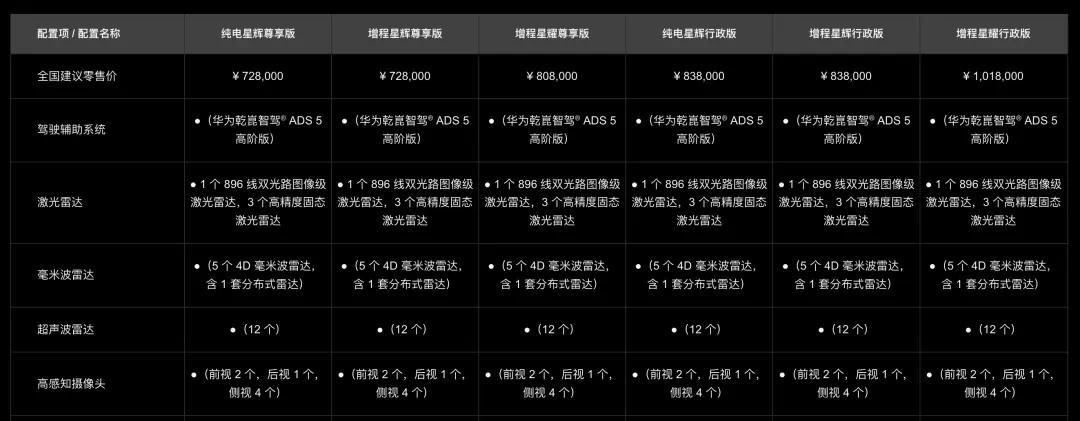
华为ADS 5最顶尖的硬件配置除了896线前向激光雷达之外,还会搭配舱内激光和车侧车尾的固态补盲激光雷达。
小鹏第二代VLA以摄像头感知为主,但也会有毫米波雷达和超声波雷达作为额外补强。
今年以来,各家感知方案能力进化的方向总结起来就是精细化和立体化。
都不再局限于前向和后向,而是全方位的感知,负向、竖向、横向,垃圾袋、树枝、石头、凹坑,都力求能精准探知到。
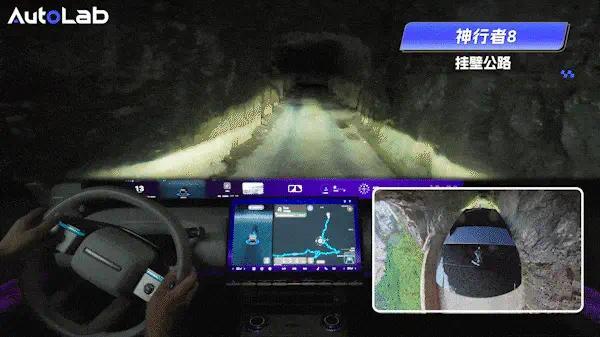
896线激光雷达量产落地后,包括尊界S800、享界G9、尚界Z7、新阿维塔12、岚图泰山、追光S在内的很多华为系车型我们都测过。
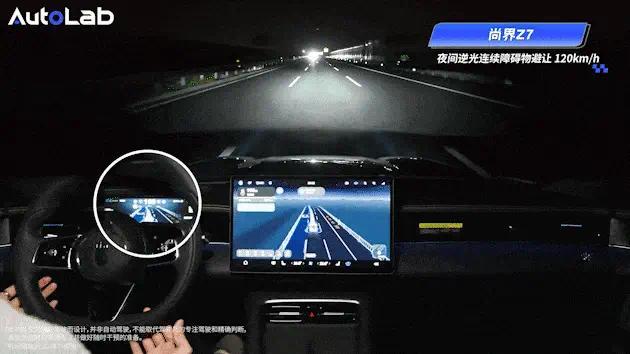
结果的确很稳,在我们的主动安全测试中,即使是夜间高速行驶,系统也总能成功绕行儿童模型、轮胎、纸箱、小狗等各种各样的障碍物。
后向固态激光雷达也解锁了新的能力,倒车有水坑,系统也可以做到及时刹停。
回到日常驾驶场景中,避让野外坑道、树枝、垃圾袋等各种非标障碍物,896线激光雷达也都能解决。
小鹏的视觉方案其实也能做到类似的体验,我们在广州测试第二代VLA大版本更新时,面对凹坑和高架桥阴影下的短棍,系统都能做到灵活避让。
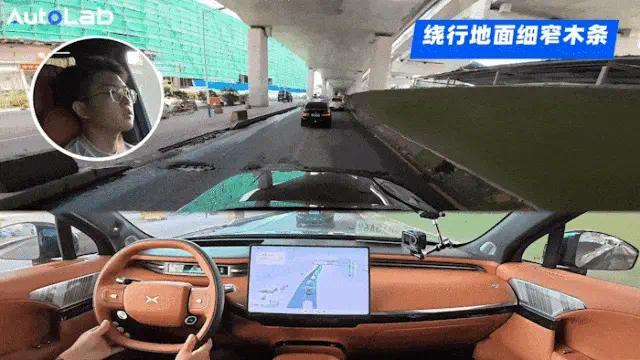
不过相对896线激光雷达的高速场景,小鹏的视觉方案看起来主动安全上限没有那么高。
对于视觉方案,更大的惊艳出现在我们最近做的一个记忆泊车比拼项目中。
驾驶车辆是小鹏MONA M03,它的版本只是第二代VLA Lite版,可面对拦住路的天地杆、横杆,都能绕行,而且轨迹特别顺滑流畅,另外一辆激光雷达方案的,面对类似的场景能力差异非常明显。
具体表现和比拼结果,大家可以期待一下我们的内容,保证精彩。
在视觉方案上,最给人想象空间的当然还是特斯拉。
截止到三季度,FSD累计行驶里程超过150亿英里,Robotaxi的运营里程超过200万英里,75%的新交付车辆订阅了FSD。
Cybercab运营后,我们也第一时间进行了体验。
很刺激的是,我们的海外主持人“舍命一跳”,就为测试Cyebrcab的AEB反应能力,结果证明还是十分灵敏的。
就日常驾乘体验来看,激光雷达和视觉并没有那么明显的能力分野。
那明明激光雷达会让企业承担更多硬件成本,又为什么激光雷达变得更加普遍了呢?
在我看来,更关键的一环恐怕在人心。
人心的左右
2024年下半年,视觉和激光雷达的路线之争进入白热化,各路精彩的“暴论”和神比喻,扎堆在这个时间段喷涌而出。
视觉派的观点前面已经聊过,激光雷达派这边当然不甘示弱。
李想在访谈里把激光雷达比作“安全带”;他的供应商、禾赛科技CEO李一帆紧跟其后,用“安全气囊”来做比喻。
李斌的观点更加辛辣,直言激光雷达没有用的人“非蠢即坏”。
余承东也不遑多让,摄像头致盲那一瞬间就“完蛋了”。
看出来了吧,激光雷达派的核心武器只有一个——安全。这也成了他们打出去最无懈可击的一招。
毕竟,安全是最大的政治正确,没人敢拿命开玩笑。
马斯克一再强调,激光雷达和摄像头的数据一旦打架,系统就会犯迷糊,风险反而翻倍。
但一方面,并没有足够多的真实案例来支撑他的判断;另一方面,“冗余”即“安全”在航空、工业、医疗等各个行业早已深入人心。
再加上激光雷达早年只出现在高配车型上,久而久之,它反倒成了“高配”的视觉符号。
车头顶着那个凸起,美丑暂且放在一边,开出去不仅有安全感,还有面子。
于是,技术路线争论的背后,还存在着“安全”与“面子”的较量——激光雷达派手里的牌,比想象中更硬。
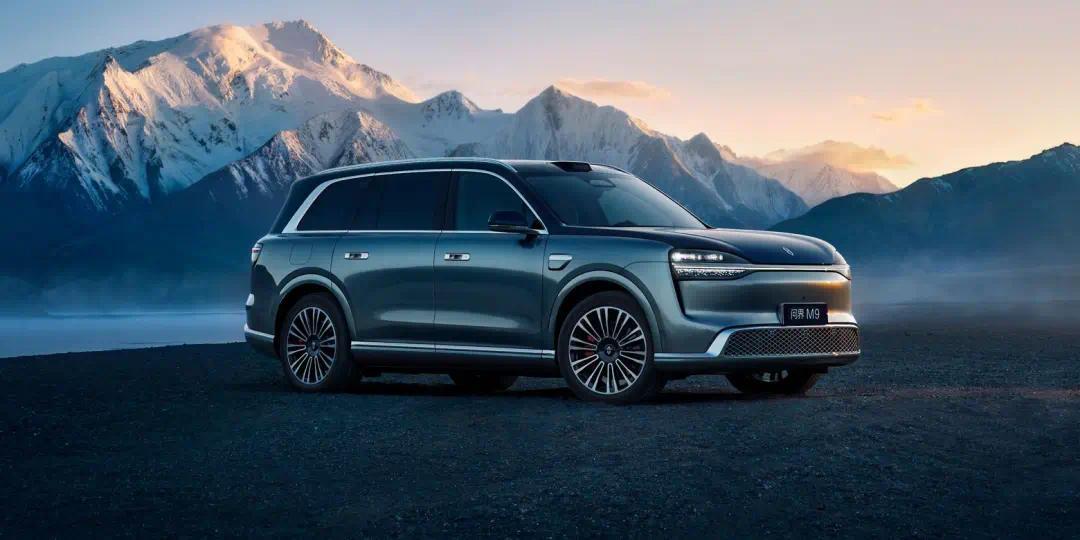
擎着安全和面子两扇旗,就在2024年,激光雷达一路下探,不只问界、蔚来、理想、极氪等高端品牌车型搭载,零跑C系列、埃安品牌的RT和霸王龙将激光雷达直接带到了15万级。
这一年,激光雷达装车量超过150万颗,相比2023年翻了不止一倍。
规模的迅速扩大又反过来推动了激光雷达降本,从2025年一直到今天,激光雷达螺旋式生猛扩张。
2025年,鸿蒙智行20万以上车型基本标配激光雷达,理想L系列改款全系标配激光雷达,新上市的小米YU7紧踩节奏全系标配激光雷达,零跑则将激光雷达继续往15万以内打。
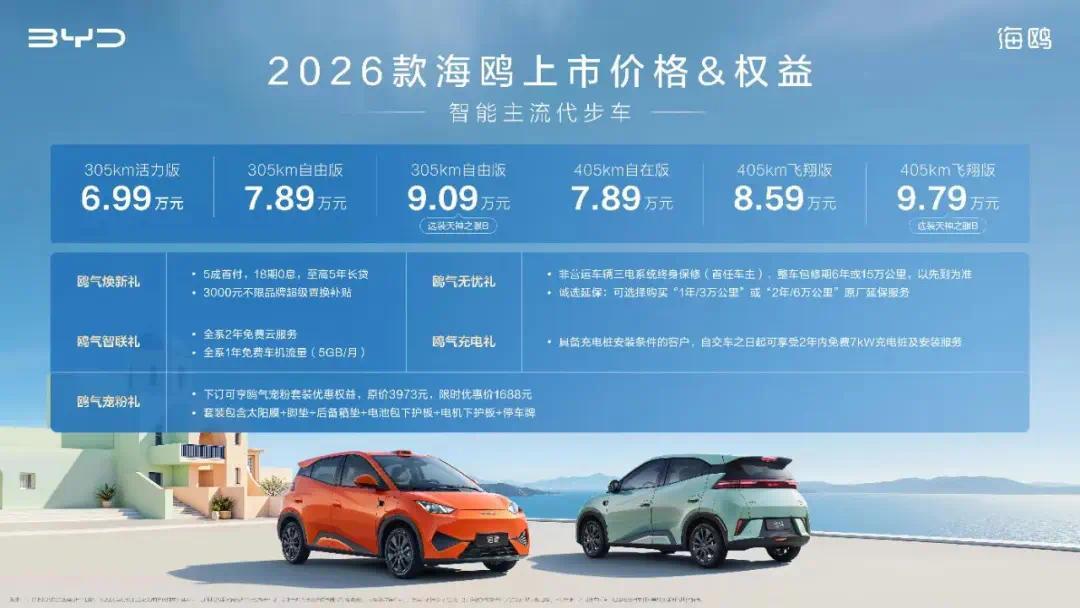
一直到今年零跑A10、比亚迪海鸥上市,激光雷达正式宣告打入10万以内,彻底变成大众配置。有机构预测2026年激光雷达装车量会超400万颗。
有意思的是,尽管激光雷达已经如此普遍,可某宝上至今都还有假激光雷达模型可买,这个面子还有必要充吗?
来到L3前夜,激光雷达的意义又发生了新的变化。
在华为系中,目前又分出了舱外896线激光雷达和舱内激光的不同方案,前者基本与L3级自动驾驶技术架构挂钩,后者则在L2级辅助驾驶的范围内不断优化。
896线激光雷达正在成为华为系L3级能力的硬件标识,至于其他品牌,目前就尚未用激光雷达讲述新的故事了。
写在最后
回看这场旷日持久的路线之争,激光雷达对视觉的规模胜利,本质上是一场确定性对可能性的胜利。
冗余即安全的直觉太符合常识,以至于没人愿意去赌理论上的万一。
但随着数据积累的暴涨和算法的进化,至少在L2的范畴里,高线束舱外激光雷达在今年也不再显得那么举足轻重。
小鹏第二代VLA不靠激光雷达也能实现类人体验,华为把舱内激光雷达作为今年的重点方案之一,即使卷成这样BBA等品牌的全新纯电车型也没仰赖激光雷达救命。
规模胜利不代表最终胜利,当技术和体验本身仍然难分胜负,激光雷达真的会是最终赢家吗?
还是回到开头所述,技术是一方面,人心又是一方面,而后者往往比前者更难计算。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”